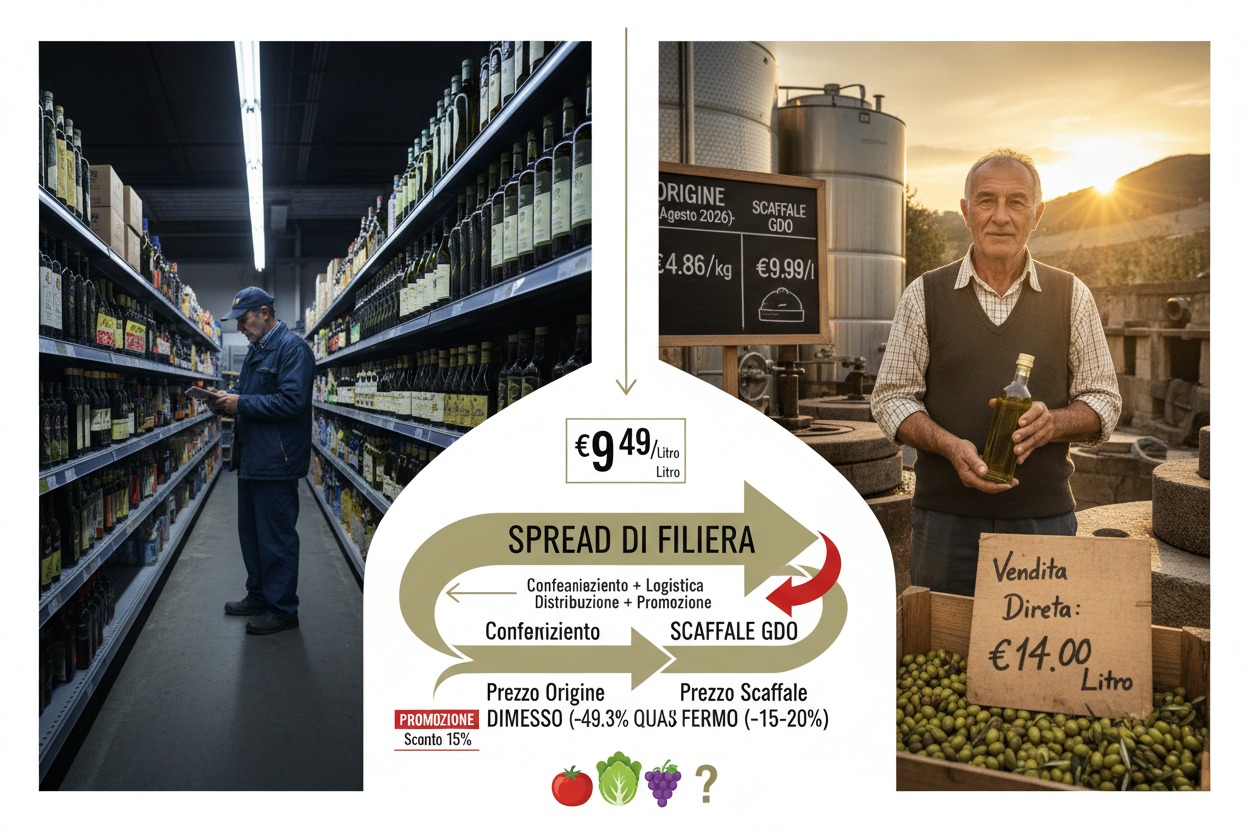
L’olio EVO all’origine è sceso a 4,86 €/kg (-49,3%). Sullo scaffale GDO il litro costa ancora 8,99-9,99 euro. Nella vendita diretta al frantoio si arriva a 10-18 euro. Lo spread tra origine e consumo finale non si chiude mai a favore del produttore. Il tuo magazzino ortofrutticolo vive lo stesso meccanismo ogni volta che il buyer non abbassa il prezzo allo scaffale dopo il crollo in campagna.
Due mondi sullo stesso prodotto
Tre di notte. Torni dal turno in magazzino. Ti fermi al supermercato per un litro d’olio. Il prezzo sullo scaffale è 9,49 euro.
Intanto, a duecento chilometri, un frantoiano pugliese vende lo stesso extravergine all’origine a 4,86 euro al chilo. Il prezzo è crollato del 49,3% in un anno. Eppure, la bottiglia sullo scaffale è scesa solo del 15-20%.
La differenza tra questi due prezzi si chiama spread di filiera. È il margine che si distribuisce tra confezionamento, logistica, distribuzione e promozione. Quando il prezzo all’origine crolla, lo spread si allarga. Il consumatore non se ne accorge. Il produttore lo subisce.
Per il tuo magazzino ortofrutticolo, questo meccanismo è identico. Lo vivi con i pomodori. Con le lattughe. Con l’uva da tavola. Il prezzo in campo scende. Il prezzo sullo scaffale resta fermo. Il margine sparisce dalla tua banchina.
I numeri dello spread: tre livelli di prezzo per lo stesso olio
La filiera dell’olio extravergine nel 2026 mostra tre fasce di prezzo completamente diverse per lo stesso prodotto.
Livello 1 — Origine (frantoio o grossista). Secondo ISMEA, ad agosto 2026 l’extravergine italiano era quotato all’origine a 4,86 euro al chilo. Il calo è del 49,3% rispetto ad agosto 2025. In alcune piazze del Sud il prezzo scende sotto i 4,50 euro.
Livello 2 — Scaffale GDO. Il litro di extravergine italiano a marchio del distributore si trova tra 8,99 e 9,99 euro. Un anno fa lo stesso prodotto costava tra 10,99 e 12,99 euro. Il calo è del 15-20%.
Livello 3 — Vendita diretta al frantoio. Il frantoiano di qualità vende il suo olio tra 10 e 18 euro al litro. Questo prezzo include il costo di produzione, il confezionamento artigianale e il valore percepito del rapporto diretto.
Per convertire i prezzi al chilo in prezzi al litro, l’olio ha una densità di circa 0,913 kg/l. I 4,86 euro al chilo all’origine corrispondono a circa 4,44 euro al litro. La bottiglia sullo scaffale a 9,49 euro contiene quindi un olio pagato al produttore meno della metà.
| Livello di filiera | Prezzo indicativo | Variazione annua |
|---|---|---|
| Origine (ISMEA agosto 2026) | 4,86 €/kg (~4,44 €/l) | -49,3% |
| Scaffale GDO | 8,99-9,99 €/l | -15/-20% |
| Vendita diretta frantoio | 10-18 €/l | Stabile |
La trappola dell’elasticità asimmetrica
Il meccanismo che allarga lo spread ha un nome tecnico: elasticità asimmetrica dei prezzi. In pratica, quando il costo della materia prima sale, il prezzo sullo scaffale sale subito. Quando il costo scende, il prezzo sullo scaffale scende lentamente.
Nella campagna olearia precedente, il prezzo all’origine aveva raggiunto picchi superiori ai 9 euro al chilo. La GDO aveva trasferito rapidamente l’aumento al consumatore. Sullo scaffale il litro toccava i 12,99 euro.
Adesso il prezzo all’origine è dimezzato. Ma la GDO mantiene il prezzo alto per recuperare i margini persi durante la crisi. Di conseguenza, il produttore subisce il crollo. Il consumatore non ne beneficia appieno.
I dati del settore mostrano che le promozioni coprono il 59,8% dei volumi venduti sullo scaffale. Questo significa che quasi sei bottiglie su dieci vengono vendute in offerta. La GDO usa la promozione come leva di prezzo percepito. Ma il costo della promozione ricade sul fornitore tramite contributi volantino e note di debito.
Il confronto internazionale: perché l’Italia perde terreno
Lo spread di filiera italiano è aggravato dalla concorrenza internazionale. I dati ISMEA mostrano prezzi all’origine molto più bassi nei Paesi competitor.
La Spagna, primo produttore mondiale, quota l’extravergine a livelli significativamente inferiori rispetto all’Italia. La Grecia e la Tunisia seguono la stessa dinamica. Le industrie di confezionamento italiane importano olio sfuso estero per riempire le bottiglie destinate allo scaffale.
L’Italia consuma circa 460.000 tonnellate di olio all’anno. Ne produce 325.000. Di conseguenza, importa più olio di quanto ne produca. Questo deficit strutturale pesa sulla capacità del Paese di difendere le quotazioni italiane.
Per il frantoiano che vende a 4,86 euro al chilo, il competitor tunisino che offre a meno di 4 euro è una minaccia esistenziale.
La vendita diretta: il frantoiano che aggira lo spread
Il terzo livello di prezzo racconta una storia diversa. Il frantoiano che vende direttamente al consumatore finale incassa tra 10 e 18 euro al litro.
Questo prezzo include il costo dell’oliva, la molitura, il confezionamento artigianale e il valore della relazione diretta. Il frantoiano non subisce la pressione della GDO. Non paga contributi volantino. Non riceve note di debito.
Tuttavia, il canale diretto ha limiti evidenti. Il volume è ridotto. La logistica è artigianale. La clientela è locale. Per questo motivo, la vendita diretta funziona come integratore di reddito, non come alternativa alla GDO.
Il dato strutturale resta: chi possiede il rapporto diretto con il consumatore finale difende il margine. Chi vende all’ingrosso subisce lo spread.
Lo specchio per il tuo magazzino ortofrutticolo
Il meccanismo dello spread oleario si riproduce fedelmente nel tuo settore. Ecco quattro paralleli che puoi verificare dalla tua banchina.
Parallelo 1 — Il pomodoro estivo. Quando la produzione è abbondante, il prezzo in campo crolla. Sullo scaffale il datterino scende di pochi centesimi. La GDO allarga il margine. Tu assorbi la perdita.
Parallelo 2 — Le promozioni a carico del fornitore. Il 59,8% dei volumi di olio venduti in promozione trova un corrispettivo esatto nelle settimane volantino della tua uva da tavola. La GDO taglia il prezzo al pubblico e addebita il costo a te.
Parallelo 3 — L’elasticità asimmetrica. Quando le lattughe schizzano per il caldo, il prezzo sullo scaffale sale in tre giorni. Quando tornano alla normalità, lo scaffale scende in tre settimane.
Parallelo 4 — La vendita diretta. Il frantoiano che vende al consumatore è l’equivalente della cooperativa che serve il mercatino rionale. Il volume è piccolo. Ma il margine è intatto.
Tre decisioni per proteggere il margine
La lezione dello spread oleario si traduce in tre azioni per il tuo magazzino.
Azione 1 — Calcola lo spread della tua referenza principale. Confronta il tuo prezzo di cessione alla GDO con il prezzo sullo scaffale. Se la differenza supera il 50%, stai finanziando il margine del distributore.
Azione 2 — Misura il tasso di promozione. Quante settimane all’anno la tua referenza finisce in volantino? Ogni settimana promozionale erode il margine di un mese normale. Conosci quel numero prima della prossima trattativa.
Azione 3 — Diversifica il canale. La vendita diretta non sostituisce la GDO. Ma anche un piccolo canale alternativo ti dà potere contrattuale. Il buyer che sa che puoi vendere altrove negozia diversamente.
Scopri come digitalizzare il tuo magazzino ortofrutticolo
Scarica la guida gratuita “Difenditi dalla GDO”
Fonti
FreshLogic — Crisi olio EVO 2026: cosa insegna la crisi olearia al fornitore ortofrutticolo
FreshLogic — Campagna olearia 2026-2027: giacenze, frantoi e liquidità
FreshLogic — Vendita sottocosto ortofrutta GDO: quanto costa davvero una promozione al fornitore
ISMEA — Prezzi medi all’origine olio EVO, agosto 2026: 4,86 €/kg (-49,3% su base annua)
ISMEA — Campagna olearia 2025-2026: 325.000 tonnellate (+31%)
Commissione Europea — Stima consumo olio Italia 2025-2026: 460.000 tonnellate
FAQ
Il meccanismo si chiama elasticità asimmetrica dei prezzi. Quando il costo della materia prima sale, lo scaffale sale subito. Quando scende, lo scaffale scende lentamente. La GDO mantiene il prezzo alto per recuperare i margini persi durante la fase di rincaro. Di conseguenza, lo spread tra origine e consumo si allarga a sfavore del produttore.
Ad agosto 2026 l’extravergine all’origine era quotato 4,86 euro al chilo, circa 4,44 euro al litro. Sullo scaffale GDO lo stesso prodotto costa tra 8,99 e 9,99 euro al litro. La differenza è superiore al 100%. Il produttore incassa meno della metà del prezzo pagato dal consumatore.
Il frantoiano che vende al consumatore finale evita l’intera catena distributiva. Non paga contributi volantino. Non subisce note di debito. Il suo prezzo tra 10 e 18 euro al litro include produzione, confezionamento e valore della relazione diretta. Tuttavia, i volumi sono limitati e la logistica è artigianale.
Lo spread di filiera si riproduce nell’ortofrutta. Quando il prezzo dei pomodori in campo crolla, lo scaffale scende di pochi centesimi. Le promozioni a carico del fornitore coprono una quota rilevante dei volumi venduti. Per il tuo magazzino, calcolare lo spread tra il prezzo di cessione e il prezzo sullo scaffale è il primo passo per negoziare con consapevolezza.
#DalBancaleAlDato
Lascia un commento