La terza settimana di ottobre 2026 fotografa un mercato ortofrutticolo spaccato in due. Da un lato i pomodori toccano quotazioni mai registrate prima, con il datterino stabilmente sopra i 6,50 €/kg all’ingrosso e il ciliegino oltre i 5,00 €/kg. Dall’altro, i prodotti autunnali — uva da tavola, cachi, melagrane — registrano ribassi progressivi sotto la spinta di un’offerta che si regolarizza grazie al meteo mite e stabile. Per il fornitore ortofrutticolo questo quadro impone scelte operative immediate: proteggere i margini sulle referenze in tensione e non farsi schiacciare i listini dove i ribassi sono fisiologici.
Pomodori: livelli record, il datterino supera i 6,50 €/kg
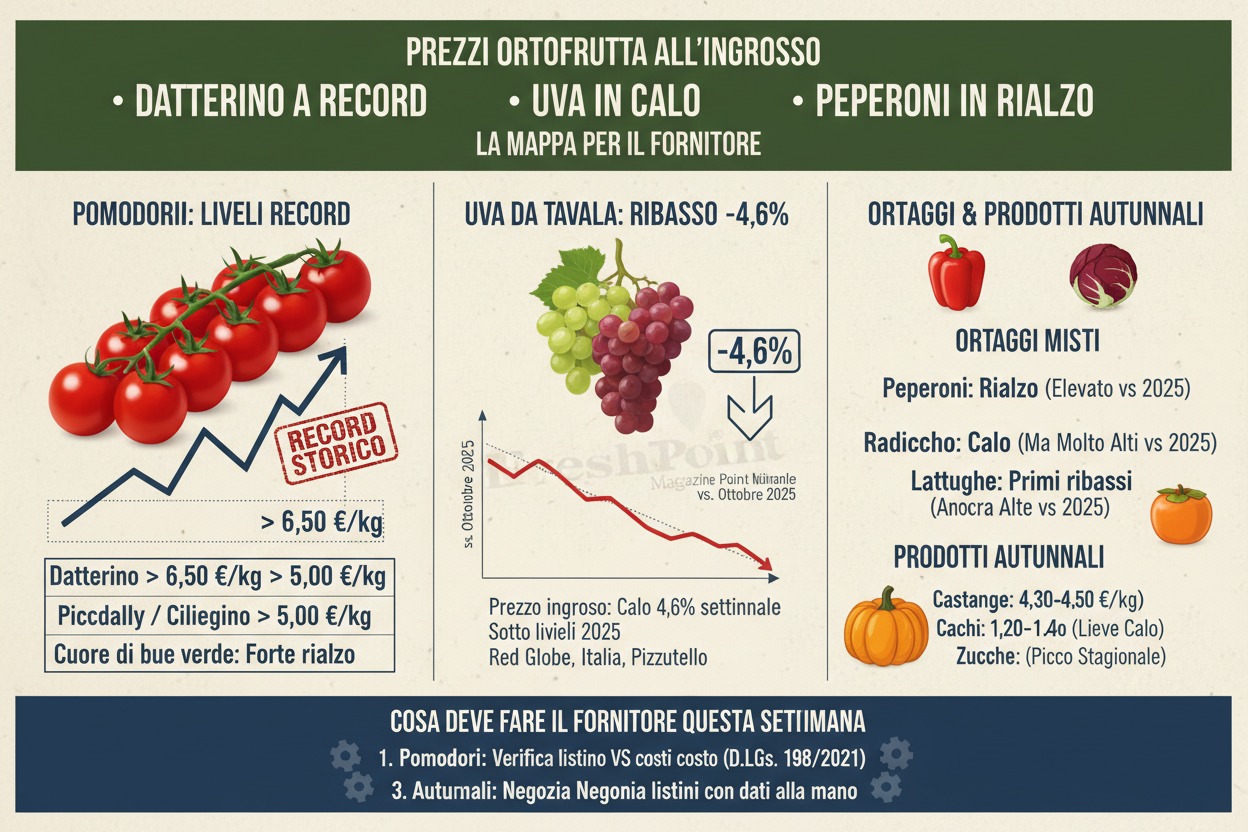
Il dato più rilevante della settimana è la persistenza delle quotazioni record dei pomodori. Secondo i dati elaborati da FreshPoint Magazine sui listini BMTI e Italmercati, il pomodoro datterino si mantiene su valori superiori a 6,50 €/kg all’ingrosso, mentre il piccadilly e il ciliegino superano i 5,00 €/kg. Questi livelli vengono definiti dalla stessa fonte come quotazioni “mai registrate prima” per il periodo.
La causa è strutturale: il caldo prolungato dell’estate 2026 ha ridotto le rese sia in pieno campo sia nelle serre siciliane. La transizione dalla produzione estiva a quella autunnale è avvenuta in ritardo e con volumi insufficienti. Per coprire la domanda, alcuni mercati stanno importando partite da Albania, Paesi Bassi e Turchia.
Il pomodoro Cuore di bue verde ha registrato a sua volta un forte rialzo. La domanda, tuttavia, sta iniziando a frenare proprio a causa del livello dei prezzi: il consumatore riduce gli acquisti e il buyer della GDO cerca alternative con un rapporto qualità-prezzo più accessibile.
Per il magazzino ortofrutticolo che lavora pomodori, il margine operativo attuale è sotto pressione nonostante i listini elevati. Il costo della materia prima all’acquisto dal produttore è salito in proporzione. Il fornitore deve verificare che l’adeguamento del listino di cessione copra effettivamente l’intero incremento del costo di approvvigionamento, e non solo una parte.
| Prodotto | Prezzo ingrosso (€/kg) | Tendenza settimana | vs. ottobre 2025 |
|---|---|---|---|
| Datterino | > 6,50 | Rialzo persistente | Record storico |
| Piccadilly / ciliegino | > 5,00 | Rialzo persistente | Record storico |
| Cuore di bue verde | n.d. | Forte rialzo | Sopra media |
Uva da tavola: ribasso del 4,6% e prezzi sotto il 2025
L’uva da tavola prosegue la fase di ribasso che caratterizza la seconda parte della campagna autunnale. Secondo la Borsa della Spesa (elaborata da BMTI, Italmercati e Consumerismo No Profit), nella settimana di riferimento l’uva registra un calo del 4,6% rispetto alla settimana precedente, con un ribasso confermato anche su base annua.
La varietà Vittoria è in fase di chiusura, mentre si fanno strada le referenze Red Globe, Italia e Pizzutello. L’uva senza semi risulta più accessibile rispetto a un mese fa. La domanda rallenta nonostante i volumi ancora buoni, e i prezzi restano inferiori ai livelli dello stesso periodo del 2025.
Per il fornitore, l’uva da tavola è in questo momento una referenza dove la GDO può esercitare la massima pressione al ribasso. Il calo dei listini è fisiologico e stagionale, ma il magazzino deve vigilare affinché la discesa non superi il differenziale giustificato dai volumi disponibili. Ogni cessione sotto costo va documentata e, se ricorrente, segnalata come potenziale pratica sleale ai sensi del D.Lgs. 198/2021.
Peperoni in rialzo e radicchio ancora caro: le tensioni del comparto ortaggi
Il comparto ortaggi presenta andamenti divergenti che richiedono attenzione differenziata dal fornitore.
I peperoni registrano un rialzo dovuto alla fine della stagione in pieno campo. La produzione di serra siciliana sta entrando sul mercato, ma i volumi non sono ancora sufficienti a soddisfare la domanda, particolarmente forte sulla piazza di Roma. I peperoni quadrati spagnoli mantengono quotazioni elevate e stabili. Per il magazzino che lavora questa referenza, il momento è favorevole ma transitorio: quando la serra siciliana raggiungerà il pieno regime, i prezzi si normalizzeranno.
Il radicchio vive una fase contraddittoria: i prezzi sono in calo settimanale grazie alle prime produzioni venete precoci, ma restano su livelli molto elevati in assoluto, specialmente nei mercati del Centro-Sud. La carenza di prodotto estivo, causata dal caldo estremo, ha lasciato un’eredità di listini alti che si sta solo parzialmente riassorbendo. Il radicchio lungo precoce e il tondo rosso scendono. Il variegato di Castelfranco è appena partito con volumi limitati e prezzi alti. La domanda è debole, soprattutto nel Centro-Sud.
Le lattughe continuano il percorso di rientro: primi ribassi nel Centro-Sud grazie alla produzione dell’Agro Pontino e della Campania, ma i livelli restano “molto alti” rispetto all’ottobre del 2025. L’Iceberg spagnola sta subentrando all’offerta olandese in esaurimento.
Le zucchine registrano un lieve calo con domanda fiacca. La stagione di pieno campo si chiude e subentrano le serre del Lazio e della Sicilia. I prezzi sono bassi, specialmente nel confronto annuo.
| Ortaggio | Tendenza settimana | Livello vs. 2025 | Nota operativa |
|---|---|---|---|
| Peperoni | Rialzo | Elevato | Finestra di margine per il fornitore |
| Radicchio | Calo (ma alti) | Molto sopra | Domanda debole Centro-Sud |
| Lattughe | Primi ribassi | Ancora alte | Rientro lento |
| Indivie | Calo | n.d. | Offerta Lazio-Campania |
| Zucchine | Lieve calo | Basse | Domanda debole |
| Cavolfiori | Lieve rialzo | n.d. | Offerta limitata post-caldo |
I prodotti autunnali: castagne, cachi e zucche stabilizzano i banchi
La transizione verso il paniere autunnale è il secondo tema dominante della settimana. Il meteo mite e stabile ha favorito una regolarizzazione dell’offerta che, dopo un’estate di stress termico, riporta una certa normalità sui banchi.
Le castagne di grossa pezzatura si attestano tra 4,30 e 4,50 €/kg all’ingrosso. La domanda è attesa in crescita con l’arrivo dei primi freddi. Per il magazzino che gestisce questa referenza, la marginalità dipende dalla rapidità di rotazione: la castagna è un prodotto ad alta deperibilità e ogni giorno in più in magazzino erode il margine.
I cachi registrano un lieve calo settimanale. L’offerta italiana proveniente da Emilia-Romagna e Campania è in crescita e inizia a calmierare il mercato. Il cachi Vaniglia della Campania si posiziona tra 1,20 e 1,40 €/kg. Il Persimon spagnolo, al contrario, resta su livelli superiori all’anno precedente a causa del maltempo che ha colpito la produzione iberica. La domanda è ancora debole ma in ripresa con il calo delle temperature.
Le melagrane sono in calo con offerta italiana, spagnola e turca in crescita. I prezzi risultano inferiori alla media del periodo.
Le zucche restano stabili nel pieno del picco stagionale di ottobre. La varietà lunga napoletana attira particolare interesse al Sud, mentre la Delica mantiene quotazioni leggermente elevate per la disponibilità limitata ma la qualità alta. La domanda di zucche decorative per Halloween è in aumento nella seconda metà del mese.
I cavoli neri sono stabili ma su livelli alti rispetto all’anno precedente, con volumi ancora limitati.
| Prodotto autunnale | Prezzo ingrosso (€/kg) | Tendenza | vs. 2025 |
|---|---|---|---|
| Castagne (grossa pezzatura) | 4,30 – 4,50 | Stabile | n.d. |
| Cachi Vaniglia Campania | 1,20 – 1,40 | Lieve calo | n.d. |
| Persimon spagnolo | n.d. | Stabile/alto | Sopra 2025 |
| Melagrane | n.d. | Calo | Sotto media periodo |
| Zucche | n.d. | Stabili | n.d. |
| Cavoli neri | n.d. | Stabili | Sopra 2025 |
Clementine: raccolta italiana avviata ma la domanda non decolla
Le clementine registrano un lieve calo settimanale con l’avvio della raccolta italiana in Basilicata e Puglia. La domanda resta frenata dal meteo ancora mite, che non stimola il consumo di agrumi.
Le clementine spagnole mantengono quotazioni elevate a causa dell’offerta limitata e dei costi logistici alti. Il prodotto sudafricano è in fase di chiusura stagionale.
Per il fornitore di agrumi, la fase attuale è di attesa: la domanda aumenterà con il primo vero abbassamento delle temperature, e chi ha già il prodotto in magazzino deve gestire i tempi di uscita senza farsi schiacciare il prezzo dalla fretta di piazzare i volumi prima che la domanda si risvegli.
Il comparto frutticolo nel suo complesso presenta mele stabili con buona offerta italiana e cetrioli in calo per la contrazione della domanda legata al meteo più fresco.
Cosa deve fare il fornitore questa settimana
Il quadro della settimana 13-17 ottobre impone al fornitore ortofrutticolo tre azioni operative.
La prima: sui pomodori, verificare che il listino di cessione alla GDO incorpori per intero l’aumento del costo di approvvigionamento. Il datterino a 6,50 €/kg all’ingrosso è un costo di acquisto record. Se il buyer contesta il listino, il fornitore deve presentare i dati di costo documentati. Un listino giustificato dai costi non è una pratica sleale; un listino imposto dal buyer che non copre i costi lo è.
La seconda: sull’uva da tavola, documentare il prezzo di cessione e confrontarlo con il costo di produzione e confezionamento. Se il ribasso del 4,6% settimanale viene trasferito interamente sul fornitore senza adeguamento del prezzo di cessione, la vendita sotto costo va registrata.
La terza: sulle referenze autunnali in fase di ingresso, negoziare i listini di prima quotazione con dati alla mano. Le castagne a 4,30-4,50 €/kg e i cachi a 1,20-1,40 €/kg sono prezzi di partenza che definiscono il margine per tutta la stagione.
Se vuoi strutturare un sistema di tracciamento dei costi per ogni lotto lavorato, contattaci.
Per conoscere i tuoi diritti nelle trattative con la GDO e le pratiche sleali vietate dal D.Lgs. 198/2021, scarica la guida gratuita “Difenditi dalla GDO”.
Fonti
- Andamento prezzi ortofrutta in Italia al 12 ottobre 2026 — FreshPoint Magazine
- Andamento prezzi ortofrutta in Italia al 5 ottobre 2026 — FreshPoint Magazine
- Castagne 4,30-4,50 €/kg e calamari a 7: cosa succede ai prezzi — SoldiOnline / Borsa della Spesa BMTI
- Con clima più stabile scendono prezzi di frutta e verdura: cosa costa di meno questo autunno — QuiFinanza / Borsa della Spesa BMTI
- Ultimi prezzi ortofrutticoli all’ingrosso rilevati fino al 16 ottobre 2026 — FreshPlaza
FAQ
Il caldo prolungato dell’estate 2026 ha ridotto le rese sia in pieno campo sia nelle serre siciliane. La transizione dalla produzione estiva a quella autunnale è avvenuta in ritardo e con volumi insufficienti. Il datterino ha superato i 6,50 €/kg all’ingrosso, livelli definiti come “mai registrati prima” dalle rilevazioni di settore.
L’uva da tavola ha registrato un calo del 4,6% rispetto alla settimana precedente secondo la Borsa della Spesa (BMTI/Italmercati/Consumerismo). Il ribasso è confermato anche su base annua: i prezzi restano inferiori ai livelli dello stesso periodo del 2025. La varietà Vittoria è in chiusura, mentre subentrano Red Globe, Italia e Pizzutello.
Le castagne di grossa pezzatura si attestano tra 4,30 e 4,50 €/kg all’ingrosso secondo la Borsa della Spesa elaborata da BMTI, Italmercati e Consumerismo No Profit. La domanda è attesa in crescita con l’arrivo dei primi freddi autunnali.
Il fornitore deve tracciare il costo reale per ogni lotto lavorato — materia prima, energia, imballaggio, trasporto refrigerato — e confrontarlo con il prezzo di cessione. Quando il ribasso stagionale supera il differenziale giustificato dai volumi, ogni vendita sotto costo va documentata. Il D.Lgs. 198/2021 vieta espressamente le pratiche sleali nella filiera agroalimentare, compresa l’imposizione di prezzi che non coprono i costi di produzione.
#DalBancaleAlDato
Lascia un commento