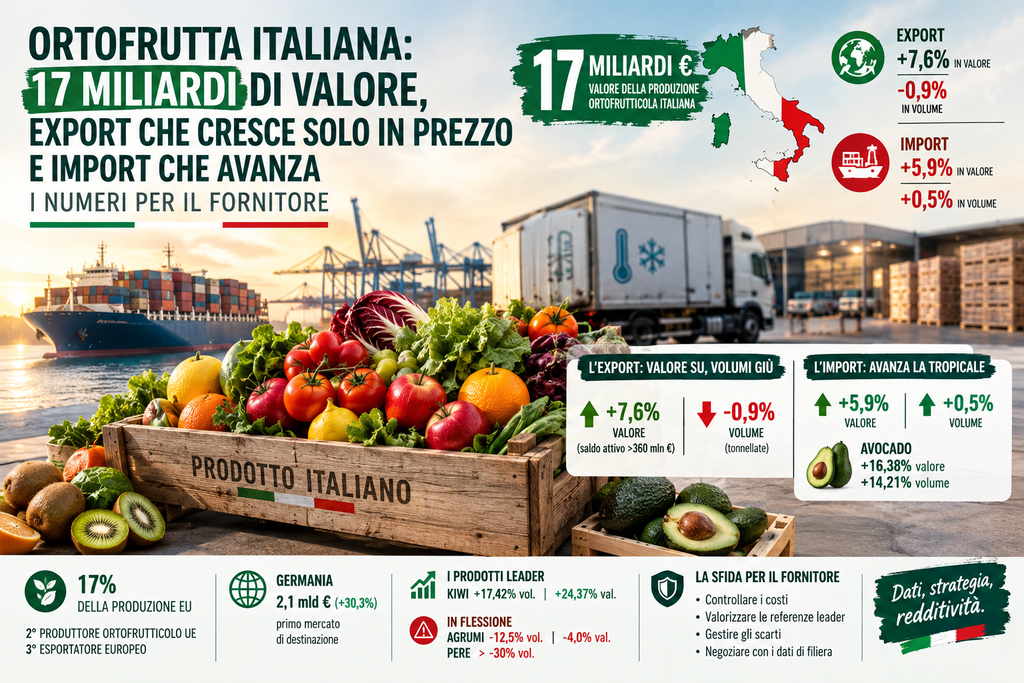
Il comparto ortofrutticolo nazionale esprime un valore di produzione pari a diciassette miliardi di euro. Tuttavia i dati dell’export rivelano una dinamica guidata dall’aumento dei prezzi piuttosto che dall’espansione dei volumi. Nel primo trimestre 2026 le spedizioni estere crescono del 7,6% in valore ma registrano una contrazione dello 0,9% nelle tonnellate lavorate. Nel medesimo periodo le importazioni di frutta tropicale guadagnano quote di mercato nei punti vendita nazionali. In questa analisi esaminiamo i dati di filiera e le azioni concrete per difendere la redditività del tuo magazzino.
Il paradosso dell’export: valore in crescita e volumi in calo
I dati sul commercio estero elaborati da Fruitimprese su rilevazioni ISTAT tracciano un quadro complesso per i magazzini nazionali.
Nel primo trimestre del 2026 le esportazioni ortofrutticole hanno registrato un incremento del 7,6% in valore. Il saldo attivo della bilancia commerciale ha superato la quota di 360 milioni di euro, con un aumento del 15,3% rispetto allo stesso periodo dell’anno precedente.
Tuttavia la quantità totale di merce spedita oltre confine ha subito una contrazione dello 0,9%. Questo scostamento dimostra che l’aumento del fatturato estero dipende dall’aumento dei prezzi unitari di cessione, non da un’espansione reale delle quote di mercato.
L’incremento dei listini riflette l’inflazione dei costi di produzione: energia, imballaggi e trasporti refrigerati. I magazzini italiani vendono un quantitativo di merce leggermente inferiore incassando un valore monetario più alto. Questa dinamica rappresenta l’adeguamento dei prezzi ai costi industriali, non un segnale di crescita commerciale.
Il contesto storico conferma la tendenza: nell’intero anno 2025, l’export ortofrutticolo italiano ha raggiunto un valore di 6,68 miliardi di euro (+11% sul 2024) con un volume di 3,92 milioni di tonnellate (+8,1%). Nel primo semestre 2026 la crescita complessiva si è attestata al +4,18%, un rallentamento rispetto al ritmo del 2025.
| Indicatore Q1 2026 | Variazione valore (€) | Variazione volume (t) |
|---|---|---|
| Export ortofrutticolo | +7,6% (saldo attivo >360 mln €) | -0,9% |
| Import ortofrutticolo | +5,9% | +0,5% |
| Kiwi export | +24,37% | +17,42% |
| Agrumi export | -4,0% | -12,5% |
| Pere export | n.d. | oltre -30% |
| Avocado import | +16,38% | +14,21% |
Fonte: Fruitimprese su dati ISTAT, Q1 2026.
Le importazioni in accelerazione: la spinta della frutta tropicale
Mentre l’esportazione fatica ad incrementare i volumi, le importazioni di ortofrutta in Italia registrano un’accelerazione costante.
Nel primo trimestre 2026 le entrate di prodotto estero sono cresciute del 5,9% in valore e dello 0,5% in volume. La domanda dei consumatori italiani si orienta sempre più verso la frutta esotica e i prodotti di importazione destagionalizzati.
L’importazione di avocado ha registrato un balzo del 14,21% in volume e del 16,38% in valore. La frutta tropicale nel suo complesso mostra una dinamica di crescita strutturale che modifica progressivamente la composizione dei banchi della grande distribuzione.
L’avanzata dei prodotti esteri riduce lo spazio espositivo dedicato all’ortofrutta tradizionale italiana. I magazzini nazionali devono affrontare la concorrenza di prodotti provenienti da Paesi con costi di manodopera e costi energetici inferiori. Per il fornitore italiano il rischio concreto è la perdita di facing nel reparto ortofrutta a favore di referenze esotiche con un rapporto qualità-prezzo percepito più vantaggioso dal consumatore.
La dimensione economica della filiera e il posizionamento europeo
La produzione ortofrutticola italiana genera un valore agricolo di circa 17 miliardi di euro, pari a circa un quarto dell’intera produzione agricola nazionale, secondo le stime di Nomisma. La filiera allargata, che comprende trasformazione, imballaggi, macchinari e logistica, raggiunge un valore complessivo di 60 miliardi di euro secondo i dati presentati a Macfrut 2026.
L’Italia si conferma il secondo produttore ortofrutticolo dell’Unione Europea, rappresentando il 17% del valore totale comunitario, e il terzo esportatore europeo dopo Spagna e Paesi Bassi.
La Germania costituisce il primo mercato di destinazione, assorbendo oltre 2,1 miliardi di euro di prodotti ortofrutticoli italiani nel 2025, con una crescita del 30,3% su base annua. A seguire: Francia con 722 milioni di euro (+10,2%), Austria con 476 milioni (+6,7%), Svizzera con 397 milioni (+5,5%) e Spagna con 319 milioni (+4,4%).
Tra i mercati a più rapida crescita si segnalano l’Egitto (+172,7%), la Romania (+28,6%), l’Ungheria (+26,2%), la Repubblica Ceca (+17,4%) e l’Arabia Saudita (+15,9%).
Chi trattiene il valore della filiera: la pressione sui margini del fornitore
Nonostante la rilevanza economica del settore, il margine operativo dei magazzini di confezionamento subisce una forte compressione.
L’aumento del 7,6% del valore export viene in larga parte assorbito dall’incremento dei costi industriali. I distributori mantengono la propria marginalità percentuale applicando i ricarichi sui prezzi finali al consumo. Il fornitore ortofrutticolo, al contrario, sostiene l’intero rischio operativo legato allo scarto di lavorazione, al calo peso e alle contestazioni di resa.
Il calcolo è diretto: se il prezzo unitario di cessione sale del 7,6% ma i costi di imballaggio, energia e trasporto refrigerato salgono nella stessa misura o superiore, il margine netto del magazzino resta invariato o peggiora. La crescita del fatturato estero copre l’inflazione dei costi, non genera extra-profitti per il fornitore.
Questa dinamica si manifesta con particolare evidenza nelle linee commodity in flessione. Dove i volumi calano — come negli agrumi (-12,5%) e nelle pere (oltre -30%) — il magazzino perde economie di scala e il costo unitario di lavorazione aumenta ulteriormente.
La polarizzazione del mercato: prodotti leader e comparti in sofferenza
L’analisi delle singole categorie merceologiche evidenzia una profonda differenza di prestazioni tra i comparti ortofrutticoli.
Il kiwi rappresenta il caso di maggior successo: le esportazioni registrano un incremento del 17,42% in volume e del 24,37% in valore nel primo trimestre 2026. Questo dato indica non solo una crescita della domanda internazionale ma anche una capacità del prodotto italiano di posizionarsi su fasce di prezzo premium.
Il comparto agrumicolo arretra con un calo del 12,5% nelle quantità esportate e del 4% nel valore. La flessione produttiva, legata a fattori climatici e fitosanitari, riduce la capacità dell’Italia di competere con i volumi della Spagna, che per la campagna 2026/27 prevede un raccolto di 5,74 milioni di tonnellate.
Le pere registrano la situazione più critica: le spedizioni estere subiscono una contrazione superiore al 30% a causa dei problemi produttivi strutturali che colpiscono il comparto da diverse campagne.
La concentrazione delle performance positive su poche categorie espone la filiera ai rischi delle avversità climatiche e delle fluttuazioni di mercato. Un magazzino che dipende da un’unica referenza forte è un magazzino vulnerabile.
Cosa può fare il fornitore: negoziare con i dati di filiera
Per difendere la redditività aziendale in un contesto di costi crescenti, il magazzino ortofrutticolo deve adottare cinque azioni operative concrete.
La prima azione è l’integrazione dei dati di costo: calcolare l’incidenza esatta di energia, imballaggi e manodopera per ogni singolo lotto lavorato. Senza questa base analitica, qualsiasi negoziazione con il buyer si riduce a una trattativa a sensazione.
La seconda è l’analisi dei margini per canale: monitorare la redditività effettiva tra la vendita alla GDO nazionale e l’esportazione diretta. I dati Q1 2026 mostrano che l’export genera valore, ma solo il confronto analitico con il canale domestico permette di allocare i volumi in modo razionale.
La terza è la valorizzazione delle referenze leader: sviluppare i volumi delle specie a più alto margine, come il kiwi e i prodotti confezionati, riducendo la dipendenza dalle linee commodity in flessione.
La quarta è la gestione rigorosa degli scarti: tracciare lo sfrido e il calo peso in banchina per evitare contestazioni di resa che erodono il margine già compresso.
La quinta è la negoziazione documentata: presentare ai buyer prospetti analitici sui costi di produzione per giustificare gli adeguamenti di listino. Un listino sostenuto dai dati si difende meglio di un listino fondato sulla consuetudine.
Se vuoi analizzare i margini operativi del tuo magazzino e migliorare la gestione dei listini, contattaci per una consulenza.
Per prepararti alla trattativa stagionale con la GDO, scarica la guida gratuita “Difenditi dalla GDO”.
Fonti
- Ortofrutta, export in valore a +7,6% nei primi tre mesi del 2026 — FreshPoint Magazine
- L’import di frutta cresce più dell’export — Avvenire
- Filiera mondiale dell’ortofrutta si incontra a Macfrut — Ecoseven
- Italian fruit and vegetable exports rise 4.18% in 2026 — FreshPlaza
- Inflazione settembre 2026: ortaggi a +8,4% e gasolio a +34,9% — FreshLogic
faq
L’aumento del valore monetario delle esportazioni è guidato dall’adeguamento dei prezzi di cessione, necessario per coprire l’aumento dei costi di produzione, imballaggio e logistica. I magazzini vendono quantità leggermente inferiori a prezzi unitari più alti: il fatturato sale ma le quote di mercato non si espandono.
La Germania è il principale partner commerciale dell’Italia per l’ortofrutta, con un valore di 2,1 miliardi di euro nel 2025 e una crescita del 30,3% su base annua. Seguono Francia (722 milioni), Austria (476 milioni) e Svizzera (397 milioni).
L’incremento dell’import di frutti esotici come l’avocado (+14,21% in volume nel Q1 2026) sottrae spazio espositivo all’ortofrutta tradizionale italiana nei banchi della GDO. Il fornitore nazionale compete con prodotti provenienti da Paesi con costi di manodopera e logistica inferiori.
Il kiwi guida la classifica con un incremento del 17,42% in volume e del 24,37% in valore nel primo trimestre 2026. Al contrario, gli agrumi cedono il 12,5% in volume e le pere subiscono un crollo superiore al 30% nelle spedizioni estere.
#DalBancaleAlDato
Lascia un commento