Coldiretti denuncia prezzi ai produttori giù del 20% nonostante il caldo. Al dettaglio salgono. Il magazzino è nel mezzo: compra a meno ma la GDO non riconosce il risparmio. Le angurie si stanno esaurendo. Le pesche tardive iniziano a salire. Il Ferragosto ha frenato la domanda, ma dalla prossima settimana l’Italia riapre su un’offerta più scarsa.
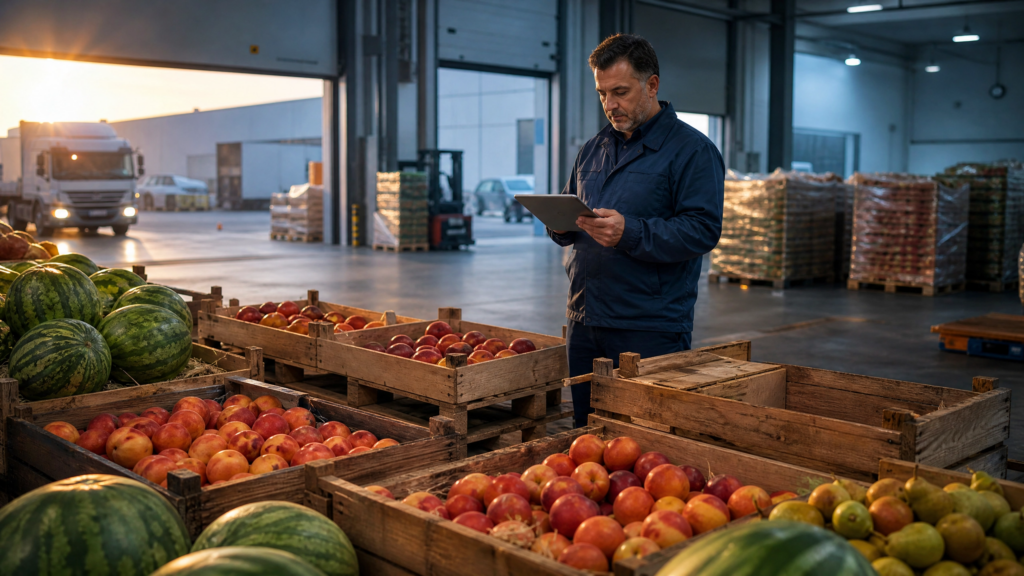
Tre di notte. Il magazzino è mezzo vuoto. Ferragosto ha rallentato tutto: meno bilici dal campo, meno ordini dalla GDO, meno gente in banchina. I prezzi della settimana scorsa sono ancora quelli.
Ma sotto la superficie qualcosa sta cambiando. I cocomeri che una settimana fa erano ovunque adesso si trovano meno. Le pesche precoci sono finite. Le pere Carmen si stanno assestando. E un dato Coldiretti di inizio agosto racconta una storia che chi sta in banchina conosce bene: i prezzi ai produttori sono crollati del 20%, ma sullo scaffale del supermercato la frutta costa di più.
Chi ci rimette? Chi sta nel mezzo.
Il dato Coldiretti: -20% ai produttori
La Consulta ortofrutticola di Coldiretti ha analizzato i dati ISMEA della quarta settimana di luglio. Il confronto con lo stesso periodo dell’anno scorso è brutale.
Le pere hanno perso il 17%. Le pesche e le nettarine il 18%. Le susine il 20%. Le albicocche il 34%.
Il caldo ha anticipato le raccolte. L’offerta si è concentrata in poche settimane. Troppo prodotto nello stesso momento. I prezzi sono crollati.
Nel frattempo, le importazioni di frutta fresca sono cresciute del 9% nei primi quattro mesi dell’anno. La frutta dall’Africa è aumentata del 44%. Più prodotto da fuori significa più pressione sui prezzi interni.
La forbice che strangola il magazzino
Ecco il paradosso. I produttori vendono a meno. Ma il consumatore paga di più. Il carrello della spesa cresce dell’1% su base annua secondo la CNA. L’inflazione generale è al 2,9%.
La frutta al dettaglio è in lieve calo (-0,7% su base annua). Gli ortaggi salgono del 2,6%. I consumi estivi di meloni e angurie sono esplosi: +25% in volume. Gelati, insalate e mozzarella tra +10% e +15%.
La domanda c’è. I volumi girano. Ma il prezzo al produttore non sale. E il magazzino è in mezzo: compra a meno dal campo ma non riesce a girare quel risparmio in margine. La GDO tiene i prezzi di acquisto bassi e quelli di vendita alti. La differenza resta nella filiera intermedia.
Per chi gestisce un magazzino, questo è il momento di guardare i numeri con attenzione. Se il prezzo di acquisto è sceso del 18% sulle pesche ma il prezzo di vendita alla GDO è rimasto invariato, dove sta finendo la differenza?
Angurie: la fine del ciclo
Le angurie sono il prodotto che ha segnato tutta l’estate. Prezzi in discesa libera per settimane. Al MOF di Fondi la Crimson era scesa a 0,50-0,60 euro al chilo a inizio agosto. La seedless a 0,60-0,70.
Questa settimana la situazione cambia. L’offerta anticipata dal caldo si sta esaurendo. I campi che hanno prodotto in anticipo adesso sono vuoti. Le grandinate al Centro-Nord hanno colpito diversi areali tra Marche ed Emilia-Romagna.
Di conseguenza, chi ha ancora angurie in magazzino ha un prodotto che vale di più di una settimana fa. Il rialzo non sarà esplosivo, ma la discesa è finita. La curva si inverte.
Pesche: le precoci sono finite, le tardive salgono
Le pesche gialle alla rinfusa quotavano 1,50-1,60 euro al chilo la settimana scorsa al MOF. Le nettarine 1,40-1,60. Prezzi stabili.
Questa settimana le varietà precoci sono esaurite. Le tardive prendono il posto, ma con volumi inferiori. La compressione della finestra di raccolta causata dal caldo ha ridotto il periodo di disponibilità.
Il risultato è prevedibile: meno offerta, stessa domanda, prezzo che sale. Non di molto, ma il trend è cambiato. Chi deve comprare pesche per la GDO la prossima settimana pagherà di più di questa.
Pere: campagna in consolidamento
Le pere Carmen e Coscia hanno debuttato la settimana scorsa. Al MOF le Carmen cal. 60+ quotavano 1,30-1,50 euro al chilo. Le Coscia 1,50-1,70. A Padova le Carmen arrivavano a 2,20-2,40.
Questa settimana i prezzi si stanno assestando. La campagna italiana è partita bene. I volumi aumentano ma senza eccessi. Le quotazioni dovrebbero restare stabili nelle prossime due settimane.
Per il magazzino, le pere sono la referenza su cui costruire i listini di fine estate. Chi ha già contratti con la GDO per le pere deve consolidare i prezzi adesso, prima che la domanda post-Ferragosto li spinga in alto.
Ortaggi: stabili con qualche tensione
I pomodori da sugo pugliesi restano intorno a 0,75-0,85 euro al chilo. Qualità buona, resa elevata. Il ciliegino tiene a 2,00-2,20.
L’insalata gentile resta sopra i 2,00 euro. I finocchi soffrono il caldo e la qualità è altalenante.
Sugli ortaggi il dato CNA segnala un +2,6% dei prezzi al dettaglio su base annua. Non è tanto, ma è l’unica categoria che sale. Per il magazzino significa che c’è spazio per negoziare qualcosa in più sulla verdura rispetto alla frutta.
L’effetto Ferragosto: domanda ferma, offerta che cala
Il Ferragosto ha rallentato la domanda. Meno ordini dalla GDO, meno camion, meno urgenza. I mercati all’ingrosso hanno lavorato a regime ridotto.
Ma dalla prossima settimana tutto riprende. I CEDI riaprono a pieno ritmo. I consumatori tornano a fare la spesa regolare. La domanda torna.
Il problema è che l’offerta non torna allo stesso modo. Le raccolte anticipate dal caldo si sono esaurite. I danni da grandine hanno ridotto la produzione futura. Le varietà tardive hanno volumi inferiori alle precoci.
Di conseguenza, la settimana del 18-22 agosto sarà probabilmente la prima con rialzi significativi. Non su tutto, ma su angurie, meloni e pesche tardive sì.
Il costo che nessuno vede: il gasolio
Un dato che Coldiretti segnala e che il magazzino conosce bene: il gasolio agricolo è passato da 1,16 a 1,44 euro al litro. Un rialzo del 24% in poche settimane.
Il gasolio muove i camion che portano la merce dal campo. Muove i muletti in banchina. Alimenta i generatori di emergenza. Quel rialzo non è nei listini della Camera di Commercio, ma è nel conto economico di ogni magazzino.
Il quadro per chi sta in banchina
Tre cose da tenere a mente questa settimana.
La forbice tra campo e scaffale si allarga. I produttori vendono a meno, la GDO vende a uguale o di più. Il magazzino è schiacciato nel mezzo. Se non rinegozia, il margine si assottiglia.
Le angurie e le pesche precoci si esauriscono. Chi ha scorte ha un vantaggio temporaneo. Chi deve comprare la prossima settimana pagherà di più.
Il post-Ferragosto riaccende la domanda su un’offerta ridotta. I rialzi saranno selettivi ma reali.
👉 Scopri le architetture gestionali per il magazzino 2027
Fonti
FreshLogic — Prezzi ortofrutta 10 agosto 2026: angurie, pesche, pere mercati
FreshLogic — Come usare i dati ISMEA per la trattativa GDO ortofrutta
FreshLogic — Costi di produzione ortofrutta: listino GDO e rinegoziazione
SoldiOnline/Coldiretti — Ortofrutta in crisi, prezzi ai produttori giù del 20%: https://www.soldionline.it/notizie/economia-politica/ortofrutta-in-crisi-prezzi-ai-produttori-giu-del-20-nonostante-il-caldo
SoldiOnline/CNA — Caldo e spesa estiva, consumi su meloni e angurie ma prezzi fermi: https://www.soldionline.it/notizie/economia-politica/caldo-e-spesa-estiva-consumi-su-meloni-e-gelati-ma-prezzi-fermi
Teleborsa — Consumi alimentari, ecco come cambiano con il caldo: https://www.teleborsa.it/News/2026/08/14/consumi-alimentari-ecco-come-cambiano-con-il-caldo-51.html
ISMEA Mercati — Prezzi all’origine prodotti ortofrutticoli: https://www.ismeamercati.it/flex/cm/pages/ServeBLOB.php/L/IT/IDPagina/497
FAQ
Il caldo ha anticipato le raccolte concentrando l’offerta in poche settimane. Troppo prodotto nello stesso momento ha fatto crollare i prezzi. In più le importazioni di frutta fresca sono cresciute del 9% e quelle dall’Africa del 44%, aumentando la pressione competitiva sui produttori italiani.
Le angurie sono in fase di esaurimento. L’offerta anticipata dal caldo si sta chiudendo. Le grandinate al Centro-Nord hanno ridotto la produzione futura. Chi ha ancora angurie in magazzino ha un prodotto che vale di più. La discesa dei prezzi delle ultime settimane si sta invertendo.
Il Ferragosto ha rallentato la domanda. Ma dalla settimana del 18 agosto i CEDI riaprono a pieno ritmo e i consumatori tornano alla spesa regolare. L’offerta sarà più scarsa per via delle raccolte anticipate e dei danni da grandine. Rialzi attesi su angurie, meloni e pesche tardive.
È la differenza tra quanto riceve il produttore e quanto paga il consumatore. Coldiretti segnala che i produttori vendono a -20% rispetto all’anno scorso, ma i prezzi al dettaglio non calano nella stessa misura. La differenza resta nella filiera intermedia, tra GDO e logistica.
Guardando i numeri con attenzione. Se il prezzo di acquisto è sceso del 18% sulle pesche ma il prezzo di vendita alla GDO è rimasto invariato, il magazzino deve capire dove finisce la differenza. Rinegoziare i listini con la GDO sulla base dei dati ISMEA è il primo passo.
#DalBancaleAlDato
Lascia un commento