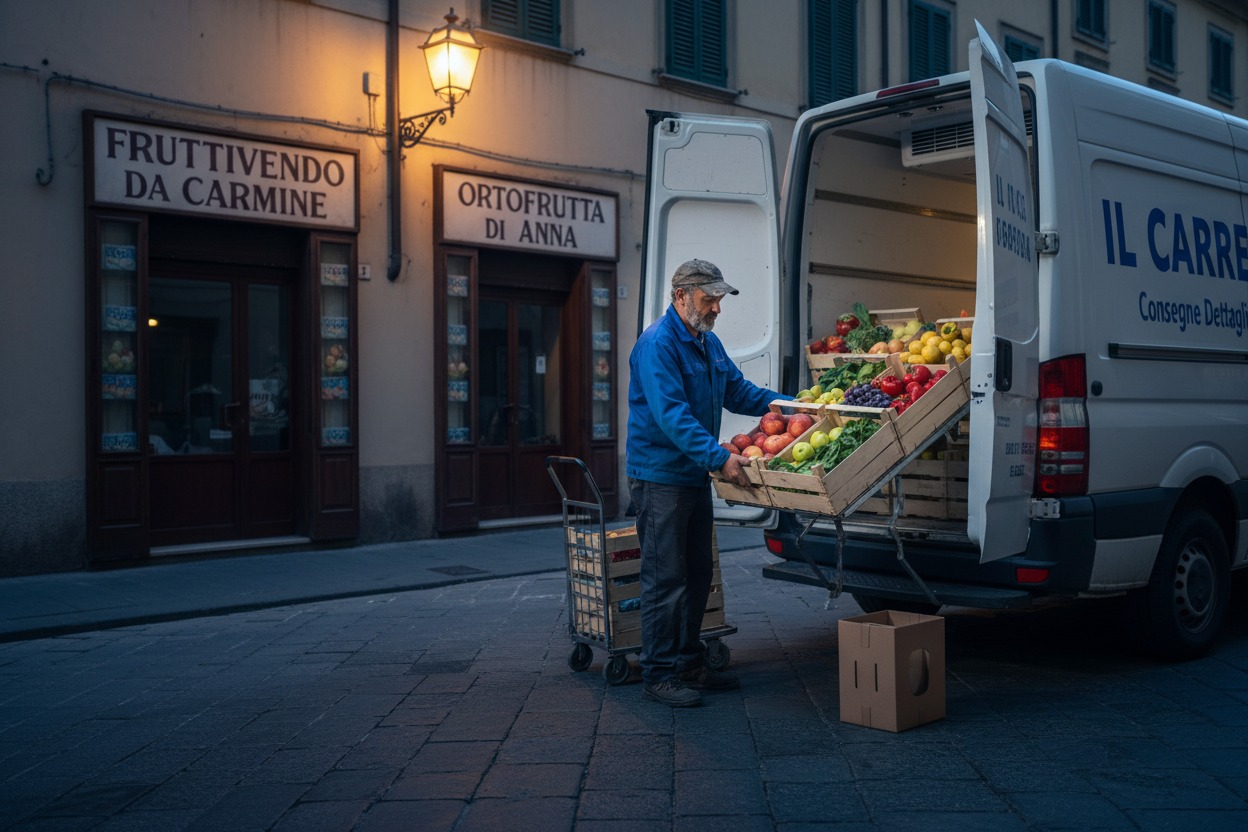
L’orologio segna le 3. Carico il furgone per le consegne ai dettaglianti della zona. Negli ultimi mesi, due dei miei clienti storici — fruttivendoli con trent’anni di attività — mi hanno detto la stessa cosa con parole diverse: “i clienti vengono meno spesso”.
I dati CSO Italy di marzo 2026 confermano quello che questi commercianti vivono ogni giorno sul campo. I mercati ambulanti e rionali arretrano del 21% in volume rispetto al primo trimestre 2025 — e risultano quasi dimezzati rispetto al 2022, con un calo del 48%. I fruttivendoli specializzati perdono il 10%. Nello stesso periodo, supermercati e discount continuano ad aumentare il proprio peso.
Non è un giudizio sulla qualità del prodotto venduto dal dettaglio tradizionale. È un cambiamento nel comportamento di acquisto — e chi lavora nella filiera, dal grossista al dettagliante, deve capirlo per adattarsi.
Il Dato: Cosa Dice CSO Italy
Nel primo trimestre 2026, gli acquisti domestici di ortofrutta delle famiglie italiane si sono attestati intorno a 1,3 milioni di tonnellate, in linea con lo stesso periodo del 2025. La spesa ha superato i 3,25 miliardi di euro, con una crescita dell’1%. A marzo, in particolare, i volumi sono scesi del 3% rispetto a marzo 2025, attestandosi a circa 503 mila tonnellate.
Il dato che racconta il cambiamento strutturale, però, non è il volume complessivo — è la sua distribuzione tra i canali. La grande distribuzione organizzata, supermercati e discount, continua ad aumentare il proprio peso. Il confezionato ha raggiunto il 45% dei volumi complessivi del trimestre, il livello più alto mai registrato nel perimetro osservato da CSO Italy.
I canali tradizionali subiscono l’effetto opposto, e in modo marcato: mercati ambulanti e rionali -21% sul primo trimestre 2025, quasi dimezzati rispetto al 2022 (-48%). I fruttivendoli specializzati -10%.
Perché Sta Succedendo: la Logica della Frequenza
La spiegazione che emerge dall’analisi non riguarda la qualità del prodotto. Riguarda la frequenza di visita e il numero di bisogni che un canale può soddisfare in un solo passaggio.
Il cliente che sceglie supermercato o discount concentra più bisogni nello stesso luogo: la spesa settimanale, e in quello stesso percorso trova confezionato, promozioni e biologico. Se la famiglia concentra la spesa in un solo passaggio settimanale, il canale che offre più categorie nello stesso luogo parte in vantaggio strutturale.
Il fruttivendolo specializzato, per sua natura, offre una categoria sola. Chi ci va, ci va apposta — un passaggio aggiuntivo rispetto alla spesa principale. E nei mesi in cui il tempo è poco e i prezzi sono alti, i passaggi aggiuntivi sono i primi a essere tagliati.
Questo non significa che il fruttivendolo abbia perso valore. Significa che il suo valore — qualità, selezione, competenza, prossimità — non viene più scelto per inerzia. Deve essere reso visibile prima che il cliente abbia già risolto la spesa altrove.
Dove il Dettaglio Specializzato Tiene: il Caso Pesche e Nettarine
Non tutti i segnali sono negativi. Per alcune categorie specifiche, il fruttivendolo mantiene — e in alcuni casi rafforza — la propria posizione.
Per pesche e nettarine, il supermercato resta il canale principale (38,5% a volume), ma con una quota inferiore di oltre 10 punti rispetto alla frutta in generale (49%). E il secondo canale preferito per questa categoria non è il discount, come accade per la frutta nel complesso — è il fruttivendolo, con una quota del 17,5%, leggermente superiore al discount (16,3%).
Il segnale è chiaro: per i prodotti dove la qualità, la maturazione al punto giusto e la selezione fanno una differenza percepibile dal consumatore, il fruttivendolo specializzato resta un riferimento. Per i prodotti dove la differenza percepita è minima — referenze standardizzate, confezionate, di lunga conservazione — il vantaggio competitivo del dettaglio specializzato si assottiglia.
La Risposta del Settore: Verso un Nuovo Format
Il presidente di Italmercati Fabio Massimo Pallottini, in un recente confronto di settore, ha indicato la direzione: l’ortofrutta oggi è un prodotto di qualità che va curato e gestito con professionalità, e i mercati all’ingrosso stanno lavorando a un nuovo format di negozio per il dettaglio specializzato.
Le indicazioni concrete che emergono dal dibattito di settore convergono su alcuni punti. Prodotti innovativi che il supermercato fatica a replicare con la stessa qualità — centrifughe e succhi freschi, frutta e verdura già tagliata e pronta al consumo, gastronomia vegetale preparata in negozio. Rapidità nel servizio, incluyendo la possibilità di consegnare la spesa ordinata — quello che nel dibattito di settore viene chiamato “e-commerce di prossimità”. Comunicazione della selezione e dell’origine — rendere visibile, con etichette, schermi o semplicemente con il dialogo al banco, da dove viene il prodotto e perché è stato scelto.
Cosa Significa per Grossisti e Fornitori
Per chi rifornisce dettaglianti specializzati, questo cambiamento ha un’implicazione diretta: il dettagliante che sopravvive e cresce in questo scenario non è più solo un punto vendita — sta diventando un piccolo operatore di servizi.
Il grossista che riesce a supportare questa evoluzione — fornendo non solo prodotto ma anche informazioni sull’origine, documentazione di tracciabilità, prodotto già selezionato per qualità superiore destinato specificamente al canale specializzato — si posiziona come partner strategico, non come semplice fornitore di materia prima.
Allo stesso tempo, i dati sui volumi in calo nei canali tradizionali sono un segnale per i grossisti che servono prevalentemente questo canale: la base clienti si sta restringendo, e la sopravvivenza dei clienti rimanenti dipende dalla loro capacità di differenziarsi. Supportare questa differenziazione — con prodotto di qualità superiore, informazioni di filiera, flessibilità negli ordini — è nell’interesse del grossista quanto del dettagliante.
Per approfondire come la GDO sta cambiando il proprio approccio all’ortofrutta e cosa significa per i fornitori, leggi: Plant Based e Ortofrutta: come il reparto frutta e verdura diventa la nuova frontiera della GDO nel 2026 https://freshlogic.it/plant-based-ortofrutta-gdo-2026-nuova-frontiera/
Vuoi Capire Come Posizionare la Tua Offerta per il Dettaglio Specializzato?
👉 Iscriviti alla lista d’attesa
Hai bisogno di supporto per strutturare un’offerta dedicata ai fruttivendoli e al dettaglio di prossimità? 👉 Richiedi la consulenza gratuita
Fonti
FreshLogic — Plant Based e Ortofrutta: la nuova frontiera della GDO nel 2026
FreshLogic — La Consulta dei Mercati all’Ingrosso: cosa cambia con la riforma Italmercati
FreshLogic — Ortofrutta italiana 2026: consumi in calo del 3% ma spesa in aumento — i dati CSO Italy
CSO Italy — Italia: i consumi di frutta e verdura, marzo 2026 e primo trimestre: https://www.csoservizi.com/prodotto/italia-i-consumi-di-frutta-e-verdura-marzo-2026/
Sbircia la Notizia — Ortofrutta 2026: marzo cala del 3% e la spesa sale: https://www.sbircialanotizia.it/articoli/2026/05/27/ortofrutta-q1-a7m4p/
Italiafruit News — Il fruttivendolo strizza l’occhio a pesche e nettarine: https://www.italiafruit.net/il-fruttivendolo-strizza-locchio-a-pesche-e-nettarine
Italiafruit News — Ortofrutta, cresce il dettaglio specializzato: https://www.myfruit.it/news/ortofrutta-cresce-dettaglio-specializzato
FAQ
Il calo dei fruttivendoli del 10% è un trend irreversibile? I dati mostrano un trend in atto da anni, ma non uniforme: per alcune categorie come pesche e nettarine, il fruttivendolo mantiene una quota significativa e in alcuni casi superiore al discount. Il trend è reversibile dove il dettaglio specializzato riesce a comunicare un valore differenziale chiaro — qualità, selezione, servizi aggiuntivi.
Cosa può fare concretamente un fruttivendolo per invertire il trend? Le indicazioni che emergono dal settore convergono su tre aree: prodotti a valore aggiunto che il supermercato non replica facilmente (frutta tagliata, centrifughe, gastronomia vegetale), servizi di consegna rapida per la spesa di prossimità, e comunicazione visibile dell’origine e della selezione del prodotto.
I mercati ambulanti sono in crisi più dei fruttivendoli fissi: perché? I mercati ambulanti e rionali hanno perso il 48% dei volumi rispetto al 2022 — più del doppio del calo dei fruttivendoli specializzati (-10%). La differenza principale è la frequenza e la prevedibilità: un negozio fisso è disponibile tutti i giorni, un mercato rionale ha giorni e orari fissi che spesso non coincidono con i tempi della spesa moderna.
Il confezionato al 45% dei volumi è positivo o negativo per la filiera? È un dato strutturale che riflette la preferenza dei consumatori per praticità e garanzia di qualità/origine. Per la filiera ortofrutticola è un’opportunità se si sa intercettare: il confezionamento di qualità, con tracciabilità e branding, è un segmento in crescita anche per i produttori più piccoli che riescono a organizzarsi.
#DalBancaleAlDato
📦 Il tuo magazzino è pronto per il 2027?
Tracciabilità digitale, dati ESG, codici GS1: dal 2027 i buyer GDO li daranno per scontati. Io quel passaggio l'ho già fatto nel mio magazzino — e posso rifarlo nel tuo in 48 ore.
Fai il Check-up gratuito →
Lascia un commento