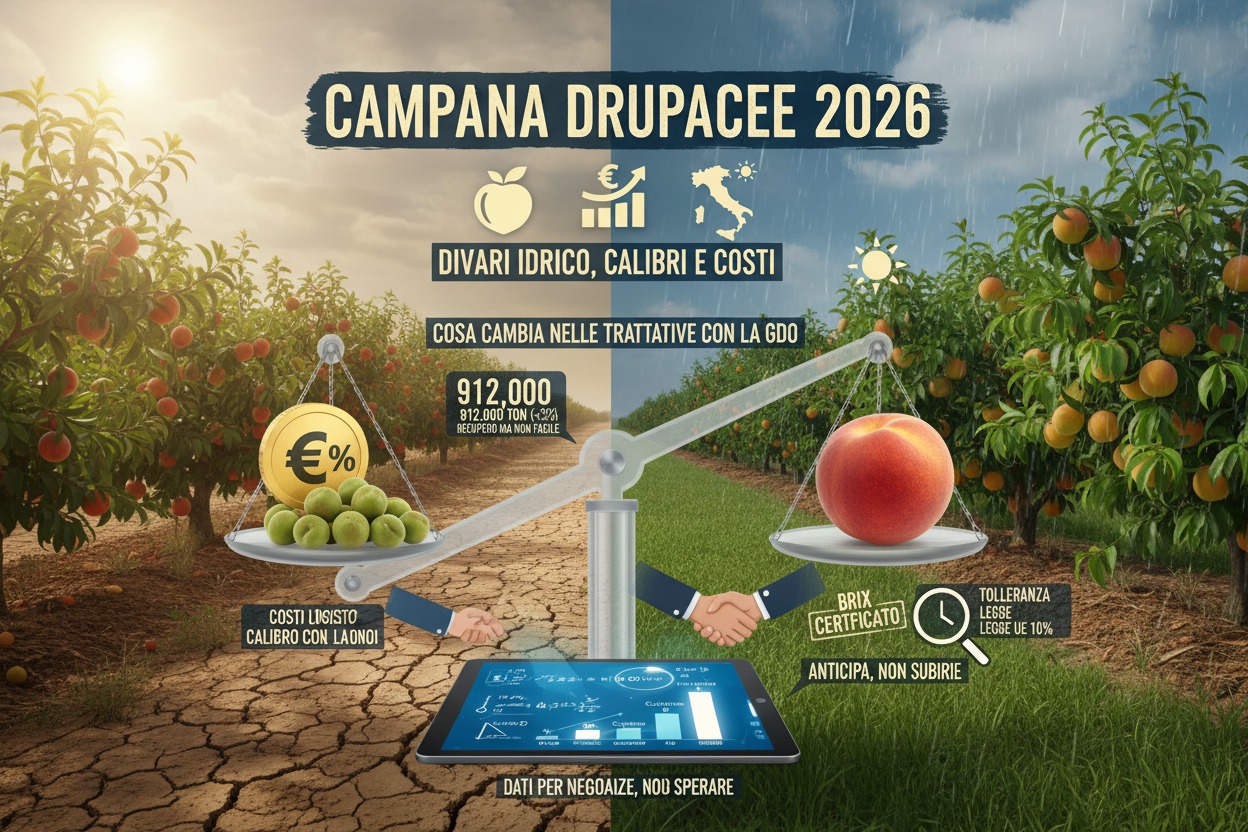
La campagna drupacee 2026 vale circa 912.000 tonnellate in Italia (+3%), ma dietro il recupero ci sono nodi concreti: calibri piccoli sulle varietà precoci per una primavera fredda, un Nord con i suoli aridi (−30% di umidità) e costi di logistica e imballaggi fino al +30%. Ecco come questo cambia le trattative con la GDO.
Sulla carta, la stagione 2026 delle drupacee è di recupero. Sotto la carta, chi carica i bilici sa che il quadro è più complicato: frutti più piccoli del previsto, costi che corrono, e un’Italia idrica spaccata in due.
Per un’Organizzazione di Produttori, leggere bene questi tre segnali fa la differenza tra subire la GDO e trattarci alla pari. Vediamo i numeri veri della campagna e cosa significano in banchina.
Il fatto: una campagna in recupero, ma non facile
Le stime di CSO Italy, presentate a maggio, danno la produzione italiana 2026 di pesche, nettarine e percoche intorno alle 912.000 tonnellate, circa il 3% in più del 2025. A livello europeo l’aumento è dell’8%, con la Grecia che rimbalza del 35% dopo l’anno del gelo.
È un recupero, ma non un’abbondanza. Le superfici continuano a calare, il che tiene lontano il rischio di surplus. E soprattutto il “più prodotto” non si traduce automaticamente in più margine, perché i due nodi veri della stagione stanno altrove: nei calibri e nei costi.
Il primo nodo: calibri piccoli sulle precoci, per il freddo, non per la siccità
Qui va sfatato un equivoco. Le pezzature ridotte che hanno penalizzato le varietà precoci del 2026 non nascono dal caldo estivo, ma da una primavera fredda e umida che ha frenato l’allegagione e lo sviluppo del frutto.
Il caso dell’area di San Salvo, in Abruzzo, è indicativo: la CIA di Chieti-Pescara ha stimato un calo produttivo tra il 20% e il 25% sulle precoci, con frutti sottomisura, attribuendolo proprio alle temperature primaverili più basse del normale e all’elevata umidità.
Il risultato pratico è noto a chiunque lavori in magazzino: lotti buoni e saporiti, ma di calibro medio-piccolo, che rischiano di finire fuori dai capitolati pattuiti in primavera. È il problema commerciale numero uno della prima parte di stagione.
Il secondo nodo: i costi corrono più del prezzo
Il tema che attraversa tutta la campagna europea è il costo di produzione. A livello continentale si stima un aggravio di 15-20 centesimi al chilo; a terra, la CIA rileva nell’area di San Salvo aumenti dei costi di produzione, logistica e imballaggi fino al 30% rispetto alle stagioni precedenti.
Questo cambia il calcolo di ogni trattativa. Se il costo per portare un bilico a destinazione è salito del 30%, un respingimento in banchina non è più solo una merce che torna indietro: è un costo logistico molto più pesante di un anno fa. E rende ancora più conveniente, come vedremo, chiudere prima l’accordo invece di rischiare il rifiuto.
Il terzo nodo: il divario idrico Nord-Sud
Il 2026 idrico è un’Italia divisa. Mentre in primavera il Centro-Sud ha ricevuto piogge, il Nord è arrivato all’estate già in sofferenza: Italiafruit ha segnalato suoli agrari settentrionali già aridi, con un deficit di umidità del suolo stimato intorno al 30% rispetto alla norma.
Per le drupacee del Nord questo significa uno stress idrico che può accentuare la disformità dei calibri nel corso dell’estate. È un fattore di rischio da monitorare partita per partita, non una certezza: ma va messo in conto nella pianificazione delle spedizioni, perché un lotto con calibri disformi è un lotto più esposto alle contestazioni.
Cosa significa in trattativa: tre leve
Messi insieme, questi segnali disegnano la strategia commerciale della stagione. Non è una rivoluzione: è usare bene tre leve che la norma e il prodotto già ti offrono.
Valorizza il grado zuccherino. Un calibro più piccolo indotto da stress climatico è spesso accompagnato da un buon accumulo di zuccheri. Misurare e certificare il Brix pre-raccolta trasforma il “frutto piccolo” in “frutto piccolo ma dolce”: un argomento concreto per il buyer, non una scusa.
Usa la tolleranza di legge. Il Regolamento UE 2023/2429 ammette una tolleranza di calibro del 10% per i lotti calibrati. È il paletto che rende infondata una contestazione basata su qualche frutto sottomisura, se lo scarto resta sotto quel limite. È lo stesso principio con cui si respingono le contestazioni sui calibri delle pesche.
Anticipa, non subire. Con i costi logistici a +30%, spedire alla cieca un lotto a rischio è la scelta più cara. Meglio proporre prima al category manager un riposizionamento del lotto sottomisura — per esempio su una linea a marca del distributore dedicata alla convenienza o all’anti-spreco — a un prezzo concordato. Si incassa un prezzo certo invece di rischiare un rifiuto che oggi costa più di ieri.
Il conto, spiegato semplice
La convenienza di anticipare si misura con un ragionamento elementare. Il guadagno netto di una rinegoziazione preventiva è quello che incassi vendendo il lotto scontato, meno i costi che ti risparmi non subendo il rifiuto:
$$\Delta PLV = Q \times P_{negoziato} \times (1 – S_{sconto}) – Q \times (C_{rientro} + C_{cernita})$$
In lingua di banchina: $Q$ è la quantità del lotto, $P_{negoziato}$ il prezzo base, $S_{sconto}$ lo sconto che concedi per piazzarlo subito. Dall’altra parte ci sono i costi che eviti: $C_{rientro}$, il rientro del carico rifiutato — oggi più caro del 30% — e $C_{cernita}$, la ri-selezione e lo smaltimento in magazzino.
Il senso è semplice: più sono alti i costi di rientro, più lo sconto per vendere subito si ripaga da solo. Con la logistica a +30%, la bilancia pende ancora di più verso l’accordo preventivo.
Lo strumento che chiude il cerchio: i dati che reggono la trattativa
Tutte e tre le leve hanno una cosa in comune: funzionano solo con i numeri in mano. Il Brix va misurato e registrato, la percentuale di sottocalibro va documentata prima della partenza, e lo storico dei resi serve a dimostrare affidabilità al buyer.
Avere un sistema che raccoglie in modo strutturato Brix, calibri e resi per ogni lotto significa arrivare alla trattativa con un dossier oggettivo, non con impressioni. In una stagione di calibri difficili e costi in salita, è la differenza tra negoziare e sperare. Se vuoi strutturare questa raccolta dati per la tua OP, parliamone qui.
Un’ultima nota: i dati di produzione sono stime di campagna aggiornate a maggio-giugno 2026 e possono evolvere durante la stagione; questa è un’analisi di mercato, non una consulenza commerciale o legale, e i capitolati della GDO possono fissare requisiti più stringenti del minimo di legge.
Fonti
UCI / CSO Italy — Stime della campagna europea pesche e nettarine 2026 (Italia ~912.000 t, +3%; Grecia +35%): https://www.uci.it/pesche-e-nettarine-stima-europa-a-8/
CIA Chieti-Pescara — Drupacee, produzione in calo fino al 25% a San Salvo, costi in aumento e domanda debole (16 giugno 2026): https://www.cia.it/news/notizie/drupacee-cia-chieti-pescara-produzione-in-calo-fino-al-25-costi-in-aumento-e-domanda-debole/
Italiafruit — Allarme siccità: i suoli del Nord Italia sono già aridi (deficit di umidità del suolo ~30%): https://www.italiafruit.net/allarme-siccita-i-suoli-del-nord-italia-sono-gia-aridi
EUR-Lex — Regolamento delegato (UE) 2023/2429: tolleranza di calibro del 10% per i lotti calibrati: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32023R2429
FreshLogic — Calibro e tolleranze delle pesche: respingere le contestazioni GDO
FreshLogic — La corsa al ribasso della GDO e la fiducia nella MDD
FreshLogic — Ridurre le contestazioni sui resi con il dato oggettivo
FAQ
Secondo le stime di CSO Italy presentate a maggio 2026, la produzione italiana di pesche, nettarine e percoche si attesta intorno alle 912.000 tonnellate, con un aumento di circa il 3% sul 2025. A livello europeo la crescita è dell’8%, trainata dal forte rimbalzo della Grecia (+35%) dopo un 2025 penalizzato dalle gelate. È una campagna di recupero, ma non eccedentaria, perché la contrazione strutturale delle superfici contiene il rischio di surplus.
Le pezzature ridotte sulle varietà precoci non derivano dalla siccità estiva, ma da una primavera fredda e umida che ha frenato l’allegagione e lo sviluppo dei frutti. Nell’area di San Salvo, in Abruzzo, la CIA di Chieti-Pescara ha stimato un calo produttivo tra il 20% e il 25% con calibri sottomisura, legato proprio alle temperature primaverili sotto la media e all’elevata umidità. È un problema di sviluppo del frutto, non di stress idrico estivo.
Sì. Il Regolamento UE 2023/2429 ammette una tolleranza di calibro del 10% per i lotti calibrati, quindi una quota di frutti sottomisura non rende automaticamente il lotto non conforme. Inoltre un calibro piccolo indotto dal clima è spesso compensato da un buon grado zuccherino, che va misurato e valorizzato. Per i lotti più sottomisura, la strada è proporre proattivamente al buyer un riposizionamento su linee a marca del distributore dedicate alla convenienza o all’anti-spreco.
Molto. A livello europeo si stima un aggravio dei costi di produzione di 15-20 centesimi al chilo, e nell’area di San Salvo la CIA ha rilevato aumenti di produzione, logistica e imballaggi fino al 30%. Questo rende un respingimento in banchina più costoso che in passato, perché il rientro del carico pesa di più. Di conseguenza conviene ancora di più chiudere accordi preventivi con il buyer invece di spedire alla cieca lotti a rischio contestazione.
Il 2026 idrico è diseguale: mentre il Centro-Sud ha beneficiato di piogge primaverili, il Nord è arrivato all’estate con i suoli già aridi, con un deficit di umidità del suolo stimato da Italiafruit intorno al 30%. Per le drupacee settentrionali questo stress idrico può accentuare la disformità dei calibri nel corso dell’estate, aumentando il rischio di contestazioni. È un fattore da monitorare partita per partita nella pianificazione delle spedizioni.
#DalBancaleAlDato
Lascia un commento