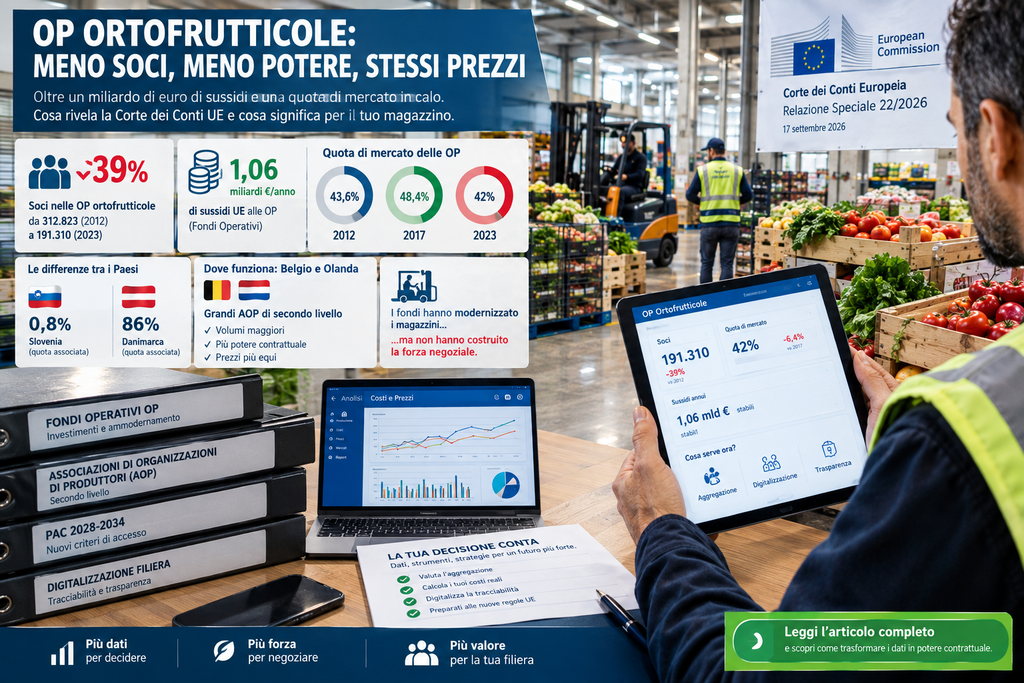
La Relazione Speciale 22/2026 della Corte dei Conti UE rivela che le OP ortofrutticole hanno perso il 39% dei soci in 11 anni nonostante 1,06 miliardi di aiuti annui. La quota di mercato è scesa al 42%. I fondi hanno ammodernato i magazzini ma non hanno costruito forza negoziale. Ecco cosa significa per il tuo magazzino.
Il verdetto di Lussemburgo arriva sulla tua scrivania
Tre di notte. Tu prepari i bancali per il CEDI. Intanto, a Lussemburgo, i giudici della Corte dei Conti Europea pubblicano un verdetto che riguarda direttamente il tuo magazzino.
Oltre un miliardo di euro all’anno erogato alle Organizzazioni di Produttori ortofrutticole. I soldi dovevano unire gli agricoltori. Dovevano rafforzare la loro voce commerciale di fronte ai supermercati. Il risultato? Meno soci. Meno forza. Stessi prezzi imposti dai buyer.
La Relazione Speciale 22/2026, pubblicata il 17 settembre 2026, traccia un bilancio severo. Se lavori in un magazzino o conferisci merce a una cooperativa, questo documento ti riguarda.
L’emorragia dei soci: meno trentanove per cento in undici anni
I numeri del report sono impressionanti. Nel 2012 le OP ortofrutticole europee contavano 312.823 produttori associati. Nel 2023 sono scesi a 191.310. Il calo è del 39%.
Nello stesso periodo le aziende agricole ortofrutticole nell’UE sono diminuite del 14%. Di conseguenza, gli agricoltori abbandonano le OP a velocità tripla rispetto alla chiusura dei campi. Non escono dal settore. Escono dall’associazione.
Il meccanismo genera una spirale negativa. La struttura perde produttori. Riduce i volumi di merce disponibili. A quel punto la catena distributiva ignora la cooperativa. Gli altri soci decidono di uscire. Il ciclo si ripete.
Per il tuo magazzino, questo dato significa una cosa precisa. Se la tua OP perde soci, perde volumi. Se perde volumi, perde potere. Se perde potere, il buyer ti impone il prezzo.
La quota di mercato scende: dal picco del 2017 alla flessione attuale
L’audit conferma la perdita di incidenza delle strutture aggregate. Nel 2012 le OP gestivano il 43,6% del valore della produzione ortofrutticola europea. Nel 2017 la quota ha toccato il picco massimo al 48,4%. Sembrava che il modello funzionasse.
Tuttavia, nel 2023 la quota è ridiscesa al 42%. Sotto il livello di partenza. Oltre la metà dell’ortofrutta europea viene commercializzata al di fuori dei canali associativi.
Il quadro diventa ancora più frammentato guardando i singoli Paesi. In Slovenia la quota associata è allo 0,8%. In Danimarca copre l’86%. L’Italia presenta centinaia di piccole OP locali che si fanno concorrenza tra loro sullo stesso mercato.
Dove funziona: il modello Belgio-Olanda
La relazione evidenzia un’eccezione virtuosa. In Belgio e nei Paesi Bassi il sistema funziona. Garantisce una reale tutela dei redditi agricoli.
La differenza sta nella concentrazione. In questi Paesi le OP si sono unite in grandi Associazioni di Organizzazioni di Produttori (AOP) di secondo livello. Queste strutture concentrano enormi volumi di merce. Negoziano con i buyer da una posizione di forza reale.
Quando una AOP controlla il 60% dell’offerta di pomodori di una regione, il supermercato non può ignorarla. Non può rivolgersi altrove. Di conseguenza, i prezzi di cessione restano equi.
Al contrario, quando cento piccole OP competono tra loro per entrare nello stesso volantino, il buyer le mette una contro l’altra. Il prezzo scende. Il margine scompare.
Dove finiscono i soldi: macchinari nuovi e potere contrattuale zero
L’audit spiega perché un miliardo all’anno non ha migliorato la forza negoziale. Le risorse dei Fondi Operativi sono state assorbite dalla modernizzazione fisica degli stabilimenti. Macchinari di cernita. Linee di imballaggio. Celle frigorifere. Impianti fotovoltaici.
Questi investimenti hanno migliorato l’efficienza tecnica dei magazzini. Tuttavia, le strutture non hanno investito negli strumenti per la gestione commerciale. Mancano piattaforme condivise per il tracciamento dei costi. Mancano database per l’analisi dei prezzi di mercato in tempo reale.
Di conseguenza, la cooperativa possiede un magazzino moderno ma continua a subire i prezzi decisi dai buyer. Ha la cella frigo nuova. Non ha i dati per trattare.
Questo parallelo richiama direttamente la crisi olearia che abbiamo analizzato la settimana scorsa. Quando l’offerta resta polverizzata, la GDO impone tagli sistematici. Cambia il prodotto. Il copione è identico.
Lo specchio della tua realtà: quattro conseguenze operative
L’analisi della Corte dei Conti UE richiede decisioni concrete.
Se aderisci a una OP piccola. Chiedi alla presidenza quali accordi commerciali sta stringendo con altre cooperative. L’aggregazione di secondo livello è l’unica strada per contare qualcosa nella trattativa. Una OP che vende da sola diecimila tonnellate non ha lo stesso peso di una AOP che ne muove centomila.
Se gestisci un magazzino privato. Ricorda che un’associazione debole non protegge il mercato. Se la tua OP di riferimento non possiede forza negoziale, la GDO scavalca l’organizzazione. La pressione sui prezzi ricade direttamente su di te.
Informatizza il tracciamento dei costi. Calcola con esattezza il costo di condizionamento di ogni cassa. Senza quel numero, non puoi stabilire il prezzo minimo sotto cui rifiutare le vendite. I dati sono la tua arma.
Preparati alle nuove regole comunitarie. La Commissione Europea riceve la raccomandazione di condizionare i futuri contributi alla capacità reale delle OP di aggregare volumi e digitalizzare la trasparenza di filiera. La PAC 2028-2034 premierà chi dimostra forza di mercato, non chi ha solo il magazzino nuovo.
Scarica la guida gratuita “Difenditi dalla GDO”
Scopri come digitalizzare il tuo magazzino ortofrutticolo
Fonti
FreshLogic — Crisi olio EVO 2026: cosa insegna la crisi olearia al fornitore ortofrutticolo
FreshLogic — Vendita sottocosto ortofrutta GDO: quanto costa davvero una promozione al fornitore
FreshLogic — Rendicontazione fondi operativi OP: come tracciare gli investimenti con AppSheet
Corte dei Conti Europea — Relazione Speciale 22/2026: Organizzazioni di produttori ortofrutticoli, audit sull’efficacia del sostegno UE (pubblicata settembre 2026)
FruitBook Magazine — Ortofrutta, OP ancora deboli davanti alla GDO nonostante un miliardo di aiuti UE: https://www.fruitbookmagazine.it/ortofrutta-op-ancora-deboli-davanti-alla-gdo-nonostante-un-miliardo-di-aiuti-ue/
FAQ
Il documento mostra che nonostante 1,06 miliardi di euro all’anno di aiuti europei, i soci delle OP sono calati del 39% in undici anni. Da 312.823 nel 2012 a 191.310 nel 2023. Nello stesso periodo le aziende agricole sono diminuite solo del 14%. Di conseguenza, gli agricoltori escono dalle associazioni a velocità tripla rispetto all’abbandono del settore. Il potere contrattuale verso la GDO resta nullo.
Gli agricoltori escono perché le strutture medio-piccole non riescono a garantire prezzi di cessione remunerativi. Quando la OP non ha abbastanza volumi per contare nella trattativa, il buyer la ignora. Il produttore si ritrova a vendere allo stesso prezzo di chi non è associato. A quel punto l’adesione diventa un costo senza ritorno. La quota di mercato gestita dalle OP è scesa al 42%.
In questi Paesi le OP si sono unite in grandi Associazioni di Organizzazioni di Produttori di secondo livello. Queste AOP concentrano enormi volumi di merce e negoziano con i buyer da una posizione di forza reale. In Danimarca la quota di produzione associata raggiunge l’86%. Quando una struttura controlla la maggioranza dell’offerta, il supermercato non può rivolgersi altrove.
I fondi sono stati utilizzati prevalentemente per acquistare macchinari, modernizzare le celle frigorifere e migliorare le linee di confezionamento. Questi investimenti hanno aumentato l’efficienza tecnica. Tuttavia, le strutture non hanno investito in piattaforme per la gestione commerciale dei prezzi e dei dati di mercato. Di conseguenza, il magazzino è moderno ma il potere contrattuale verso la GDO è rimasto invariato.
#DalBancaleAlDato
Lascia un commento