CSO Italy certifica che nel Q1 2026 il prezzo medio dell’ortofrutta ha toccato 2,60 €/kg — massimo storico. Il confezionato ha raggiunto il 45% dei volumi — record assoluto. L’uva da tavola vola a +47%. Le fragole crollano a -16%. Il consumatore compra meno quantità ma spende di più. Ecco cosa cambiare nel tuo magazzino.
Il carrello che cambia mentre il tuo magazzino resta fermo
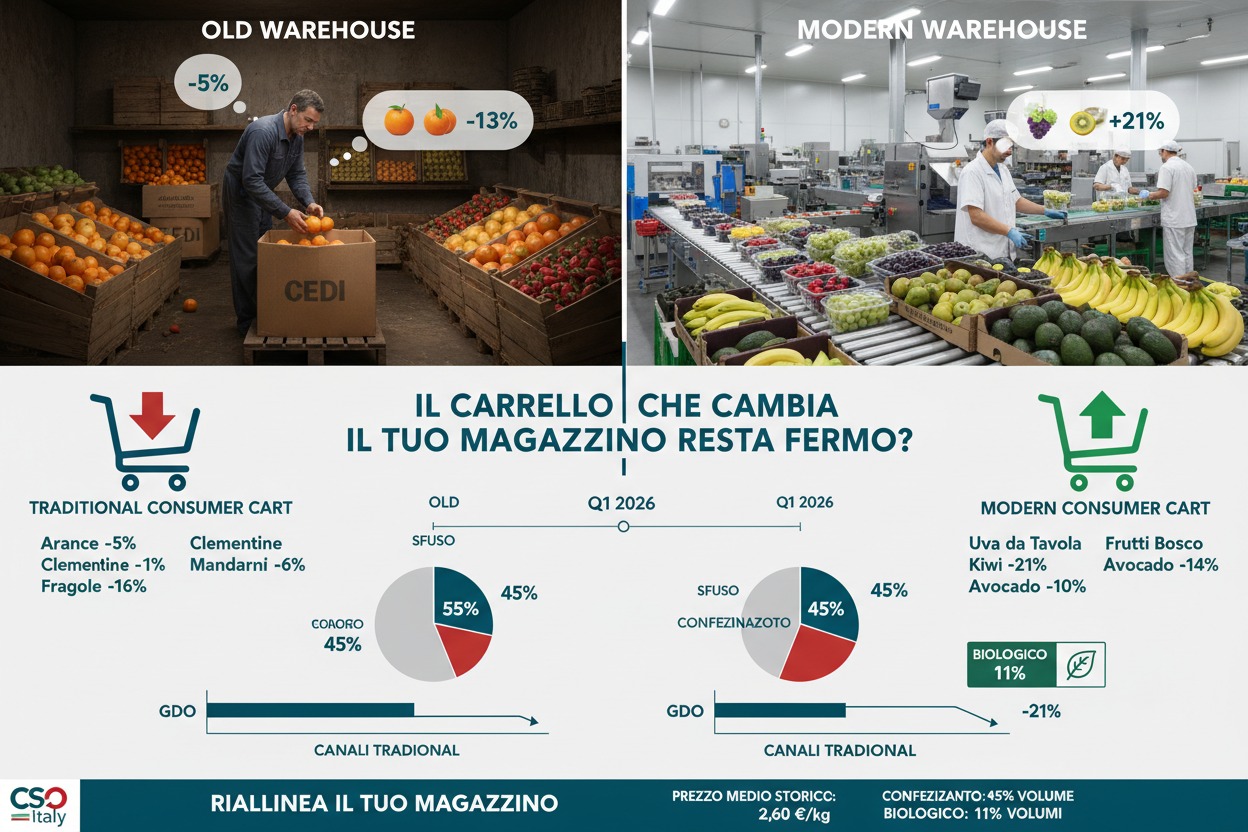
Tre di notte. Stai preparando le solite cassette di arance per il CEDI. Ma il consumatore ha smesso di comprare le arance come prima. Nel primo trimestre 2026 le ha ridotte del 5%. Le clementine del 13%.
Intanto, nello stesso supermercato, l’uva da tavola è cresciuta del 47%. I frutti di bosco del 35%. L’avocado del 14%. Il consumatore non ha smesso di comprare ortofrutta. Ha cambiato cosa compra.
I dati CSO Italy elaborati su rilevazioni YouGov fotografano un cambiamento strutturale. Non è una fluttuazione stagionale. È un ridisegno del carrello. E se il tuo magazzino non si riallinea, rischi di lavorare sul prodotto sbagliato.
I numeri del primo trimestre: stabili i volumi, record il prezzo
Tra gennaio e marzo 2026 gli acquisti domestici di ortofrutta in Italia si sono attestati a circa 1,3 milioni di tonnellate. Il volume è sostanzialmente stabile rispetto allo stesso periodo del 2025.
La spesa ha superato i 3,25 miliardi di euro. La crescita è dell’1%. Questo aumento è interamente trainato dal prezzo medio, non dai volumi.
Il dato più significativo è il prezzo medio al dettaglio. Ha toccato i 2,60 euro al chilo. È il massimo storico per il periodo. Il consumatore accetta di pagare di più se percepisce valore nel prodotto.
A marzo il quadro si è complicato. I volumi sono scesi del 3% rispetto a marzo 2025. Le tensioni geopolitiche e i rincari energetici legati al conflitto in Iran hanno pesato sul potere d’acquisto. Tuttavia, la spesa è comunque cresciuta dell’1%. Il prezzo compensa il volume.
| Indicatore Q1 2026 | Valore | Variazione |
|---|---|---|
| Volume acquisti | ~1,3 milioni ton | Stabile |
| Spesa totale | 3,25 miliardi € | +1% |
| Prezzo medio | 2,60 €/kg | Massimo storico |
| Confezionato | 45% dei volumi | Record assoluto |
| Biologico | 11% dei volumi | Record |
I cinque prodotti che volano e perché
Il report CSO Italy rivela una spaccatura netta nel comparto frutticolo. I prodotti in crescita hanno un tratto comune: rispondono a nuove abitudini di consumo.
Uva da tavola: +47%. La crescita più esplosiva del trimestre. Le varietà senza semi stanno ridefinendo il mercato. Il consumatore cerca praticità e gusto. L’uva da tavola intercetta entrambi.
Frutti di bosco: +35%. Mirtilli, lamponi e more continuano la traiettoria ascendente. Il formato in vaschetta da 125 grammi è perfetto per il consumo individuale. Il prezzo unitario è alto ma il valore percepito è elevatissimo.
Kiwi: +21%. Le nuove varietà a polpa gialla e rossa guidano la crescita. Come abbiamo visto nell’analisi della bilancia commerciale, il kiwi italiano cresce del 16,9% anche all’export. Il prodotto premium paga.
Avocado: +14%. La domanda non si ferma. Il consumatore urbano lo considera un alimento quotidiano. Le importazioni crescono del 19% a volume. Chi lo inserisce nella gamma si rende meno sostituibile.
Banane: +10%. Il frutto più venduto in assoluto consolida la propria posizione. La crescita è trainata dalla costanza di prezzo e dalla disponibilità tutto l’anno.
I prodotti mediterranei in crisi
Dall’altro lato della spaccatura ci sono i prodotti tradizionali del Mediterraneo.
Fragole: -16%. Il calo più pesante del trimestre. Le quotazioni elevate hanno frenato gli acquisti. Il consumatore confronta il prezzo delle fragole con quello dei frutti di bosco confezionati. A parità di spesa, sceglie il format premium.
Clementine: -13%. La campagna agrumicola è stata penalizzata dagli eventi climatici estremi. I volumi disponibili sono calati. Il consumatore ha trovato alternative.
Mandarini: -6%. La dinamica è simile a quella delle clementine. Il comparto agrumicolo nel suo complesso perde terreno.
Arance: -5%. Il calo è contenuto ma strutturale. Le arance competono con succhi freschi, smoothie e frutta esotica. Il consumo di arance intere diminuisce ogni anno.
Per il tuo magazzino, il messaggio è diretto. Se il 60% del tuo volume è fatto di agrumi e fragole, stai perdendo mercato. Se non hai uva senza semi, frutti di bosco e kiwi giallo nel tuo assortimento, stai regalando quote ai concorrenti.
Il confezionato al 45%: chi non confeziona è fuori
Il dato più strutturale del trimestre è la quota del confezionato. Ha raggiunto il 45% dei volumi complessivi. È il livello più alto mai registrato.
Questo significa che quasi una cassetta su due venduta in Italia è confezionata. Il consumatore sceglie la vaschetta per tre ragioni: praticità, porzionatura e percezione di igiene.
Per il magazzino ortofrutticolo che lavora solo prodotto sfuso, questo numero è un allarme. Chi non confeziona è tagliato fuori da quasi metà del mercato.
Il confezionato richiede investimenti in linee di packaging. Richiede la conformità MOCA per i materiali a contatto. Richiede la certificazione PFAS-free dopo il 12 agosto 2026.
Tuttavia, il confezionato genera margini superiori allo sfuso. Il prezzo unitario al dettaglio è più alto. Lo spreco lungo la filiera è inferiore. La tracciabilità è integrata nel formato.
Il biologico tocca l’11%: non è più una nicchia
Il primo trimestre segna un altro record. Il biologico ha raggiunto l’11% dei volumi totali di ortofrutta acquistata dalle famiglie italiane. La crescita è del 6% a valore.
Per il tuo magazzino, l’11% significa che un consumatore su nove sceglie il bio. Non è più un segmento marginale. Se non hai una linea biologica certificata, stai rinunciando a una fetta crescente del mercato.
La GDO concentra l’83% e i canali tradizionali crollano
Il report conferma lo spostamento dei volumi verso la Grande Distribuzione. Supermercati e discount concentrano oltre l’83% degli acquisti di ortofrutta. Il discount continua a guadagnare quota.
I canali tradizionali perdono terreno in modo drammatico. I mercati ambulanti e rionali hanno perso il 21% nel trimestre. Rispetto al 2022 il calo raggiunge il 48%. In quattro anni quasi dimezzati. I fruttivendoli specializzati arretrano del 10%.
Per il tuo magazzino, la concentrazione nella GDO significa due cose. Il potere contrattuale del buyer aumenta. Ma il volume garantito da un singolo contratto GDO copre centinaia di piccoli clienti tradizionali.
Quattro azioni per riallineare il magazzino
I dati CSO Italy indicano quattro decisioni operative.
Azione 1 — Rivedi il mix prodotto. Calcola la percentuale dei tuoi volumi destinata ai prodotti in crescita rispetto a quelli in calo. Se il rapporto è sbilanciato verso gli agrumi tradizionali, devi diversificare.
Azione 2 — Investi nel confezionamento. Il 45% del mercato è confezionato. Se non hai una linea di packaging, stai servendo meno della metà della domanda. Il costo dell’investimento va confrontato con il margine che perdi ogni mese.
Azione 3 — Inserisci i prodotti premium. Kiwi giallo, uva senza semi, frutti di bosco. Questi prodotti hanno margini superiori e domanda in crescita. Il buyer della GDO li cerca attivamente.
Azione 4 — Traccia i consumi dei tuoi clienti. Non basarti sulla percezione. Analizza i dati di vendita per referenza. Confronta il tuo mix con il trend nazionale. Se il tuo magazzino vende il 30% di agrumi ma il mercato li riduce del 5-13% all’anno, il gap si allarga.
Scopri come digitalizzare il tuo magazzino ortofrutticolo
Scarica la guida gratuita “Difenditi dalla GDO”
Fonti
FreshLogic — Dalla vendita a peso al valore di marca: cosa insegna Pink Lady al fornitore
FreshLogic — Bilancia commerciale ortofrutta Italia H1 2026: export, import e dati Fruitimprese
FreshLogic — PPWR e PFAS: cosa rischia il magazzino ortofrutticolo dal 12 agosto 2026
CSO Italy / YouGov — Report consumi ortofrutta famiglie italiane, primo trimestre 2026: https://www.csoservizi.com/report-cso-italy-nel-primo-trimestre-2026-consumi-di-ortofrutta-sostanzialmente-stabili-ma-a-marzo-cambia-la-tendenza/
FreshPoint Magazine — Ortofrutta, a marzo consumi in calo del 3% dopo un trimestre stabile: https://www.freshpointmagazine.it/consumi-e-consumatore/ortofrutta-consumi-trimestre-2026/
ANSA Mondo Agricolo — Consumi ortofrutta stabili, ma a marzo -3%: https://www.ansa.it/canale_terraegusto/notizie/mondo_agricolo/2026/05/25/consumi-ortofrutta-stabili-nei-primi-due-mesi-ma-a-marzo-3-per-la-guerra_a66ae1e8-f853-4dc9-96a8-8792577e088d.html
FAQ
Il prezzo medio al dettaglio ha toccato i 2,60 euro al chilo nel primo trimestre 2026. L’aumento è trainato dall’inflazione dei costi di produzione e trasporto, dai rincari energetici legati al conflitto in Iran e dalla crescita della quota di prodotti premium nel carrello. Il consumatore compra meno quantità ma sceglie referenze a valore unitario più alto.
Significa che quasi metà del mercato è inaccessibile. Il confezionato è il formato preferito per praticità, porzionatura e igiene percepita. Chi non ha una linea di packaging serve meno della metà della domanda. L’investimento va confrontato con il margine perso ogni mese rinunciando a quel segmento.
Il consumatore confronta i due prodotti sullo stesso scaffale. A parità di spesa, sceglie il formato premium in vaschetta da 125 grammi. I frutti di bosco offrono varietà, praticità e percezione salutistica. Le fragole competono su un prezzo unitario più alto che il consumatore giudica meno conveniente.
Sì. Un consumatore su nove sceglie il bio. La quota cresce del 6% a valore. Non è più un segmento di nicchia. Se il tuo magazzino non ha una linea biologica certificata, sta rinunciando a una fetta crescente del mercato che genera margini superiori allo standard.
#DalBancaleAlDato
Lascia un commento