Nel 2026 hai tre porte fiscali per digitalizzare il magazzino. La Transizione 5.0 è chiusa. Il credito Agricoltura 4.0 è bloccato senza decreto. L’iperammortamento al +180% della L. 199/2025 è l’unica strada operativa. Ecco come calcolare il beneficio e quali passi seguire per accedervi.
Il preventivo è pronto ma il fisco è un labirinto
Tre di notte. Torni dal turno e apri la mail. Il tecnico ti ha mandato il preventivo per il nuovo sistema di tracciabilità. Software gestionale, bilance connesse, tablet per la banchina. Ottantamila euro.
Tu sai che quell’investimento ti serve. Conosci i problemi che risolve. Hai visto i numeri. Adesso vuoi capire quali incentivi fiscali puoi usare per coprire l’uscita.
A questo punto ti trovi di fronte a tre porte. Una è chiusa da mesi. Una è bloccata in attesa di un decreto che non arriva. La terza è aperta. Offre una maggiorazione della deduzione fiscale fino al 180%.
Comprendere quale porta aprire ti evita di perdere tempo e di commettere errori con il fisco.
Porta 1 — Il nuovo iperammortamento 2026: la strada aperta
La Legge di Bilancio 2026 (L. 199/2025, Art. 1, commi 427-436) ha introdotto il nuovo iperammortamento. Questa misura sostituisce il vecchio credito d’imposta diretto. Funziona in modo diverso: non ricevi un credito da compensare in F24. Ottieni una deduzione maggiorata dal reddito d’impresa.
In pratica, il costo del bene viene moltiplicato ai fini fiscali. Deduci di più. Paghi meno IRES. Il beneficio si distribuisce sugli anni di ammortamento del bene.
Le aliquote di maggiorazione funzionano a scaglioni. Per investimenti fino a 2,5 milioni di euro la maggiorazione è del 180%. Per la quota tra 2,5 e 10 milioni scende al 100%. Per la quota tra 10 e 20 milioni scende al 50%.
La misura è operativa dal 1° gennaio 2026 al 30 settembre 2028. Tutte le imprese residenti possono accedervi. Commercianti all’ingrosso, confezionatori, cooperative, aziende agricole. Il codice ATECO non è un ostacolo.
I beni ammessi comprendono i macchinari industriali 4.0 e i software gestionali. Per i beni materiali la maggiorazione è del 180%. Per i beni immateriali (software, piattaforme, WMS) la maggiorazione potrebbe attestarsi al 100% in base alle specifiche attuative. In entrambi i casi, il requisito fondamentale è l’interconnessione informatica ai sistemi aziendali.
La comunicazione preventiva al GSE è obbligatoria. Il Decreto interministeriale MIMIT-MEF del 7 maggio 2026 definisce le modalità. La piattaforma GSE è operativa dal 12 giugno 2026.
Quanto risparmi: il calcolo pratico
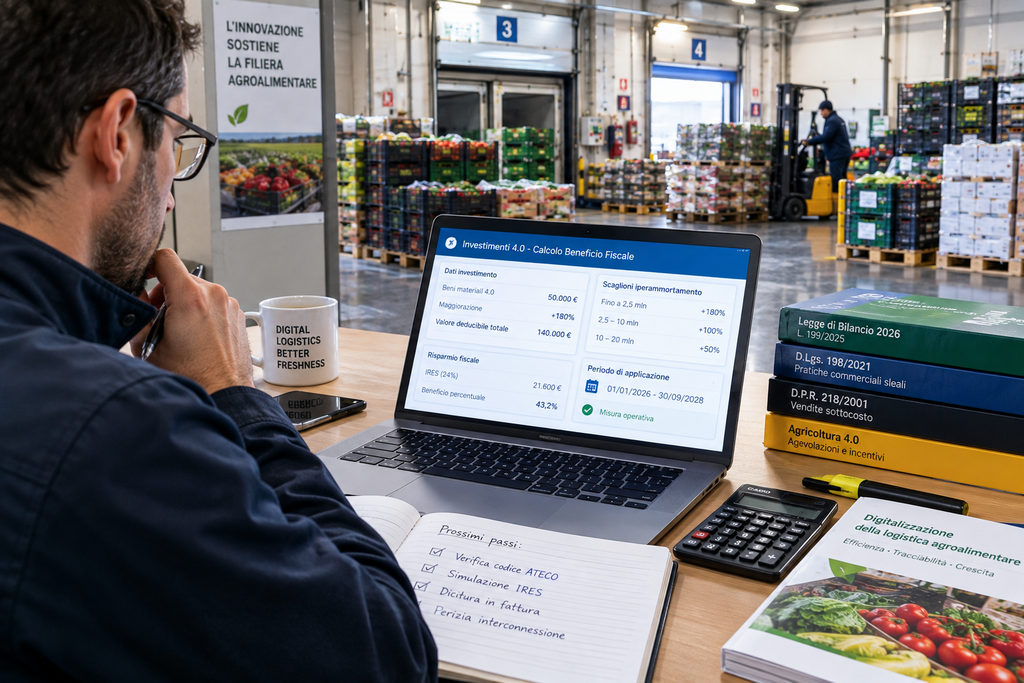
Prendiamo un caso concreto. Il tuo magazzino investe 50.000 euro in bilance di cernita IoT e scanner barcode. Sono beni materiali 4.0 con maggiorazione al 180%.
Il valore fiscalmente deducibile sale da 50.000 a 140.000 euro. La maggiorazione è di 90.000 euro. Con l’aliquota IRES al 24%, il risparmio netto è di 21.600 euro. Distribuito su cinque anni di ammortamento al 20%.
In pratica, recuperi il 43,2% dell’investimento sotto forma di minori imposte. Nessun credito da compensare. Nessuna graduatoria da attendere. Deduci e risparmi.
| Parametro | Valore |
|---|---|
| Investimento in beni materiali 4.0 | 50.000 € |
| Maggiorazione +180% | 90.000 € |
| Valore deducibile totale | 140.000 € |
| Risparmio IRES (24% di 90.000) | 21.600 € |
| Beneficio in % dell’investimento | 43,2% |
Porta 2 — Credito Agricoltura 4.0: la porta bloccata
La stessa Legge di Bilancio 2026 ha previsto un credito d’imposta specifico per la produzione primaria agricola. I commi 454-459 stabiliscono un credito diretto del 40% fino a un milione di euro. Non richiede requisiti di risparmio energetico.
Per le Organizzazioni di Produttori e le aziende agricole sarebbe lo strumento ideale. Tuttavia, l’operatività dipendeva da un decreto attuativo ministeriale da pubblicare entro febbraio 2026.
A settembre 2026 il decreto non è ancora uscito. Di conseguenza, questa misura resta completamente inattiva. Chi aspetta questo incentivo rischia di rinviare la digitalizzazione senza certezze sui tempi.
Se il tuo codice ATECO è commerciale (46.31), questa misura non ti riguarda comunque. L’iperammortamento è la tua strada.
Porta 3 — Transizione 5.0: la porta chiusa
La misura originaria introdotta dal D.L. 19/2024 ha chiuso definitivamente lo sportello. Il decreto direttoriale MIMIT del 6 novembre 2025 ha certificato l’esaurimento delle risorse.
Le disposizioni successive (D.L. 42/2026) hanno regolato esclusivamente i cosiddetti “esodati 5.0”. Le imprese che avevano presentato le comunicazioni prima della chiusura beneficiano del credito nella misura ridotta dell’89,77%. La compensazione avviene tramite F24 con codice tributo 7079 entro il 31 dicembre 2026.
Per chi avvia un progetto di digitalizzazione oggi, questo canale è inutilizzabile. Non accetta nuove istanze. La porta è sbarrata.
Il confronto diretto tra le tre opzioni
| Parametro | Iperammortamento 2026 | Credito Agricoltura 4.0 | Transizione 5.0 |
|---|---|---|---|
| Stato | ✅ Operativo | 🔴 Bloccato | ⚫ Chiuso |
| Forma del beneficio | Deduzione maggiorata IRES | Credito d’imposta in F24 | Credito d’imposta in F24 |
| Entità | +180% / +100% / +50% | 40% fino a 1M€ | 89,77% del prenotato |
| Risparmio energetico | Non richiesto | Non richiesto | Obbligatorio (3-5%) |
| Soggetti ammessi | Tutte le imprese | Solo produzione primaria | Solo vecchie istanze |
| Software gestionale | Ammesso (Allegato B) | Presumibile | Ammesso con vincoli |
Quattro decisioni da prendere lunedì mattina
Per sbloccare il tuo progetto e incassare il beneficio fiscale, segui questi quattro passaggi.
Passaggio 1 — Verifica il codice ATECO. Se gestisci un commercio all’ingrosso (46.31), l’iperammortamento è la tua unica strada operativa. Se sei un’azienda agricola (01.xx), valuta con il consulente se attendere il decreto Agricoltura 4.0 o procedere comunque con l’iperammortamento.
Passaggio 2 — Chiedi la simulazione IRES. Il tuo commercialista deve calcolare la capienza fiscale per i prossimi cinque anni. Se non hai abbastanza reddito imponibile, la deduzione non produce beneficio. Questo è il dato che decide tutto.
Passaggio 3 — Pretendi la dicitura in fattura. I fornitori devono inserire i riferimenti normativi nella descrizione di software e macchinari. Senza questa dicitura, la documentazione è incompleta.
Passaggio 4 — Predisponi la perizia di interconnessione. Un tecnico qualificato deve certificare lo scambio bidirezionale di dati tra il software e le macchine di banchina. Per investimenti fino a 300.000 euro è sufficiente una dichiarazione del legale rappresentante.
Scopri come digitalizzare il tuo magazzino ortofrutticolo
Scarica la guida gratuita “Difenditi dalla GDO”
Fonti
FreshLogic — Rendicontazione fondi operativi OP: come tracciare gli investimenti con AppSheet
FreshLogic — Vendita sottocosto ortofrutta GDO: quanto costa davvero una promozione al fornitore
FreshLogic — Crisi olio EVO 2026: cosa insegna la crisi olearia al fornitore ortofrutticolo
Legge 30 dicembre 2025, n. 199 — Legge di Bilancio 2026, Art. 1, commi 427-436 (Nuovo Iperammortamento): https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:legge:2025-12-30;199
Rete Agevolazioni — Guida Iperammortamento 2026 con esempio di calcolo: https://www.reteagevolazioni.it/iperammortamento-2026/
FAQ
Sì. I software sono compresi tra i beni immateriali dell’Allegato B della L. 232/2016. Il requisito fondamentale è l’interconnessione ai sistemi o alle macchine di confezionamento. In pratica, il tuo WMS o la tua app di banchina devono scambiare dati con le bilance, le etichettatrici o i sensori di temperatura. La maggiorazione per i beni immateriali potrebbe essere del 100% anziché del 180% previsto per i beni materiali. Verifica con il tuo consulente le specifiche attuative.
Sì. Tutte le strutture societarie e le cooperative agricole soggette a tassazione IRES possono fruire della deduzione maggiorata. Il beneficio è particolarmente interessante per le OP che investono nell’ammodernamento dei magazzini di confezionamento. In parallelo, le OP possono combinare l’iperammortamento con il cofinanziamento del Programma Operativo per massimizzare la copertura dell’investimento.
No. Lo sportello telematico è stato chiuso definitivamente con decreto direttoriale MIMIT del 6 novembre 2025 per esaurimento delle risorse. Le uniche operazioni in corso riguardano i cosiddetti “esodati” che avevano presentato le comunicazioni prima della chiusura. Per un nuovo progetto di digitalizzazione avviato nel 2026, l’unico strumento operativo è il nuovo iperammortamento.
La norma consente di effettuare gli acquisti e realizzare l’interconnessione informatica entro il 30 settembre 2028. Per gli investimenti prenotati entro quella data con acconto pari ad almeno il 20%, il termine di completamento si estende al 31 marzo 2029. Di conseguenza, hai ancora due anni per pianificare e realizzare il progetto di digitalizzazione.
#DalBancaleAlDato
Lascia un commento