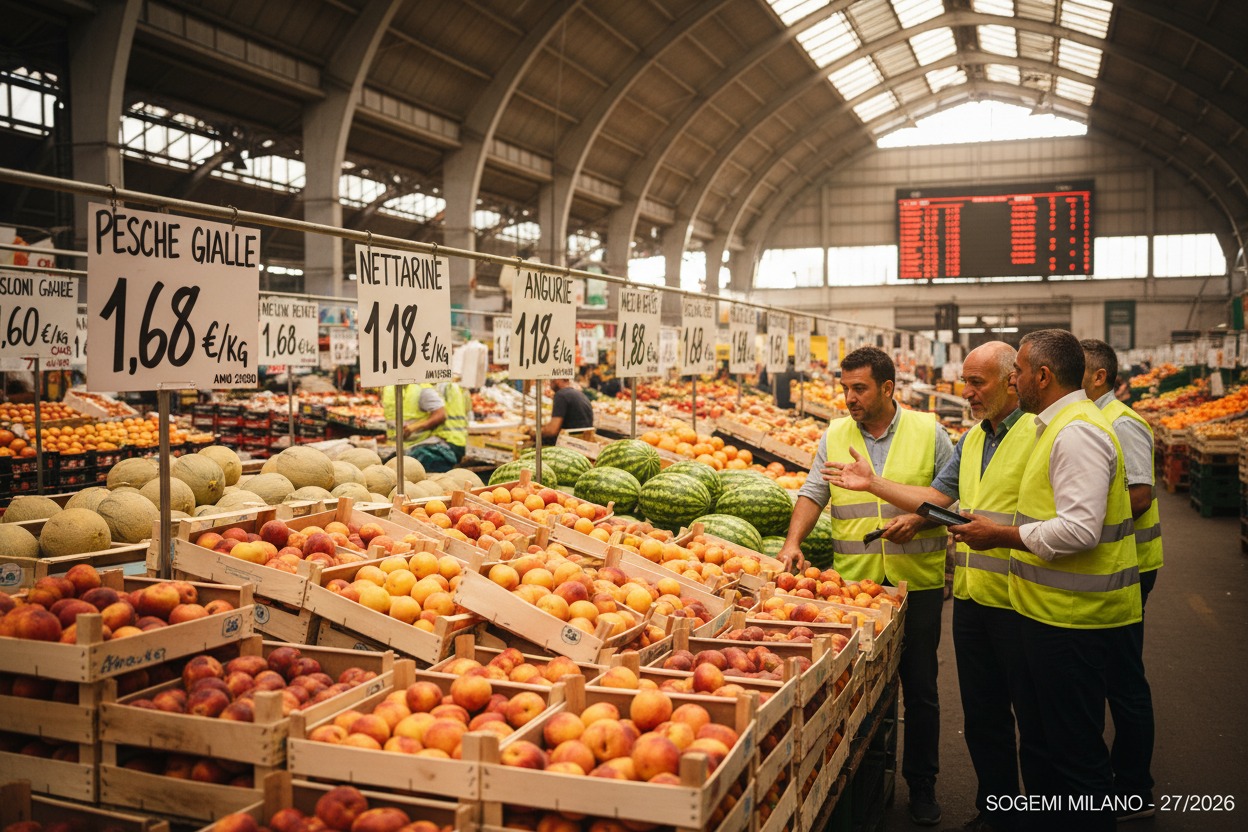
A fine giugno 2026 pesche e nettarine crollano di oltre il 40% sull’anno scorso al mercato di Milano, complice il caldo che ha spinto a maturazione tutta l’offerta insieme. A Cesena i listini di lunedì confermano prezzi compressi sulle pezzature medie. Per chi vende alla GDO, il tema non è più “quanto vale il prodotto” ma “quanto dura il vantaggio prima che tutti abbiano lo stesso problema”.
Alle sette di mattina, in banchina, il caldo si sente ancora prima di guardare il termometro. E i numeri dei mercati all’ingrosso, questa settimana, raccontano esattamente quello che si vede a occhio: la frutta estiva è arrivata tutta insieme, e i prezzi ne stanno pagando le conseguenze.
Il crollo delle pesche non è un’anomalia, è la stagione che si comprime
Al mercato di Milano (Sogemi), la famiglia “Frutta” nella settimana 27/2026 (rilevazione al 1° luglio) si è attestata a un prezzo medio di 2,27 €/kg, in calo dell’1,1% rispetto alla settimana precedente e del 18,9% rispetto allo stesso periodo del 2025. Ma il dato aggregato nasconde movimenti molto più marcati sulle singole referenze stagionali.
Pesche a polpa gialla: 1,68 €/kg di prezzo medio prevalente, contro 2,83 €/kg della settimana 27 del 2025 — un calo del 40,8% su base annua e del 6,6% rispetto alla settimana precedente.
Nettarine a polpa gialla: stessa dinamica, 1,68 €/kg contro 2,81 €/kg dell’anno scorso — -40,5% su base annua, -7,6% sulla settimana.
Meloni retati: 1,18 €/kg contro 1,63 €/kg del 2025 — -27,8% su base annua, -7,8% sulla settimana.
Angurie: 0,86 €/kg contro 1,26 €/kg — -32,0% su base annua, sostanzialmente stabile (+1,0%) rispetto alla settimana precedente.
La nota metodologica del report Sogemi è chiara sulla causa: “prodotti nel pieno della stagione produttiva e con un picco di maturazione legato alle alte temperature. L’abbondanza dell’offerta spinge i prezzi al ribasso.” Non è un problema di domanda debole — è un problema di troppa offerta concentrata nella stessa finestra temporale.
Cosa dice Cesena, lo stesso giorno
Il listino del Mercato Ortofrutticolo all’Ingrosso di Cesena del 29 giugno 2026 (n. 62/2026) fotografa la stessa fase stagionale su prezzi assoluti coerenti con quanto rilevato a Milano.
Per le pesche a polpa gialla, calibro 73-80 (categoria AA) di origine Italia, il prezzo prevalente era di 2,00 €/kg (range 1,80-2,20). Sul calibro più piccolo, 67-73 (A), il prevalente scendeva a 1,50 €/kg (range 1,30-1,80). Le nettarine a polpa gialla seguivano lo stesso schema: 1,50 €/kg sul calibro A, 1,80 €/kg sul calibro AA.
Il punto da tenere a mente: i prezzi di Cesena, riferiti a calibri specifici in monostrato, sono naturalmente più alti del prezzo medio prevalente di Milano (che aggrega tutte le pezzature e i canali di vendita). Non è una contraddizione tra le due piazze — è la differenza tra “prezzo medio di mercato” e “prezzo di un lotto selezionato per calibro”. Confrontare i due numeri senza tenere conto di questa differenza porterebbe a conclusioni sbagliate in trattativa.
Per meloni e angurie, il listino di Cesena confermava la stessa pressione al ribasso: meloni retati 1000-1250g a 1,60 €/kg prevalente (range 1,50-2,00), angurie 8-12 kg alla rinfusa a 0,80 €/kg (range 0,70-0,90).
Cosa significa in concreto per chi vende alla GDO
Il vantaggio di prezzo di oggi non è una posizione stabile: è una finestra che si chiude. Quando l’intera offerta italiana ed europea matura nella stessa settimana per lo stesso motivo (il caldo), il prezzo basso non riflette un problema del tuo prodotto — riflette un problema di tutto il sistema. Comunicarlo così a un buyer è diverso da lasciare che pensi il contrario.
La differenza di calibro pesa più della differenza tra piazze. Se stai negoziando un prezzo confrontando quotazioni di mercati diversi, verifica sempre che la pezzatura sia comparabile. Un prezzo “basso” di Milano e un prezzo “alto” di Cesena possono descrivere lo stesso mercato, solo con calibri diversi.
Il -7% settimanale sulle pesche non è rumore statistico, è una tendenza in corso. Un calo consecutivo settimana su settimana (dalla 25 alla 27, secondo la serie storica Sogemi: da 2,20 a 1,80 a 1,68 €/kg per le pesche) indica una discesa strutturale della stagione, non un’oscillazione isolata. Vale la pena programmare la vendita di conseguenza, senza aspettare un rimbalzo che al momento non c’è.
Le angurie sono l’eccezione da monitorare. A differenza di pesche, nettarine e meloni, il prezzo delle angurie a Milano è rimasto stabile settimana su settimana (+1,0%) nonostante il calo annuo. Può essere un segnale che l’offerta di anguria, a differenza della frutta a polpa gialla, non si sta ancora concentrando nello stesso modo — un dettaglio utile se stai valutando quale prodotto spingere in questo momento.
Perché serve guardare più di un mercato, non solo il proprio listino
Chi vende solo su una piazza rischia di leggere il proprio prezzo come “il” prezzo, quando in realtà è solo un punto dati in un quadro più ampio. Milano racconta la tendenza media del mercato lombardo su tutte le pezzature; Cesena racconta i prezzi specifici per calibro di un mercato specializzato nel prodotto romagnolo. Nessuno dei due, da solo, dà l’immagine completa — ma insieme permettono di distinguere se un prezzo basso che vedi in banchina è generalizzato (allora è la stagione) o specifico (allora è un problema del tuo lotto).
Un sistema che tiene traccia nel tempo dei prezzi di riferimento di più piazze, confrontati settimana su settimana, è quello che trasforma questa lettura da esercizio occasionale a strumento di trattativa sempre pronto — invece di dover ricostruire il quadro da zero ogni lunedì.
Se vuoi vedere come impostare un monitoraggio prezzi di questo tipo per la tua attività, senza soluzioni enterprise e senza costi fuori scala, prenota una consulenza gratuita AppSheet con FreshLogic.
Fonti
SO.GE.MI S.p.A. — Osservatorio Prezzi, Settimana 27/2026, Mercato Ortofrutticolo di Milano: https://sogemispa.it/assets/bollettini-report-prezzi/report-settimanale.pdf
Mercato Ortofrutticolo all’Ingrosso di Cesena — Listino N. 62/2026, prezzi all’ingrosso del 29/06/2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/06/29/Cesena29giugno2026.pdf
FreshLogic — Prezzi BMTI ortofrutta e stagionalità di maggio
FreshLogic — Prezzo BMTI e prezzo reale: la differenza che conta per l’ortofrutta
FreshLogic — Divario idrico e campagna drupacee 2026: cosa cambia per la GDO
FAQ
Il caldo di fine giugno 2026 ha portato a maturazione contemporaneamente gran parte della produzione italiana ed europea, generando un’offerta abbondante e concentrata. Non è un segnale di domanda debole, ma di eccesso di offerta nella stessa finestra temporale — una dinamica tipica delle estati con temperature elevate e prolungate.
Il prezzo di Milano rilevato da Sogemi è una media ponderata su tutte le pezzature e canali di vendita della referenza. Il listino di Cesena riporta invece prezzi per calibro specifico (per esempio pesche 73-80mm categoria AA). Confrontare i due numeri richiede di tener conto di questa differenza di metodo, non sono automaticamente comparabili.
Al momento della rilevazione, il prezzo delle angurie a Milano era rimasto stabile settimana su settimana, a differenza del calo marcato di pesche e nettarine. È un dato da monitorare nelle settimane successive per capire se la dinamica di concentrazione dell’offerta si estenderà anche a questo prodotto.
Se il calo si ripete per più settimane consecutive nella stessa direzione, come nel caso delle pesche (calo costante dalla settimana 25 alla 27), è un segnale di tendenza strutturale della stagione, non un’oscillazione statistica isolata. Un singolo dato settimanale isolato, invece, va letto con più cautela.
Sì. Guardare un solo mercato rischia di far interpretare come “problema del proprio lotto” quello che in realtà è un andamento generale di tutta la piazza nazionale, o viceversa. Il confronto tra più piazze aiuta a distinguere le due situazioni prima di sedersi al tavolo della trattativa.
#DalBancaleAlDato
Lascia un commento