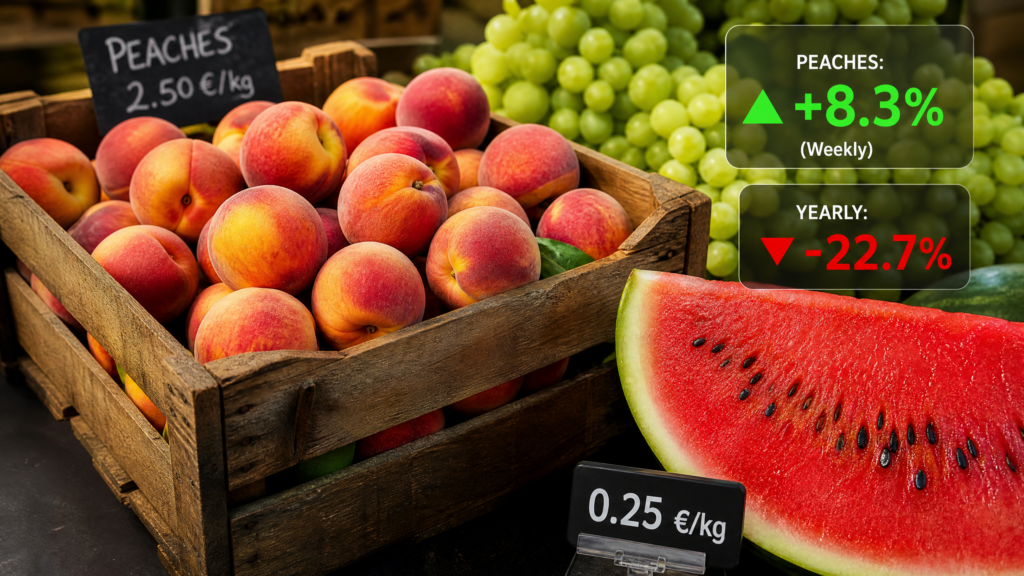
Il mercato di Milano chiude la settimana 31 a 2,04 €/kg, +2,5% sulla settimana ma ancora -12,1% sull’anno. Le pesche rimbalzano del +8,3% settimanale ma restano a -22,7% sull’anno. L’anguria tocca il minimo a 0,25 €/kg alla rinfusa a Roma. L’uva da tavola accelera con la Vittoria a 2,50-3,80 €/kg a seconda della piazza. Lo spread ingrosso-dettaglio sulle zucchine chiare è ancora a 4,6x.
L’esodo di agosto è iniziato. I consumi nelle città calano. L’offerta dal Centro-Sud resta abbondante. Il risultato è un mercato che rimbalza su qualche referenza ma non inverte la tendenza di fondo: i prezzi all’ingrosso valgono il 12% in meno di un anno fa, mentre l’inflazione al dettaglio resta positiva.
Chi tratta listini questa settimana deve tenere separati due numeri: il rimbalzo congiunturale (settimana su settimana) e il calo tendenziale (anno su anno). Il primo è rumore. Il secondo è struttura.
Il quadro settimanale: il rimbalzo che non inverte la tendenza
L’Osservatorio Prezzi di SO.GE.MI (Foody Milano), settimana 31 del 2026, fotografa un mercato in leggero recupero sul brevissimo periodo 🟢:
| Famiglia | Prezzo medio sett. 31/2026 | vs anno scorso | vs settimana precedente |
|---|---|---|---|
| Ortaggi | 1,72 €/kg | -5,8% | +2,4% |
| Frutta | 2,31 €/kg | -18,9% | +2,7% |
| Prodotti esotici | 3,12 €/kg | -3,9% | +1,3% |
| Agrumi | 1,10 €/kg | -34,8% | -1,8% |
| Totale mercato | 2,04 €/kg | -12,1% | +2,5% |
Il recupero del 2,5% sulla settimana precedente è reale ma va contestualizzato. È un rimbalzo tecnico dopo tre settimane consecutive di ribasso. Il mercato ha perso il 14,4% sull’anno nella settimana 30 e ora recupera il 2,5%. Non è un’inversione di tendenza.
BMTI conferma il quadro nazionale: le temperature elevate frenano i consumi di ortaggi pesanti (patate, cipolle, carote) ma spingono la domanda di frutta estiva e insalate. La disponibilità resta ampia dalle produzioni del Centro-Sud 🟢.
Pesche e nettarine: il rimbalzo c’è, ma il gap annuo resta enorme
Le pesche sono la notizia positiva della settimana. A Milano, il prezzo medio sale a 1,76 €/kg, +8,3% sulla settimana 🟢. Le nettarine seguono a 1,72 €/kg, +5,5% 🟢.
Ma il confronto annuo dice un’altra cosa: -22,7% per le pesche, -24,1% per le nettarine 🟢. Il rimbalzo settimanale recupera un terzo del calo delle due settimane precedenti. Non cambia la posizione negoziale di chi deve trattare un listino con la GDO.
Sui listini di piazza la geografia conta 🟢:
- CAR Roma (30/07) — nettarine italiane Extra: 1,50 €/kg (-0,10 sul listino precedente). Cat. I: 1,20 €/kg. Pesche gialle Extra: 1,40 €/kg.
- Foody Milano (27/07) — pesche gialle Extra: 1,80 €/kg. Nettarine Extra Lombardia: 2,00 €/kg.
- Bolzano (29-30/07) — nettarine italiane: 1,60 €/kg prevalente (forbice 1,20-2,00).
- Lusia (31/07) — pesche gialle: 1,30 €/kg prevalente, franco partenza.
La forbice tra Lusia (1,30) e Milano (1,80) è 0,50 €/kg. Su un carico da 10 tonnellate sono 5.000 euro di differenza. La piazza di riferimento nel contratto conta.
BMTI segnala che il picco produttivo delle nettarine è passato e i volumi iniziano a calare. Le tardive stanno entrando. La pressione sull’offerta dovrebbe attenuarsi nelle prossime due settimane 🟢.
Anguria: il fondo del fondo
L’anguria ha toccato un nuovo minimo. A Roma, la quotazione prevalente per la categoria I alla rinfusa in bins (8-12 kg) è scesa a 0,25 €/kg 🟢. A Milano il dato settimanale Foody segna 0,55 €/kg medio, -15,4% sulla settimana 🟢.
Il paradosso continua: l’anguria vale il +3,2% sull’anno a Milano (perché la campagna 2025 era partita bassissima) ma perde il 15% in una settimana 🟢.
BMTI conferma: la disponibilità resta eccedentaria, la domanda è fiacca per l’esodo, e le angurie delle zone di eccellenza lombarde — le uniche che tengono — sono a 0,90-1,00 €/kg 🟢. Le senza semi restano stabili intorno a 1,00 €/kg 🟢.
A livello europeo, Fresh-market.info segnala che la pressione spagnola si è ridotta (fine campagna Almería) ma è subentrata la produzione greca a prezzi molto competitivi 🟡. La Turchia continua a esportare a prezzi sotto 0,20 €/kg FOB 🟡.
Meloni: stabilizzazione dopo il crollo
I meloni retati si stabilizzano a Milano: 0,95 €/kg, -3,1% sulla settimana ma -45,2% sull’anno 🟢. I lisci a 1,30 €/kg, -3,0% settimanale, -31,6% annuo 🟢.
BMTI rileva una forbice nazionale di 0,80-1,30 €/kg per i retati, con il liscio Cantalupo a 1,80-2,20 €/kg 🟢. La differenza tra il dato milanese (0,95) e il top della forbice BMTI (1,30) riflette la diversa composizione delle provenienze.
Le albicocche escono dal mercato. Le tardive Farbaly e Nelson sono le ultime. A Milano: 1,50 €/kg, -3,2% 🟢. BMTI le quota in uscita a 1,50-2,30 €/kg 🟢.
Uva da tavola: la referenza che sale
L’uva è la referenza in accelerazione. La Vittoria bianca a Milano: 3,00 €/kg, +5,3% sulla settimana, +2,1% sull’anno 🟢. È l’unica voce della frutta estiva in positivo sia sul breve che sul medio periodo.
Le differenze di piazza restano marcate 🟢:
| Referenza | CAR Roma 30/07 | Bolzano 29-30/07 | Foody sett. 31 |
|---|---|---|---|
| Bianca Vittoria | 2,50 €/kg | 3,80 €/kg | 3,00 €/kg |
| Nera Black Magic | 2,00 €/kg | 3,20 €/kg | 2,50 €/kg |
| Bianca senza semi | 4,80 €/kg | — | 3,80 €/kg |
Bolzano resta la piazza più cara. Roma la più economica. La forbice sulla Vittoria è 1,30 €/kg — identica alla settimana scorsa.
BMTI prevede un aumento della domanda tra agosto e settembre, con l’uscita delle varietà apirene e il calo fisiologico delle pesche 🟢. Chi ha uva da vendere nelle prossime tre settimane è in una posizione negoziale migliore del resto del mercato.
Ortaggi: la grandine continua a pesare
La nota Foody della settimana 31 conferma che il prodotto danneggiato da grandine continua a competere con il prodotto sano, deprimendo i prezzi delle categorie superiori 🟢.
Numeri chiave 🟢:
- Pomodori datterini: 1,90 €/kg → -5,0% settimanale, -22,4% annuo
- Pomodori Piccadilly: 1,20 €/kg → -4,0% settimanale, -25,0% annuo
- Melanzane: 0,95 €/kg → -5,0% settimanale, -22,1% annuo
- Zucchine chiare lunghe: 0,85 €/kg → +6,3% settimanale, -43,3% annuo
- Zucchine scure: 1,00 €/kg → +3,1% settimanale, +15,2% annuo
- Peperoni rossi: 1,80 €/kg → -5,3% settimanale, -10,0% annuo
Le zucchine chiare rimbalzano del 6,3% dopo il -46,7% della settimana precedente. Come per le pesche, è un rimbalzo tecnico, non un’inversione.
I pomodori rossi BMTI sul piano nazionale: ciliegino stabile a 2,00-2,20 €/kg, datterino a 2,20-2,80 €/kg (in calo), lungo rosso da sugo a 0,80-0,95 €/kg 🟢.
Lo spread ingrosso-dettaglio
Il confronto Foody ingrosso vs dettaglio rionale milanese 🟢:
| Referenza | Ingrosso | Dettaglio quartiere | Moltiplicatore |
|---|---|---|---|
| Zucchine chiare lunghe | 0,85 € | 3,90 € | 4,6x |
| Melanzane | 0,95 € | 3,20 € | 3,4x |
| Pomodori datterini | 1,90 € | 6,50 € | 3,4x |
| Pesche gialle | 1,80 € | 3,90 € | 2,2x |
| Nettarine | 1,72 € | 3,70 € | 2,2x |
Lo spread sulle zucchine è sceso da 4,9x a 4,6x. Sulle pesche è 2,2x — il più basso della tabella. Sono mercati rionali, non GDO, e il moltiplicatore include struttura di costo diversa 🟠. Ma il dato resta: quando l’ingrosso perde il 43%, il dettaglio non si muove.
Se state trattando un rinnovo listino con la GDO, la nostra guida gratuita Difenditi dalla GDO spiega come usare i dati BMTI e Istat per contestare una richiesta di sconto basata su un ribasso stagionale: scaricala qui.
Cosa fare lunedì mattina
1. Il rimbalzo delle pesche non è una base negoziale. +8,3% sulla settimana dopo un -22,7% sull’anno. Se il buyer usa il rimbalzo per dire “il mercato sta salendo”, rispondi con il dato tendenziale.
2. Documentate l’effetto grandine. Se il vostro prodotto è integro e compete con prodotto grandinato declassato, il bollettino Foody che lo documenta è la vostra prova che il ribasso non dipende dalla vostra qualità.
3. L’uva da tavola è l’unica leva positiva. Se avete Vittoria o Black Magic in campagna nelle prossime tre settimane, la domanda cresce e l’offerta non è ancora al picco. È il momento di trattare.
Fonti
BMTI e Italmercati — Bollettino settimanale prezzi ortofrutta settimana 31, 31 luglio 2026: https://www.bmti.it/
SO.GE.MI / Foody Milano — Osservatorio Prezzi settimana 31/2026: https://sogemispa.it/assets/bollettini-report-prezzi/report-settimanale.pdf
Centro Agroalimentare Roma — Listino ortofrutta n. 60/2026 del 30 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/30/Roma30luglio2026.pdf
Foody Mercato Agroalimentare Milano — Listino ortofrutta n. 37/2026 del 27 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/29/Milano27luglio2026.pdf
Mercato Ortofrutticolo all’Ingrosso di Bolzano — Listino prezzi 29-30 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/31/Bolzano30luglio2026.pdf
Mercato Ortofrutticolo di Lusia — Bollettino informazione n. 174 del 31 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/08/01/Lusia31luglio2026.pdf
FreshLogic — Come usare i dati ISMEA per la trattativa GDO nell’ortofrutta
FreshLogic — Costi di produzione ortofrutta: come rinegoziare il listino GDO
FreshLogic — Prezzi ortofrutta 27 luglio 2026: anguria a 0,30 €/kg e mercato -14% sull’anno
Le etichette 🟢 PRIMARIA / 🟡 SECONDARIA / 🟠 DEDOTTO indicano il grado di verificabilità secondo lo standard fonti FreshLogic.
FAQ
Il +2,5% settimanale è un rimbalzo dopo tre settimane consecutive di ribasso. Il dato tendenziale resta a -12,1% sull’anno. Un rimbalzo tecnico recupera una frazione del calo precedente e non inverte la tendenza di fondo. Va trattato come tale nelle negoziazioni.
Per l’eccesso di offerta combinato con il calo dei consumi da esodo estivo. A Roma le angurie alla rinfusa sono scese a 0,25 €/kg. La pressione europea resta alta con la produzione greca a prezzi molto competitivi e la Turchia sotto 0,20 €/kg FOB.
Sì. È l’unica referenza della frutta estiva in positivo sia su base settimanale (+5,3%) che annua (+2,1%). BMTI prevede un aumento della domanda tra agosto e settembre. Chi ha uva da vendere nelle prossime tre settimane ha una posizione negoziale favorevole.
Marginalmente. Sulle zucchine chiare è passato da 4,9x a 4,6x. Ma il principio resta lo stesso: quando l’ingrosso perde il 43% sull’anno, il dettaglio non si muove. Il calo viene assorbito a monte.
Non come base per rialzare i prezzi — il rimbalzo è troppo piccolo e troppo recente. Si usa come argomento per resistere a ulteriori richieste di ribasso del buyer. Il dato da mostrare è il tendenziale annuo: -22,7% sulle pesche, -45,2% sui meloni retati. Un ulteriore sconto su una base già così compressa va giustificato con i costi di produzione, non con il listino della settimana.
#DalBancaleAlDato
Lascia un commento