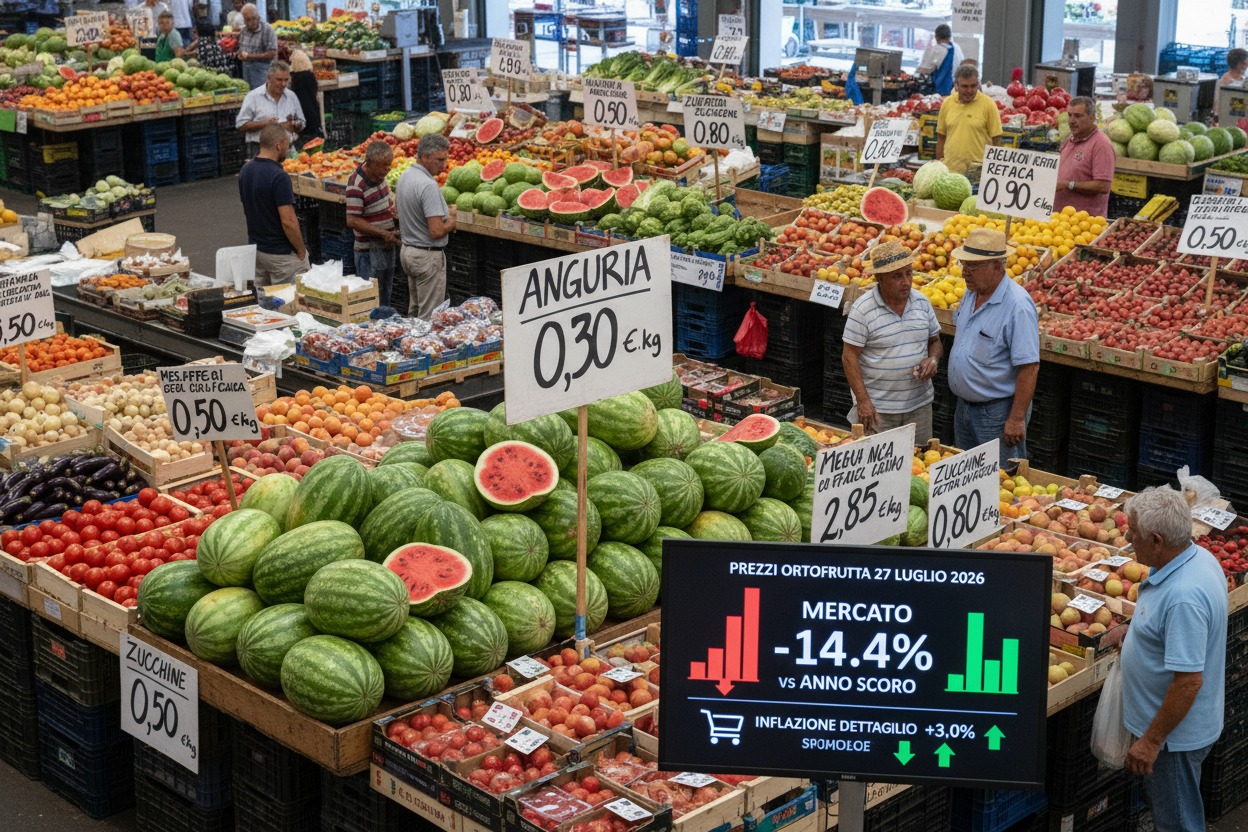
Il mercato all’ingrosso di Milano chiude la settimana 30 a 1,99 €/kg, in calo del 14,4% sull’anno mentre l’inflazione al dettaglio resta al +3%. Angurie a -16,5% in una settimana (0,30-0,60 €/kg), meloni retati a -47% sull’anno. Spread ingrosso-dettaglio fino a 4,9 volte sulle zucchine. Il ribasso congiunturale non è il ribasso tendenziale: chi li confonde in trattativa perde margine.
C’è un numero che, questa settimana, dovrebbe far spegnere il telefono a chiunque stia trattando un listino con la GDO: il prezzo medio del mercato ortofrutticolo all’ingrosso di Milano è sceso a 1,99 €/kg, il 14,4% in meno rispetto alla stessa settimana del 2025 🟢. Nello stesso periodo, l’inflazione al dettaglio rilevata da Istat a giugno 2026 era del +3,0% 🟢.
Non è una forbice: è una voragine. E dentro ci sta tutto quello che serve sapere per capire chi, in questa filiera, sta pagando il conto dell’estate.
Vediamo i numeri, piazza per piazza.
Il quadro settimanale: frutta in leggero recupero, ortaggi ancora giù
L’Osservatorio Prezzi di SO.GE.MI (Foody Milano), relativo alla settimana 30 del 2026, fotografa un mercato sostanzialmente fermo sul brevissimo periodo ma in caduta libera sul confronto annuo 🟢:
| Famiglia | Prezzo medio sett. 30/2026 | vs anno scorso | vs settimana precedente |
|---|---|---|---|
| Ortaggi | 1,68 €/kg | -6,5% | -2,2% |
| Frutta | 2,25 €/kg | -21,3% | +4,3% |
| Prodotti esotici | 3,08 €/kg | -4,7% | -3,4% |
| Agrumi | 1,12 €/kg | -36,3% | -0,4% |
| Totale mercato (no frutti rossi/secchi) | 1,99 €/kg | -14,4% | +0,1% |
Il dettaglio che vale più della media: la frutta recupera il 4,3% sulla settimana ma resta a -21,3% sull’anno. Significa che il rimbalzo di brevissimo periodo è rumore, non tendenza. Chi lo usa come argomento in trattativa lo sta usando male.
Il segnale di contesto arriva dalla nota meteo del bollettino: le grandinate dei giorni precedenti hanno colpito “a macchia di leopardo” la produzione in campo, mentre i consumi estivi a Milano risultano in calo per la minor presenza di consumatori in città 🟢. Due forze che spingono nella stessa direzione, ma per motivi opposti.
BMTI conferma la lettura sul piano nazionale: nonostante il forte contrasto meteorologico che ha diviso l’Italia, i prezzi si mantengono stabili grazie all’ottima disponibilità dalle produzioni del Centro-Sud, abbinata a una domanda fisiologicamente debole per il periodo 🟢.
Anguria: il crollo che spiega tutto il resto
Il comunicato BMTI del 24 luglio parla chiaro fin dal titolo: angurie a -16,5% in una sola settimana, con quotazioni tra 0,30 e 0,60 €/kg e il prodotto delle zone di eccellenza lombarde che tocca 1,00 €/kg. La varietà senza semi tiene, stabile intorno a 1,10 €/kg 🟢.
Ma il dato nazionale nasconde una geografia impressionante. Guardate cosa succede lo stesso giorno su piazze diverse 🟢:
- CAR Roma (23/07) — anguria 8-12 kg, I categoria, alla rinfusa in bins: 0,30 €/kg prevalente (min 0,20). Stessa referenza in monostrato: 0,60 €/kg (-0,10 sul listino precedente). Anguria Extra Lombardia 12-16 kg: 1,00 €/kg.
- Foody Milano (20/07) — anguria Extra Lombardia: 0,75 €/kg, con una variazione di -0,75 € sul listino precedente. Metà del valore in una sola rilevazione.
- Bolzano (22-23/07) — angurie PVN alla rinfusa: 0,80 €/kg prevalente (forbice 0,60-1,00).
- Lusia (24/07) — cocomeri: 0,50 €/kg prevalente, franco partenza.
- Osservatorio Foody sett. 30 — media angurie: 0,65 €/kg, -22,4% sulla settimana precedente ma +6,1% sull’anno.
Fermiamoci su quest’ultimo dato, perché è il più contro-intuitivo dell’intera settimana: l’anguria vale il 6% in più dell’anno scorso e il 22% in meno di sette giorni fa. Non è una contraddizione: è una campagna partita alta e schiantata in due settimane.
La conferma arriva dall’estero. Secondo Fresh-market.info, il prezzo all’ingrosso dell’anguria dell’Agro Pontino è passato da 0,90-1,00 €/kg di maggio-giugno a 0,30 €/kg a luglio 2026, con un calo dei volumi di vendita del 60% rispetto alle attese 🟡. Sullo sfondo, una pressione europea strutturale: la Spagna ha coltivato 12.272 ettari nella stagione 2025/2026, +11% su base annua 🟡, mentre in Grecia restano invenduti circa 200.000 kg di anguria biologica 🟡.
E qui arriva l’unica nota che merita attenzione operativa. L’analista SO.GE.MI scrive che, almeno per le angurie, i prezzi sono destinati a salire a causa delle perdite nel raccolto denunciate dalle zone di produzione dopo le recenti grandinate 🟢. È una previsione, non un prezzo rilevato: quindi 🟠 DEDOTTO nel momento in cui la si usa come argomento. Ma è un’informazione che chi vende ha e chi compra spesso non ha ancora.
Meloni, pesche e nettarine: il calo annuo che nessuno commenta
Se l’anguria fa titolo, i meloni fanno danno 🟢:
- Meloni retati (Foody, sett. 30): 0,99 €/kg → -47,1% sull’anno, -11,0% sulla settimana.
- Meloni lisci (Foody, sett. 30): 1,34 €/kg → -33,8% sull’anno, -4,3% sulla settimana.
BMTI colloca i retati in una forbice nazionale di 0,90-1,40 €/kg in base a grandezza e provenienza, con il liscio intorno ai 2,00 €/kg 🟢. La distanza tra il dato milanese (0,99) e la forbice BMTI non è un errore: è la differenza tra una media ponderata di piazza e un range nazionale. Sono due strumenti diversi e vanno citati come tali.
Su pesche e nettarine il quadro è omogeneo e negativo: entrambe a 1,63 €/kg a Milano, -28,8% sull’anno 🟢. BMTI segnala le nettarine al picco di stagione con prezzi in calo del 5,7%, da 1,20 €/kg per i calibri piccoli fino a 2,00 €/kg per i maggiori 🟢. A Roma le nettarine italiane hanno perso 0,10 € su tutti e tre i calibri rilevati nello stesso giorno 🟢.
Le albicocche sono l’unica voce che tiene: 1,55 €/kg a Milano, variazione annua 0,0% 🟢, con BMTI che segnala l’ingresso delle tardive Farbaly e Nelson in una forbice ampia di 1,60-2,50 €/kg, riflesso della grande disponibilità italiana ora che lo spagnolo è uscito dal mercato 🟢.
Uva da tavola: il paradosso Nord-Sud
Qui i listini raccontano due mercati diversi per lo stesso prodotto, nello stesso giorno 🟢:
| Referenza | CAR Roma 23/07 | Bolzano 22-23/07 | Foody sett. 30 |
|---|---|---|---|
| Bianca Vittoria | 2,20 €/kg | 3,50 €/kg | 2,85 €/kg |
| Nera Black Magic | 1,80 €/kg | 3,00 €/kg | 2,25 €/kg |
| Bianca senza semi | 4,50 €/kg (+1,00) | — | 3,50 €/kg |
Fino a 1,30 €/kg di differenza sulla Vittoria tra Roma e Bolzano. Su un bancale da 500 kg sono 650 euro di marginalità che dipendono esclusivamente da dove il prodotto viene scaricato.
BMTI rileva per Vittoria e Black Magic una forbice di 2,20-2,50 €/kg, in calo del 9,8% rispetto alla settimana precedente, con la Senza Semi intorno a 4,00 €/kg e una domanda ancora contenuta ma destinata a crescere tra agosto e settembre 🟢.
Ortaggi: quando la grandine deprime anche il prodotto sano
La nota più importante della settimana per chi vende ortaggi è nascosta a pagina 7 del bollettino Foody: in mercato è presente prodotto segnato da grandine che sconta prezzi inferiori e compete con il prodotto di categoria I, riducendone il prezzo 🟢.
Tradotto: il vostro prodotto integro sta perdendo valore perché il prodotto danneggiato di qualcun altro è sullo stesso bancale a due euro in meno. I numeri lo confermano 🟢:
- Pomodori Piccadilly: 1,25 €/kg → -28,6% sulla settimana, -26,5% sull’anno
- Pomodori datterini: 2,00 €/kg → -20,0% sulla settimana e sull’anno
- Pomodori cuore di bue verdi: 1,75 €/kg → -30,0% sulla settimana
- Melanzane: 1,00 €/kg → -28,6% sulla settimana, -24,8% sull’anno
- Zucchine chiare lunghe: 0,80 €/kg → -46,7% sulla settimana
Le zucchine scure fanno eccezione, a 0,97 €/kg con +18,4% sull’anno nonostante il -12,9% settimanale 🟢.
Sul fronte nazionale BMTI segnala i pomodori rossi tendenzialmente stabili ma in calo del 4,7% su base annua: ciliegino 2,00-2,20 €/kg, datterino 2,30-3,00 €/kg, Piccadilly intorno a 1,50 €/kg, con l’ingresso del lungo rosso da sugo a circa 0,90 €/kg 🟢. Carote e cetrioli stabili rispettivamente intorno a 1,00 e 1,40 €/kg 🟢, e fiori di zucca fermi a 0,10 € a fiore 🟢 — dato confermato identico sul listino CAR Roma 🟢.
Lo spread che nessuno vi mostra
Il bollettino Foody pubblica, accanto al prezzo all’ingrosso, il prezzo medio al dettaglio dei mercati di quartiere milanesi. Il confronto è brutale 🟢:
| Referenza | Ingrosso | Dettaglio quartiere | Moltiplicatore |
|---|---|---|---|
| Zucchine chiare lunghe | 0,80 € | 3,90 € | 4,9x |
| Melanzane | 1,00 € | 3,27 € | 3,3x |
| Pomodori datterini | 2,00 € | 6,67 € | 3,3x |
| Pomodori grappolo | 1,07 € | 2,93 € | 2,7x |
| Cipolle tonde dorate | 0,50 € | 1,70 € | 3,4x |
Sono mercati rionali, non GDO, e il moltiplicatore include servizio, scarto e struttura di costo diversi 🟠. Ma è il dato più onesto disponibile: quando il prezzo alla produzione crolla del 47%, il prezzo al consumo non si muove. Il calo lo assorbe chi sta a monte.
Se state trattando un rinnovo listino con la GDO in queste settimane, la nostra guida gratuita Difenditi dalla GDO spiega come usare i dati BMTI e Istat per contestare una richiesta di sconto basata su un ribasso stagionale: scaricala qui.
Cosa fare lunedì mattina
Tre azioni concrete, in ordine di urgenza.
1. Separate il congiunturale dal tendenziale nelle vostre schede prezzo. Il -16,5% settimanale dell’anguria e il -14,4% annuo del mercato sono due argomenti diversi. Il primo si esaurisce in due settimane, il secondo è strutturale. Se il buyer vi cita il primo per ottenere il secondo, avete un problema di framing, non di prezzo.
2. Documentate ora la componente grandine. Se avete prodotto declassato per eventi meteo, la nota SO.GE.MI sulla competizione tra prodotto grandinato e categoria I è la vostra prova documentale che il ribasso non dipende da una vostra inefficienza. Serve datata e archiviata, non ricordata.
3. Verificate la piazza di riferimento nei vostri contratti. Una clausola di indicizzazione che rinvia genericamente a “listino di mercato” con 1,30 €/kg di spread tra Roma e Bolzano sulla stessa uva è una clausola che vi costa denaro.
Fonti
BMTI e Italmercati — Ulteriore calo per le angurie, -16,5% nell’ultima settimana, 24 luglio 2026: https://www.bmti.it/comunicati-stampa-principale/46478/
BMTI — L’esodo di luglio frena la domanda di ortofrutta e il caldo condiziona i raccolti, 17 luglio 2026: https://www.bmti.it/comunicati-stampa-principale/46448/
SO.GE.MI / Foody Milano — Osservatorio Prezzi settimana 30/2026: https://sogemispa.it/assets/bollettini-report-prezzi/report-settimanale.pdf
Centro Agroalimentare Roma — Listino ortofrutta n. 58/2026 del 23 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/23/Roma23luglio2026.pdf
Foody Mercato Agroalimentare Milano — Listino ortofrutta n. 36/2026 del 20 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/22/Milano20luglio2026.pdf
Mercato Ortofrutticolo all’Ingrosso di Bolzano — Listino prezzi 22-23 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/24/Bolzano23luglio2026.pdf
Mercato Ortofrutticolo di Lusia — Bollettino informazione n. 172 del 24 luglio 2026: https://agfstorage.blob.core.windows.net/misc/FP_it/2026/07/25/Lusia24luglio2026.pdf
Fresh-market.info — Italian watermelon wholesale prices collapse amid high supply and weak demand: https://www.fresh-market.info/news/europe-fruit-and-veg-market/italian-watermelon-wholesale-prices-collapse-to-0-30-kg-amid-high-supp
FreshLogic — Come usare i dati ISMEA per la trattativa GDO nell’ortofrutta
FreshLogic — Costi di produzione ortofrutta: come rinegoziare il listino GDO
FreshLogic — Melone italiano 2026: valore in ripresa ma volumi da recuperare
FAQ
Perché il caldo accelera la maturazione e concentra l’offerta, mentre la domanda cala per l’esodo estivo dalle città. BMTI rileva angurie tra 0,30 e 0,60 €/kg, -16,5% in una settimana 🟢. Fresh-market segnala inoltre volumi di vendita a -60% rispetto alle attese sull’Agro Pontino 🟡
È il dato dell’Osservatorio SO.GE.MI relativo alla settimana 30/2026, calcolato sulle sole referenze comuni ai periodi confrontati ed escludendo frutti rossi e prodotti secchi 🟢. È una media ponderata di piazza milanese, non un indice nazionale.
Il listino Bologna del 23 luglio 2026 pubblicato su AGF Storage non contiene testo estraibile in formato leggibile: non è stato possibile verificarne le quotazioni 🔴 NON TROVATO. Preferiamo dichiararlo piuttosto che riportare cifre non verificate.
L’analista SO.GE.MI prevede un rialzo per le angurie dovuto alle perdite di raccolto da grandinate 🟠, e BMTI attende una crescita della domanda di uva da tavola tra agosto e settembre 🟢. Sono previsioni di operatori, non quotazioni rilevate: vanno trattate come tali in trattativa.
Su un prodotto già a -28,8% sull’anno come pesche e nettarine 🟢, un ulteriore 5% non è una limatura commerciale: è una richiesta che va valutata rispetto ai costi di produzione documentati, non rispetto al listino della settimana precedente.
#DalBancaleAlDato
Lascia un commento