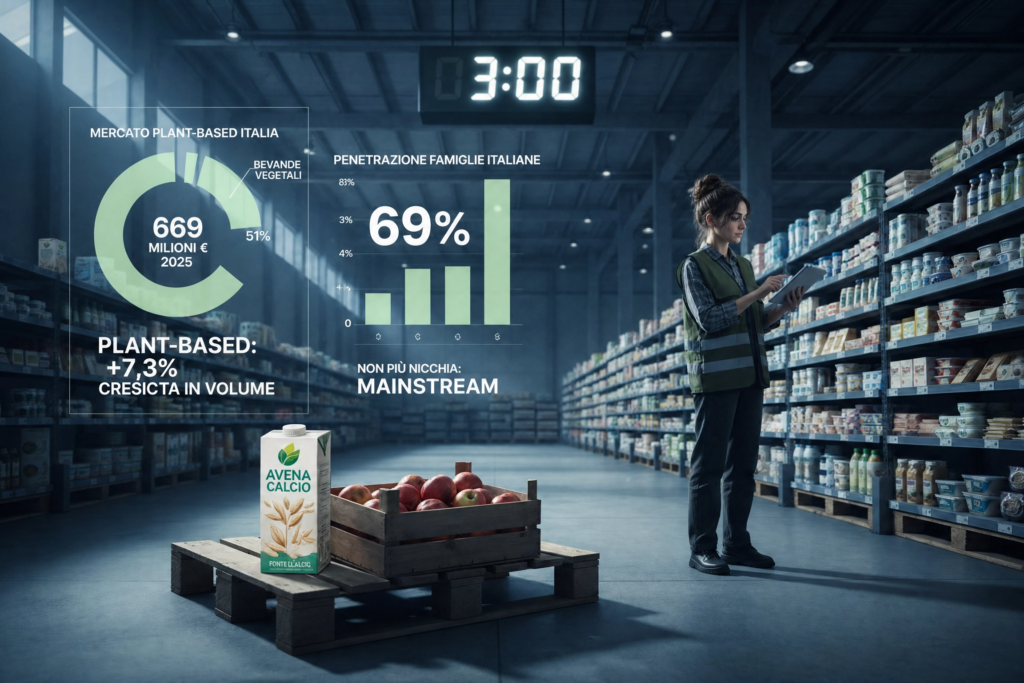
L’orologio segna le tre. La cella è fredda, il magazzino è silenzioso. Su un bancale angolato c’è una cassetta di latte di avena accanto alle mele. Non è un errore di picking: è il reparto che cambia. Il plant-based — quei prodotti che fino a pochi anni fa occupavano mezza corsia in un negozio bio di quartiere — è entrato nel frigo di 17,7 milioni di famiglie italiane. Non è più una nicchia da osservare. È un mercato da capire, perché cambia quello che il buyer ti chiederà domani, e quindi quello che devi sapere trattare oggi.
Il mercato: 669 milioni, le bevande vegetali già all’8,5% del comparto
Il report del Good Food Institute Europe, elaborato su dati Circana e pubblicato a giugno 2026, fissa il quadro con precisione: il mercato italiano del plant-based ha raggiunto 669 milioni di euro nel 2025, con una crescita del +4,5% in valore e del +5,8% in volume. Il fatto che i volumi crescano più dei valori è, secondo GFI Europe, il segnale che la domanda è reale e non gonfiata dall’inflazione: in quasi tutte le categorie il prezzo medio al chilogrammo è diminuito tra il 2023 e il 2025.
Il segmento trainante sono le bevande vegetali: 342 milioni di euro di vendite nel 2025, pari al 51% del mercato plant-based totale. Le vendite sono cresciute del 6,2% in volume rispetto al 2024, raggiungendo 170 milioni di litri. La quota sul mercato complessivo delle bevande — vegetali più latte animale — è salita all’8,5% in volume e all’11,8% in valore. Non è più un segmento marginale: quasi 1 litro su 9 venduto in Italia è a base vegetale.
La penetrazione racconta la stessa storia da un’altra angolazione. Secondo la ricerca NielsenIQ per Unione Italiana Food, il 69% delle famiglie italiane acquista prodotti a base vegetale — circa 17,7 milioni di nuclei familiari. “Sette famiglie su dieci acquistano prodotti vegetali. Non parliamo più di nicchia: parliamo di mainstream”, recita il report. È una soglia importante: quando più di due terzi delle famiglie sono già clienti, il tema non è più convincerle ad entrare nella categoria, ma mantenerle e aumentarne la frequenza.
Il paradosso del 2,4%: grande penetrazione, piccola quota
C’è però un numero che frena l’entusiasmo e che vale la pena capire bene. Secondo l’analisi Circana su sei grandi Paesi europei, il plant-based rappresenta ancora solo il 2,4% dei consumi alimentari totali, con una crescita del +5,1%. Come si concilia con il 69% di famiglie che lo acquistano?
La risposta è nella frequenza e nel volume per atto d’acquisto. Quasi la metà degli acquirenti plant-based è un consumatore occasionale: prova il latte di avena una volta, compra i burger vegetali per curiosità, ma non abbandona il carrello tradizionale. Il dato YouGov lo conferma: nel 2024 più di un italiano su tre ha acquistato bevande vegetali (39,3%) ma la frequenza di acquisto cresce solo del 9,6%, e la quantità per atto scende del 7,1%. Molti clienti, ma ancora non abbastanza fedeli.
È qui che si gioca la partita più interessante. Il +5,1% di crescita del comparto non viene dall’ingresso di nuovi consumatori — quelli ci sono già — ma dall’aumento della frequenza di chi è già dentro. Per la GDO, questo si traduce in una domanda precisa al fornitore: non solo “ce l’hai?”, ma “sai rendere questa categoria un’abitudine, non una curiosità?”
Chi guida il mercato: il profilo dell’acquirente plant-based
I dati YouGov fotografano con precisione chi compra plant-based in Italia. Sono prevalentemente donne (55%), residenti al Nord (52%), motivate dallo stile di vita sostenibile (32%) e dalla salute personale (31%). Sono più attente alle etichette rispetto alla media nazionale (31% contro 20%) e più ambientaliste (34% contro 12%).
Ma il profilo che guida l’intenzione di crescita futura è più giovane. La Generazione Z e i Millennials sono i protagonisti del cambio strutturale: in Italia si stima che quasi il 70% della popolazione abbia già ridotto l’assunzione di proteine animali e il 23% si definisca esplicitamente flexitariano. Non è una scelta ideologica: è una modalità di consumo ibrida, pragmatica, che alterna prodotti animali e vegetali a seconda del contesto, del gusto e del prezzo.
Tra le bevande vegetali, la dinamica delle basi racconta l’evoluzione del gusto: la soia continua a dominare per volumi, ma avena e mandorla registrano i tassi di crescita più alti. L’avena in particolare ha superato la soia in alcuni segmenti, apprezzata per gusto delicato e profilo di sostenibilità. Sul fronte dei sostituti della carne, i burger vegetali rappresentano quasi il 60% dei volumi, mentre tofu, tempeh e seitan crescono del +22% in valore nel 2025 — un segnale che il consumatore più maturo sta andando verso prodotti meno processati.
Cosa cambia per chi lavora nella GDO e nella filiera
Per un grossista o un fornitore della GDO, il plant-based non è una categoria “altra”. È una categoria adiacente che cambia la composizione del paniere e la logica con cui si costruisce l’assortimento. Tre implicazioni operative.
Prima: spazio scaffale e rotazione cambiano. Le bevande vegetali crescono a +6,2% in volume e la private label avanza più rapidamente del branded (+7,3% vs +3,1% in valore). Il buyer GDO sta cercando referenze con buona rotazione e margine: arrivare con i dati GFI Circana e con una proposta chiara sul posizionamento (premium, private label, biologico) cambia il peso della trattativa.
Seconda: la logistica del fresco vegetale richiede attenzione. Le alternative vegetali al formaggio e i fermentati (tofu, tempeh) sono le categorie a crescita più rapida ma con gestione del freddo più delicata. Chi ha già strutturato la tracciabilità della catena del freddo per l’ortofrutta ha un vantaggio diretto nella gestione di questi prodotti.
Terza: l’ortofrutta è il plant-based per eccellenza. È il punto che vale la pena ribadire ad ogni buyer che parla di plant-based: frutta e verdura fresca sono già, per definizione, la categoria vegetale più grande, più consumata e più nutriente. La crescita del plant-based processato non sottrae spazio all’ortofrutta: in molti casi la rafforza, perché porta nello stesso paniere un consumatore già orientato verso il vegetale. Il fornitore di ortofrutta che sa leggere questo trend non è in competizione con il latte di avena: è il suo alleato naturale sullo scaffale. Se vuoi costruire una proposta assortimentale che tenga insieme ortofrutta e plant-based nella trattativa GDO, parliamone qui.
Fonti
Good Food Institute Europe / Il Sole 24 Ore — Mercato plant-based Italia 2025: 669 milioni, +4,5% valore, +5,8% volume; bevande vegetali 342 milioni (51%), quota 8,5% in volume: https://www.ilsole24ore.com/art/plant-based-italia-vendite-raggiungono-669-milioni-ma-rallenta-trend-crescita-AIAJvfSD
NielsenIQ per Unione Italiana Food / Specchio Economico — 69% famiglie italiane acquistano plant-based (17,7 milioni di nuclei): https://www.specchioeconomico.com/vegan-economy-2025-2026-plant-based-mainstream-italia/
YouGov / Food Affairs — Profilo acquirente plant-based: donne 55%, Nord 52%, salute e stile di vita driver principali; bevande vegetali 39,3% penetrazione 2024: https://www.foodaffairs.it/2025/09/16/cresce-in-italia-il-consumo-di-prodotti-vegetariani-e-vegani-ecco-il-profilo-delle-famiglie-che-scelgono-il-plant-based/
FreshLogic — Plant-based e ortofrutta GDO: la nuova frontiera del 2026 FreshLogic — Consumi ortofrutta 2026: i dati ISMEA e la Generazione Alpha FreshLogic — Gen Z e ortofrutta: kiwi giallo, ananas e piccoli frutti
FAQ
Secondo la ricerca NielsenIQ per Unione Italiana Food, il 69% delle famiglie italiane acquista prodotti a base vegetale, pari a circa 17,7 milioni di nuclei familiari. Si tratta del passaggio definitivo da categoria di nicchia a mainstream: più di due terzi delle famiglie sono già clienti, anche se con frequenze e volumi molto variabili.
Il Good Food Institute Europe, su dati Circana, stima il mercato italiano del plant-based a 669 milioni di euro nel 2025, con una crescita del +4,5% in valore e del +5,8% in volume. Le bevande vegetali sono il segmento trainante con 342 milioni di euro (51% del totale), una crescita di +6,2% in volume e una quota dell’8,5% sul mercato complessivo delle bevande.
Perché molti acquirenti sono ancora occasionali: entrano nella categoria per curiosità o per una specifica occasione, ma non sostituiscono strutturalmente il loro carrello. La penetrazione è alta, ma la frequenza e i volumi per atto restano bassi. La crescita futura del settore passa dall’aumento della fedeltà degli acquirenti esistenti, non dall’ingresso di nuovi consumatori.
Le acquirenti sono prevalentemente donne (55%), residenti al Nord e motivate da stile di vita sostenibile e salute. Ma il segmento che guida l’intenzione di crescita futura è la Generazione Z e i Millennials, in particolare le donne giovani, che adottano un’alimentazione flexitariana — ibrida tra prodotti animali e vegetali. Si stima che quasi il 70% degli italiani abbia già ridotto l’assunzione di proteine animali e il 23% si dichiari esplicitamente flexitariano.
No, al contrario. L’ortofrutta fresca è già per definizione la categoria vegetale più grande, consumata e nutriente. Il consumatore orientato al plant-based è lo stesso che tende a comprare più frutta e verdura. La crescita del plant-based processato non sottrae spazio all’ortofrutta: porta nello stesso paniere un consumatore già incline al vegetale. Per un fornitore di ortofrutta, comprendere questo trend è un’opportunità per rafforzare il proprio posizionamento nella trattativa GDO.
#DalBancaleAlDato
Lascia un commento