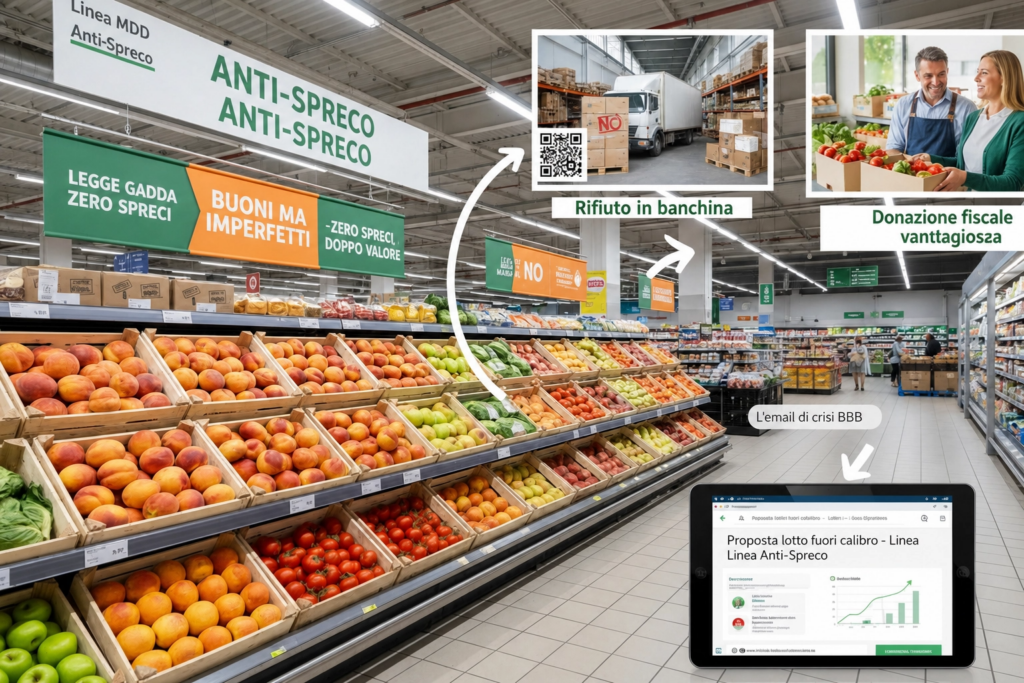
Quando un’ondata di calore manda i calibri fuori standard, spedire alla cieca verso la GDO è un rischio: rifiuto in banchina, trasporto a vuoto, penali. Questa guida mostra come anticipare il problema con un’email di crisi B2B che propone proattivamente il lotto per le linee MDD anti-spreco, e come usare la Legge Gadda come piano di riserva fiscalmente vantaggioso.
Un’ondata di calore improvvisa, e i calibri di raccolta vanno fuori standard. Le pesche sono buone, dolci, sane — ma più piccole di quanto chiede il capitolato.
Hai due strade. La prima: carichi il bilico e lo mandi alla piattaforma sperando che passi. La seconda: scrivi al buyer prima di spedire.
La prima strada, in stagione calda, è una scommessa che spesso si perde: rifiuto in banchina per non conformità estetica, trasporto a vuoto, costi di smaltimento, a volte penali. La seconda trasforma un problema in una proposta — e quasi sempre conviene di più.
Vediamo come si scrive quella seconda email, e perché i numeri ti danno ragione.
Il fatto: spedire alla cieca un lotto fuori calibro è la scelta più costosa
Quando un lotto non rispetta il calibro del capitolato, il buyer in piattaforma ha tutto il diritto di rifiutarlo. E il rifiuto non è un costo singolo: è una catena. Paghi il trasporto di andata, paghi il rientro o lo smaltimento, e intanto la merce continua a deperire.
C’è di più: molti capitolati GDO fissano tolleranze di calibro più strette del minimo di legge — spesso al 3-5% contro il 10% ammesso dal regolamento europeo — proprio per garantire uniformità sul banco. Quindi un lotto che la norma considererebbe accettabile può sforare il contratto.
La trappola è il silenzio. Spedire senza dire nulla mette il buyer nella condizione di scoprire il problema allo scarico, quando l’unica reazione possibile è il rifiuto. Anticiparlo, invece, gli dà una terza opzione: comprarlo a condizioni diverse.
La proposta: dal rifiuto alla linea MDD anti-spreco
Qui entra l’email di crisi. Invece di subire, proponi: il lotto fuori calibro, buono e sicuro, è perfetto per una linea a marca del distributore dedicata all’anti-spreco — le referenze tipo “buoni ma imperfetti” che la GDO usa sempre più per intercettare il consumatore attento agli sprechi.
L’email funziona se poggia su tre argomenti, in quest’ordine.
Il prodotto è conforme dove conta. Chiarisci subito che il lotto rispetta in pieno i requisiti di freschezza, salubrità e sicurezza del Regolamento (UE) 2023/2429: la differenza è solo di pezzatura, non di qualità. Documenta la percentuale esatta di fuori calibro, misurata, non stimata.
Aiuti il buyer sul suo bilancio di sostenibilità. Accogliere il lotto in una linea anti-spreco riduce lo spreco alimentare che il distributore deve rendicontare. È un argomento che parla alla sua agenda ESG, non solo al suo prezzo. La sostenibilità, qui, diventa una leva di vendita.
Offri un prezzo che ha senso per entrambi. Proponi uno sconto rispetto al prezzo contrattuale del calibro standard. Non è una svalutazione: è il prezzo di una referenza diversa, che evita a te il rientro e a lui un buco a scaffale.
Il conto che dà ragione alla proposta
Perché proporre uno sconto conviene più che incassare il prezzo pieno sperando che passi? Perché il prezzo pieno, sul lotto fuori calibro, non è affatto certo. Lo si vede mettendo a confronto le due strade:
$$\Delta B = V \cdot \left[ P_{disc} – (1 – f_{rej}) \cdot P_{contr} + f_{rej} \cdot C_{disp} \right]$$
Sembra complicata, ma confronta solo due scenari. Leggiamola da banchina.
$V$ è il volume del lotto. $P_{contr}$ è il prezzo pieno da contratto, $P_{disc}$ il prezzo scontato che proponi per la linea MDD. $C_{disp}$ è quanto ti costa lo smaltimento o il rientro di un lotto rifiutato. $f_{rej}$ è la probabilità che, spedendo alla cieca, il lotto venga rifiutato.
La formula dice una cosa sola: il guadagno della proposta proattiva è il prezzo scontato che incassi di sicuro, meno il prezzo pieno che incasseresti solo sulla parte non rifiutata, più i costi di smaltimento che eviti.
Un esempio. Spedisci 100 quintali. Prezzo pieno 80 €/q, sconto proposto 55 €/q, smaltimento di un rifiuto 20 €/q. Se il rischio di rifiuto spedendo alla cieca è alto — diciamo il 60% — la strada cieca ti lascia in mano solo il 40% pagato pieno, più il 60% da smaltire a tue spese. Fai il conto e la proposta scontata vince nettamente: incassi certo invece di una scommessa persa sei volte su dieci.
Più alto è il rischio di rifiuto, più la proposta proattiva conviene. La formula serve solo a metterlo nero su bianco quando il buyer chiede “perché dovrei pagarvi un lotto fuori calibro”.
Il piano di riserva: la donazione con la Legge Gadda
E se il buyer non accetta, o se resta una parte invendibile? Qui c’è una terza strada che molti dimenticano: la donazione, che la Legge 166/2016 — la “Legge Gadda” — rende fiscalmente conveniente.
Cedere gratuitamente le eccedenze a un ente non profit non è un costo a fondo perduto. Sul piano fiscale, la Legge Gadda prevede tre vantaggi:
IVA. Sulle cessioni gratuite di eccedenze alimentari non si applica l’IVA in uscita, ma si mantiene la detrazione dell’IVA pagata a monte sull’acquisto. Non perdi la detrazione.
Imposte dirette. Le cessioni gratuite non sono considerate ricavi, quindi non generano reddito imponibile ai fini IRES/IRPEF, e i costi sostenuti restano deducibili.
TARI. I Comuni possono — è una facoltà, non un automatismo — deliberare una riduzione della tassa sui rifiuti, fino al 50% della quota variabile, proporzionale alla quantità donata e certificata. Conviene verificare cosa prevede il proprio Comune.
Sul piano pratico, per le eccedenze facilmente deperibili o per cessioni di valore non superiore a 15.000 euro basta un documento di trasporto; oltre quella soglia serve una comunicazione telematica mensile all’Agenzia delle Entrate e alla Guardia di Finanza. La donazione, attenzione, va a enti non profit: è una strada diversa dalla vendita alla GDO, non un modo di scontare il buyer.
Lo strumento che chiude il cerchio: il dato che rende credibile la proposta
Il filo è sempre lo stesso. L’email di crisi convince solo se porta numeri: la percentuale esatta di fuori calibro, il volume, lo storico dei resi su quella referenza. Senza dati, è una richiesta di favore; con i dati, è una proposta commerciale.
E quei numeri esistono già in magazzino — la calibratrice li produce a ogni lotto, i resi si accumulano settimana dopo settimana. Il problema è averli pronti nel momento in cui il caldo manda i calibri fuori standard e devi scrivere quell’email in mezz’ora, non in due giorni.
Avere un sistema che registra calibri, volumi e resi per referenza significa poter costruire la proposta proattiva mentre il bilico è ancora in cella, non dopo che è stato respinto. Se vuoi strutturare la raccolta di questi dati per reagire in tempo, parliamone qui.
Un’ultima nota: questa è una guida strategica, non una consulenza fiscale. I benefici della Legge Gadda dipendono dal rispetto dei requisiti previsti, e la riduzione TARI dalla delibera del singolo Comune: verifica la tua posizione con un consulente.
Fonti
EUR-Lex — Regolamento delegato (UE) 2023/2429: norme di commercializzazione del settore ortofrutticolo (requisiti di freschezza, salubrità e tolleranze): https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32023R2429
Normattiva — Legge 19 agosto 2016, n. 166 (Legge Gadda): donazione e distribuzione di prodotti alimentari a fini di solidarietà sociale e agevolazioni fiscali: https://www.normattiva.it/uri-res/action/atto?urn=nir:stato:legge:2016-08-19;166
FreshLogic — La corsa al ribasso della GDO e la fiducia nella MDD
FreshLogic — Ridurre le contestazioni sui resi con il dato oggettivo
FreshLogic — ESG come leva competitiva nella filiera ortofrutticola
FAQ
Spesso sì, e dipende dal rischio di rifiuto. Spedire alla cieca un lotto fuori calibro in stagione calda comporta una probabilità concreta di respingimento, che porta con sé trasporto a vuoto, smaltimento o rientro. Proporre proattivamente il lotto a un prezzo scontato per una linea anti-spreco trasforma un incasso incerto in uno certo. Più è alto il rischio di rifiuto, più la proposta proattiva conviene: il prezzo pieno vale poco se il lotto torna indietro.
Non necessariamente. Il Regolamento (UE) 2023/2429 ammette una tolleranza di calibro del 10% per i lotti calibrati, e ciò che conta restano freschezza, salubrità e sicurezza. Spesso però i capitolati privati della GDO fissano tolleranze più strette, anche al 3-5%, per garantire uniformità sul banco. Per questo un lotto può essere conforme alla legge ma non al contratto: va verificata la percentuale reale di fuori calibro prima di decidere come muoversi.
La Legge 166/2016 rende fiscalmente conveniente donare le eccedenze alimentari a enti non profit. Sulle cessioni gratuite non si applica l’IVA in uscita, mantenendo la detrazione a monte; ai fini delle imposte dirette non si generano ricavi imponibili e i costi restano deducibili; i Comuni possono inoltre ridurre la TARI fino al 50% della quota variabile. Per le eccedenze deperibili o di valore contenuto è sufficiente un documento di trasporto.
No, sono due strade distinte. La vendita del lotto fuori calibro alla GDO per una linea MDD anti-spreco è una transazione commerciale, con un prezzo. La donazione ai sensi della Legge Gadda è una cessione gratuita a enti non profit, con benefici fiscali per il donante. La donazione è il piano di riserva per ciò che non riesci a vendere, non una leva di sconto verso il buyer: confonderle può portare a errori sia commerciali sia fiscali.
Con i numeri. L’email deve indicare la percentuale esatta di fuori calibro misurata, il volume del lotto, e idealmente lo storico dei resi su quella referenza per dimostrare affidabilità. Va chiarito che il prodotto rispetta i requisiti di sicurezza e freschezza e che la differenza è solo di pezzatura. Aggiungere l’argomento anti-spreco, utile al bilancio di sostenibilità del distributore, rafforza la proposta. Senza dati è una richiesta di favore; con i dati è una proposta commerciale.
Lascia un commento