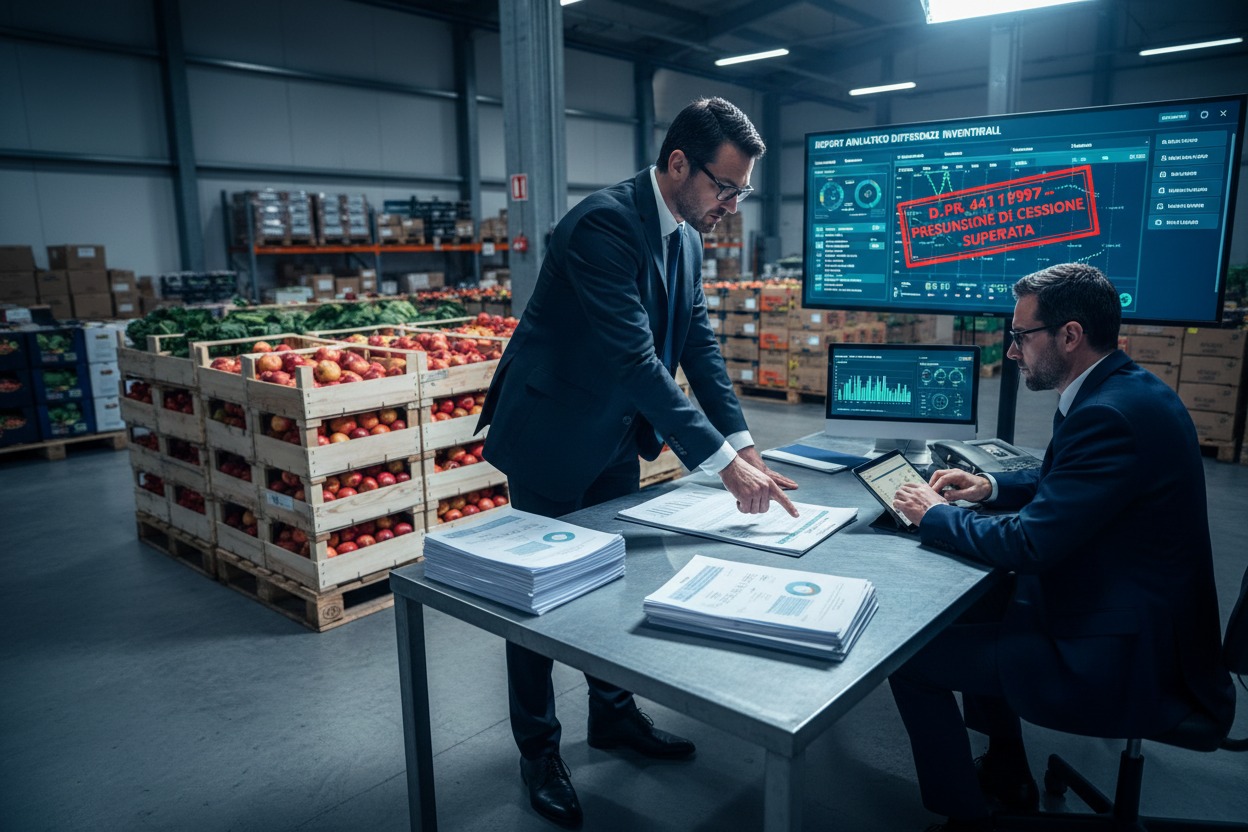
Il D.P.R. n. 441/1997 stabilisce che la merce mancante in magazzino si presume ceduta senza fattura. Nel fresco, dove il calo peso per disidratazione e gli scarti di cernita sono fisiologici, questa presunzione trasforma ogni ammanco non documentato in un recupero d’imposta IVA e IRPEF/IRES. La Circolare 31/E/2006 impone ai verificatori di distinguere tra differenze fisiologiche e patologiche, ma l’onere della prova ricade sul contribuente. I registri cartacei e i fogli Excel non bastano. Il gestionale digitale è lo strumento che genera la documentazione opponibile durante un’ispezione.
Il chilo che non trovi è la vendita che il fisco ti contesta
A fine anno la conta fisica del magazzino presenta quasi sempre uno scostamento rispetto ai saldi contabili. I bancali nelle celle mostrano dieci quintali in meno di quanto registrato. Nel settore ortofrutticolo questo scarto è fisiologico: disidratazione del prodotto, scarti di cernita, danni da trasporto e deterioramento naturale riducono il peso effettivo conservato nelle celle frigorifere.
La normativa fiscale valuta questa discrepanza con estremo rigore. Il D.P.R. 10 novembre 1997, n. 441 fissa una presunzione legale relativa: tutti i beni acquistati o presi in carico che non si trovano all’interno dello stabilimento si considerano ceduti senza fattura. Il calo peso e l’ammanco di banchina sono fatti naturali, ma senza dati certi e tracciati l’Agenzia delle Entrate trasforma la differenza inventariale in un recupero d’imposta IVA e, attraverso presunzioni semplici, anche ai fini IRPEF/IRES.
Il rischio è concreto. Un accertamento induttivo per presunta vendita in nero colpisce il fatturato non dichiarato, l’IVA evasa e il reddito d’impresa ricostruito. Per il magazzino ortofrutticolo che lavora prodotto fresco ogni giorno, il problema non è se le differenze inventariali esistono — esistono per definizione. Il problema è come dimostrarle.
La regola del D.P.R. n. 441/1997: cosa prevede la legge
La disciplina delle presunzioni di cessione e acquisto definisce regole perentorie per la gestione delle giacenze.
L’Articolo 1 stabilisce la presunzione di cessione: la merce acquistata o lavorata che non si trova nei depositi, negli stabilimenti o sui mezzi aziendali si presume ceduta senza fattura. Per il magazzino ortofrutticolo, ogni chilo di Golden Delicious che non è più nella cella alla data dell’ispezione viene trattato come merce venduta in nero, salvo prova contraria.
L’Articolo 3 introduce la presunzione speculare: i prodotti presenti in magazzino ma assenti dai registri si presumono acquistati senza fattura. Questo colpisce le operazioni di ingresso non registrate — un carico arrivato di notte e pesato a mano senza transitare dal gestionale.
L’Articolo 2 disciplina il superamento della presunzione. Il contribuente può vincerla dimostrando che i beni mancanti sono stati perduti per cause di forza maggiore, distrutti o destinati a finalità non rilevanti ai fini IVA. Il comma 3 impone la comunicazione alle autorità fiscali entro trenta giorni dall’evento per le perdite accidentali.
La Circolare n. 31/E del 2 ottobre 2006 dell’Agenzia delle Entrate fornisce le indicazioni interpretative agli organi di controllo. Il documento stabilisce che il verificatore deve distinguere tra differenze fisiologiche — calo peso naturale, disidratazione, scarti tecnici — e differenze patologiche — ammanchi non giustificabili. Il verificatore è tenuto a valutare l’andamento delle differenze nel triennio, le caratteristiche gestionali dell’impresa, gli investimenti in prevenzione e l’incidenza percentuale sul volume d’affari.
Un dato cruciale: la Circolare 31/E non fissa alcuna soglia percentuale di calo ammesso in automatico. Non esiste una tolleranza del 3% o del 5% scritta nella norma. Ogni caso viene valutato in base alla documentazione prodotta dal contribuente. In assenza di documentazione, anche un calo del 2% può diventare una contestazione.
Le soglie di contabilità di magazzino e gli orientamenti dei giudici
L’obbligo formale di tenuta della contabilità di magazzino scatta in presenza di limiti dimensionali precisi, definiti dal D.P.R. 9 dicembre 1996, n. 695, Art. 1. La registrazione sistematica dei movimenti diventa obbligatoria al superamento di due esercizi consecutivi con ricavi superiori a 5.164.568,99 euro e rimanenze finali superiori a 1.032.913,80 euro. Le due condizioni devono verificarsi congiuntamente.
Le aziende ortofrutticole che operano al di sotto di queste soglie non hanno l’obbligo di redigere il registro di carico e scarico contabile. Ma l’esonero formale non elimina il rischio fiscale.
La Corte di Cassazione, con l’ordinanza n. 1861 del 27 gennaio 2025, ha confermato la legittimità di un accertamento induttivo ex Art. 39, comma 2, del D.P.R. n. 600/1973 nei confronti di un’impresa in contabilità semplificata che non aveva fornito le distinte analitiche delle rimanenze per categorie omogenee durante l’accesso dei verificatori. I giudici hanno stabilito che la mancata esibizione delle indicazioni analitiche richieste in sede di ispezione non può essere giustificata in base all’esiguità del valore dichiarato.
La sentenza n. 23694/2007 della stessa Corte aveva già fissato il principio: le distinte di composizione dell’inventario devono essere a disposizione dell’ufficio, in sede amministrativa o contenziosa, come onere a carico del contribuente.
Il messaggio è chiaro. Anche se la tua azienda non raggiunge le soglie del D.P.R. n. 695/1996, i verificatori possono chiederti le schede inventariali analitiche. Se non le hai, l’accertamento induttivo è legittimo.
La documentazione richiesta dagli ispettori durante le verifiche
Durante una verifica in stabilimento i funzionari richiedono cinque elementi documentali per giustificare le differenze inventariali.
Il primo è la relazione analitica delle differenze: un prospetto di calcolo che suddivide lo scostamento tra calo peso per disidratazione, deterioramento naturale, scarti di cernita e ammanchi di lavorazione. Il verificatore vuole vedere i numeri spacchettati, non un dato aggregato.
Il secondo sono i verbali di ricognizione periodica: report redatti con cadenza mensile o trimestrale che dimostrino il controllo costante delle giacenze nelle celle. L’inventario di fine anno da solo non basta — la Circolare 31/E richiede evidenza di un monitoraggio nel tempo.
Il terzo è la dichiarazione per perdite accidentali: la comunicazione prevista dall’Art. 2, comma 3, del D.P.R. n. 441/1997, da inviare entro trenta giorni dall’evento per eventi straordinari come allagamenti, guasti alle celle o blocchi sanitari.
Il quarto è la documentazione degli impianti di prevenzione: registri che attestino gli investimenti sostenuti per celle frigorifere, sistemi di monitoraggio della temperatura e misure antiintrusione. Il verificatore valuta se l’azienda ha adottato misure per ridurre gli ammanchi.
Il quinto è l’analisi del trend triennale: un prospetto che dimostri la regolarità statistica della percentuale di calo registrata nel tempo. Un calo del 4% costante su tre anni è fisiologico. Un picco improvviso al 12% richiede una spiegazione documentata.
Il gestionale di magazzino come strumento di protezione fiscale
I fogli di calcolo manuali e le annotazioni cartacee non offrono la certezza probatoria richiesta dai verificatori. Un file Excel è modificabile in qualsiasi momento. Un quaderno non dimostra la data certa della rilevazione del peso né le cause reali dello scarto di lavorazione.
Un software gestionale di magazzino (WMS) registra in tempo reale le entrate, i trasferimenti di cella, le lavorazioni e le uscite. Il sistema calcola automaticamente il calo peso fisiologico per ogni singolo lotto, confrontando il peso all’ingresso con il peso alla spedizione. I verbali di ricognizione periodica vengono generati dall’applicazione con l’indicazione dell’operatore, della data, dell’ora e del peso rilevato.
In caso di ispezione, la direzione del magazzino esibisce un report che dimostra la natura fisiologica degli ammanchi con dati tracciati, non modificabili e ancorati a una sequenza temporale verificabile. Il valore della digitalizzazione non è nell’efficienza operativa — è nella capacità di eliminare il rischio di accertamento induttivo per presunta vendita in nero.
Come abbiamo analizzato nell’articolo sul calo peso ortofrutta e metodo digitale per eliminare le perdite, la tracciabilità digitale del peso è il primo passo per trasformare un dato fisiologico in una prova fiscale.
Scopri il programma Magazzino 2027 per la gestione digitale e la tutela fiscale del magazzino
Richiedi un audit sulle procedure di registrazione del tuo magazzino
Fonti
FreshLogic — Calo peso ortofrutta: metodo digitale per eliminare le perdite
FreshLogic — Penali GDO per sfrido occulto e difetti interni
FreshLogic — Harvest-to-Chill Delay e calo peso dell’uva da tavola
Agenzia delle Entrate — Circolare n. 31/E del 2 ottobre 2006
EC News — I controlli sul magazzino aziendale e le rettifiche inventariali
FAQ
La legge non stabilisce alcuna percentuale fissa di calo peso ammesso. La Circolare n. 31/E/2006 prevede che il verificatore valuti caso per caso la congruità del calo fisiologico in base al trend triennale, alle caratteristiche dell’impresa e alla documentazione prodotta. In assenza di dati tracciati, anche un calo contenuto può essere contestato.
Sì. Pur non avendo l’obbligo formale di contabilità di magazzino, la giurisprudenza della Corte di Cassazione (ordinanza n. 1861/2025) conferma che l’assenza delle distinte inventariali analitiche legittima l’accertamento induttivo anche per le imprese in contabilità semplificata. La mancata esibizione dei dati durante l’ispezione non può essere giustificata dall’esiguità del valore dichiarato.
Sì. Le presunzioni legali relative previste per l’IVA possono operare anche ai fini delle imposte dirette (IRPEF/IRES), fungendo da presunzioni semplici per la ricostruzione del reddito d’impresa ai sensi dell’Art. 39, comma 1, lettera d), del D.P.R. n. 600/1973. L’accertamento per differenze inventariali può quindi colpire sia l’IVA sia il reddito imponibile.
L’Art. 2, comma 3, del D.P.R. n. 441/1997 prevede che la perdita involontaria di beni per eventi accidentali o di forza maggiore — come guasti alle celle frigorifere, allagamenti o blocchi sanitari — debba essere comunicata agli uffici finanziari entro trenta giorni dall’evento. La comunicazione tempestiva è condizione necessaria per superare la presunzione di cessione in nero.
#DalBancaleAlDato
📖 Leggi anche
📦 Il tuo magazzino è pronto per il 2027?
Tracciabilità digitale, dati ESG, codici GS1: dal 2027 i buyer GDO li daranno per scontati. Io quel passaggio l'ho già fatto nel mio magazzino — e posso rifarlo nel tuo in 48 ore.
Fai il Check-up gratuito →
Lascia un commento