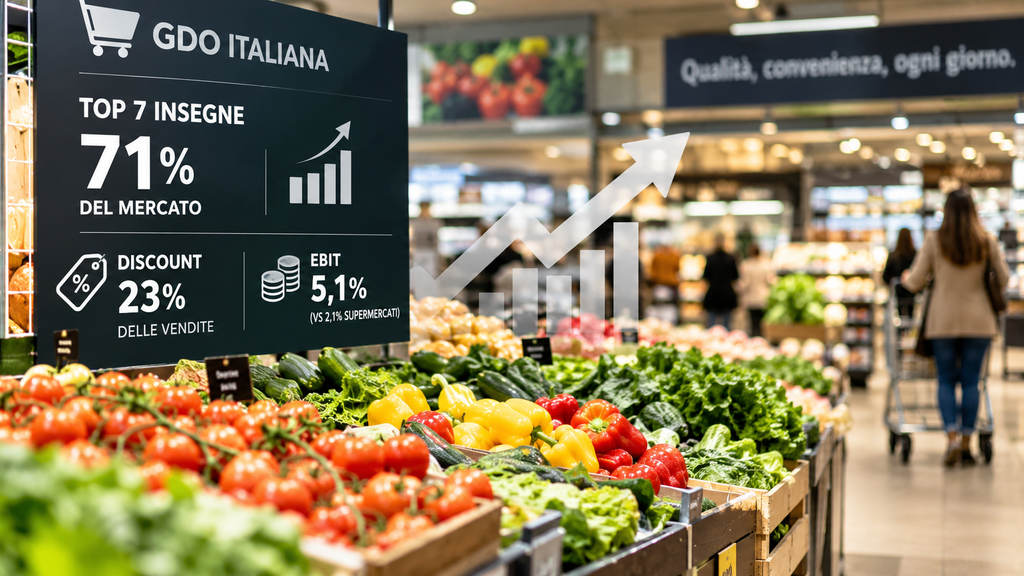
I primi 7 gruppi della GDO italiana controllano il 71% del mercato (erano il 52,2% nel 2010). I discount toccano il 23% delle vendite con un EBIT doppio rispetto ai supermercati. Eurospin cumula 1.931 milioni di utili in cinque anni. Carrefour esce dall’Italia dopo perdite oltre 150 milioni. Per il magazzino ortofrutticolo: meno buyer, più MDD, margini più stretti.
1. Il numero che cambia la struttura del mercato
Nel 2010 i primi 7 gruppi della grande distribuzione italiana controllavano il 52,2% delle vendite. I dati aggiornati al 2025 indicano che le prime 7 insegne gestiscono ormai il 71% del mercato. In quindici anni la concentrazione è aumentata di circa 19 punti percentuali.
Il campione dell’Area Studi Mediobanca copre il 95,8% del mercato della distribuzione organizzata italiana, con 148 aziende analizzate tra nazionali ed estere.
Per il magazzino ortofrutticolo questa trasformazione modifica in profondità il campo da gioco delle trattative. Avere meno buyer a cui proporre la merce significa disporre di minori alternative commerciali in caso di disaccordo sui prezzi. Se un grande cliente decide di interrompere il rapporto di fornitura, riallocare volumi consistenti diventa estremamente complesso.
Il fatturato netto dei principali gruppi ha raggiunto i 109,8 miliardi di euro nel 2024. La crescita cumulata nel quinquennio 2019–2024 è stata del +30,9% (+5,5% medio annuo). L’Area Studi Mediobanca stima un’ulteriore crescita delle vendite pari al +4,3% nel corso del 2025.
| Indicatore | Valore |
|---|---|
| Top 7 insegne 2010 | 52,2% del mercato |
| Top 7 insegne 2025 | 71,0% del mercato |
| Incremento in 15 anni | ≈19 punti percentuali |
| Fatturato netto 2024 | 109,8 miliardi € |
| Crescita cumulata 2019–2024 | +30,9% |
| Crescita attesa 2025 | +4,3% |
2. Chi cresce e chi arretra: la mappa delle insegne nel 2025
L’analisi delle quote di mercato evidenzia riposizionamenti importanti tra i principali attori della distribuzione organizzata.
Selex Gruppo Commerciale detiene la quota principale con circa il 15,8% e oltre 21 miliardi di euro di rete. Conad si attesta su un valore di rete di circa 20,9 miliardi di euro. Coop Italia scende a circa l’11% delle quote registrando un calo di 2,7 punti dal 2018. Il Gruppo VéGé supera l’8,5% con oltre 15 miliardi di ricavi totali. Esselunga, Eurospin e Lidl Italia coprono rispettivamente il 7,3%, oltre il 7% e oltre il 6%.
| Insegna | Quota di mercato | Rete (mld €) |
|---|---|---|
| Selex | ~15,8% | >21 |
| Conad | — | ~20,9 |
| Coop Italia | ~11% (−2,7 pp dal 2018) | ~16,6 |
| VéGé | >8,5% | >15 |
| Esselunga | 7,3% | — |
| Eurospin | >7% | — |
| Lidl Italia | >6% | — |
I dati territoriali indicano che le regioni del Sud e delle Isole corrono a un ritmo superiore rispetto al Nord-Ovest. Nelle regioni meridionali le vendite crescono del +8,4% medio annuo, trainate dagli operatori locali. Il Nord-Ovest si ferma al +2,9%.
Per consultare l’analisi completa sui dati della distribuzione, leggi l’articolo sui numeri della GDO pubblicato da StartMag.
3. Il discount è un altro sport: margini, utili e Marca del Distributore
Il canale discount rappresenta il formato di vendita con i tassi di crescita e di redditività più elevati. I discount intercettano circa il 23% del totale delle vendite della GDO in Italia.
L’EBIT margin dei discount tocca il 5,1% contro il 2,1% dei supermercati tradizionali. Il ROI si attesta al 16,6% rispetto al 5,6% degli altri formati.
Eurospin si conferma la catena regina degli utili con 1.931,2 milioni di euro cumulati nel quinquennio 2019–2024.
Nei discount i prodotti a Marca del Distributore (MDD) coprono circa il 60% delle vendite complessive. Nei supermercati tradizionali la quota MDD si ferma al 20%.
| Indicatore | Discount (23% del mercato) | Supermercati tradizionali |
|---|---|---|
| EBIT margin 2024 | 5,1% | 2,1% |
| ROI 2024 | 16,6% | 5,6% |
| Quota MDD | ≈60% | ≈20% |
| Crescita media annua 2019–2024 | +8,4% | +4,9% |
Per il fornitore ortofrutticolo la crescita del discount richiede la capacità di lavorare come copacker per la Marca del Distributore. Le linee di confezionamento devono adeguarsi ai capitolati imposti dal buyer.
Per verificare i dati di fatturato e crescita dei singoli operatori, consulta l’analisi della GDO su ItaliaOggi.
4. Carrefour se n’è andata: il segnale sulla rigidità dei margini
Nel 2025 il gruppo francese Carrefour ha completato la cessione delle attività italiane a NewPrinces. Il colosso della distribuzione gestiva in Italia un fatturato di circa 3,6 miliardi di euro prima dell’uscita. Nel solo 2024 le perdite operative della divisione italiana avevano superato i 150 milioni di euro.
Anche il gruppo Auchan aveva precedentemente abbandonato il mercato nazionale cedendo la propria rete a Conad.
L’uscita di due multinazionali della distribuzione dimostra che il mercato italiano presenta margini operativi estremamente rigidi. I grandi gruppi esteri faticano a competere con la radicata presenza delle cooperative e dei gruppi associati nazionali. Gli operatori a controllo estero pesano oggi il 12,2% del fatturato complessivo della GDO italiana (13,4 miliardi di euro).
Per il magazzino ortofrutticolo la scomparsa di un operatore internazionale riduce ulteriormente le opzioni di vendita disponibili. Ogni uscita concentra volumi su meno buyer.
5. Cosa significa per chi fornisce ortofrutta: tre conseguenze concrete
Il consolidamento della grande distribuzione produce tre impatti diretti sulla gestione quotidiana del magazzino ortofrutticolo.
Aumento della dipendenza commerciale. La concentrazione in poche mani aumenta il potere contrattuale del buyer sui listini. Se le prime 3 insegne coprono il 60% del fatturato del tuo magazzino, ogni rinnovo di listino mancato pesa tre volte.
Spostamento sui volumi MDD. La crescita delle vendite richiede strutture di confezionamento idonee ai capitolati di marca del cliente. Chi non produce a marchio del distributore perde accesso al canale che cresce di più.
Sensibilità ai costi logistici. I retailer nazionali spendono il 3,1% del fatturato in trasporti e logistica. I magazzini capaci di ottimizzare la logistica di consegna e ridurre i costi di piattaforma offrono un valore diretto al buyer.
Per approfondire il calcolo dei costi di produzione nella trattativa con la GDO, leggi la guida al rinegoziare i listini. Sui meccanismi di tutela contrattuale nei confronti dei grandi clienti, consulta la guida pratica al D.Lgs. 198/2021.
6. La classifica mondiale: efficienza per metro quadro
Nella graduatoria globale stilata da Deloitte i gruppi italiani occupano posizioni intermedie per volume d’affari: Conad al 62° posto, Coop al 76°, Esselunga al 125° ed Eurospin al 135°.
Nonostante le dimensioni contenute rispetto ai giganti americani, Esselunga esprime un livello di efficienza da primato mondiale. Il gruppo milanese registra vendite per 16.071 euro al metro quadro di superficie commerciale, davanti a Sainsbury’s (13.924 €/m²), Tesco (12.893 €/m²) e Coles (11.815 €/m²).
La ricerca di un’elevata resa per metro quadro spinge i buyer a pretendere la massima rotazione dai prodotti ortofrutticoli. Un fornitore che non garantisce rotazione e margine sufficiente viene sostituito.
Per analizzare il quadro della concentrazione e le dinamiche di quotazione in borsa, leggi il reportage di Milano Finanza sul risiko dei supermercati. Per il confronto completo tra catene, consulta il rapporto Mediobanca su Quotidiano Nazionale.
7. Checklist: quattro domande prima della prossima trattativa GDO
Prima di sedersi al tavolo per i rinnovi di listino, ogni fornitore deve verificare quattro punti.
Concentrazione del portafoglio clienti. Quanti buyer diversi coprono il 60% del fatturato totale del tuo magazzino? Se sono meno di 3, la dipendenza è critica.
Capacità di confezionamento MDD. La tua linea di lavorazione è pronta per produrre con la marca del distributore? Senza questa capacità perdi accesso al canale che cresce più velocemente.
Copertura delle regioni del Sud. Disponi di canali commerciali o piattaforme logistiche nelle aree a crescita +8,4% annuo? Il Sud è dove i volumi aumentano.
Oneri di trasporto refrigerato. Qual è l’incidenza esatta della logistica di consegna sul prezzo finale del tuo prodotto? I retailer sanno che il benchmark è il 3,1%.
Se desideri valutare la sostenibilità dei tuoi contratti di fornitura, contattaci per una consulenza aziendale.
Prima di firmare i nuovi capitolati d’acquisto, scarica la guida gratuita per difendersi dalla GDO.
Fonti
- GDO italiana sempre più concentrata ma senza campioni globali: i numeri di Mediobanca — StartMag
- La GDO italiana corre veloce, ricavi 2025 su del 4,3% — ItaliaOggi
- Come sta andando la GDO in Italia: il rapporto Mediobanca — Quotidiano Nazionale
FAQ
Quando 7 gruppi controllano il 71% del mercato, il numero di buyer a cui proporre la merce si riduce. In caso di disaccordo su prezzo o condizioni, trovare un cliente alternativo con volumi sufficienti a coprire il mancato fatturato diventa molto più difficile.
I discount crescono del +8,4% annuo e la MDD copre il 60% delle loro vendite. Per un magazzino ortofrutticolo dotato di linee di confezionamento adeguate, la fornitura MDD rappresenta un canale in espansione. Va però calcolato il margine netto dopo i costi di confezionamento specifici richiesti dai capitolati del cliente.
Diversificando la clientela tra insegne, formati (supermercati, discount, ingrosso) e geografie. I dati Mediobanca mostrano che il Sud e le Isole crescono al +8,4% annuo contro il +2,9% del Nord-Ovest. Sviluppare canali commerciali al Meridione e sui mercati esteri bilancia la dipendenza dai pochi grandi buyer nazionali.
L’EBIT margin medio della GDO italiana è il 2,7% (media 2019–2024: 2,5%). Nei discount sale al 5,1%. Questi margini contenuti significano che i buyer negoziano ogni centesimo: il fornitore che non documenta con precisione i propri costi di produzione parte svantaggiato al tavolo.
#DalBancaleAlDato
Lascia un commento