La Legge 166/2016 (Legge Gadda) consente di donare l’ortofrutta fuori calibro agli enti del Terzo Settore senza pagare IVA in uscita e mantenendo la detrazione IVA a monte. I Comuni possono — ma non sono obbligati — ridurre la TARI fino al 50% della quota variabile. Donare non è vendere: i due canali vanno tenuti separati. Un DDT digitale su AppSheet emesso in banchina al momento dello scarico blinda la posizione fiscale prima che il prodotto deperisca.
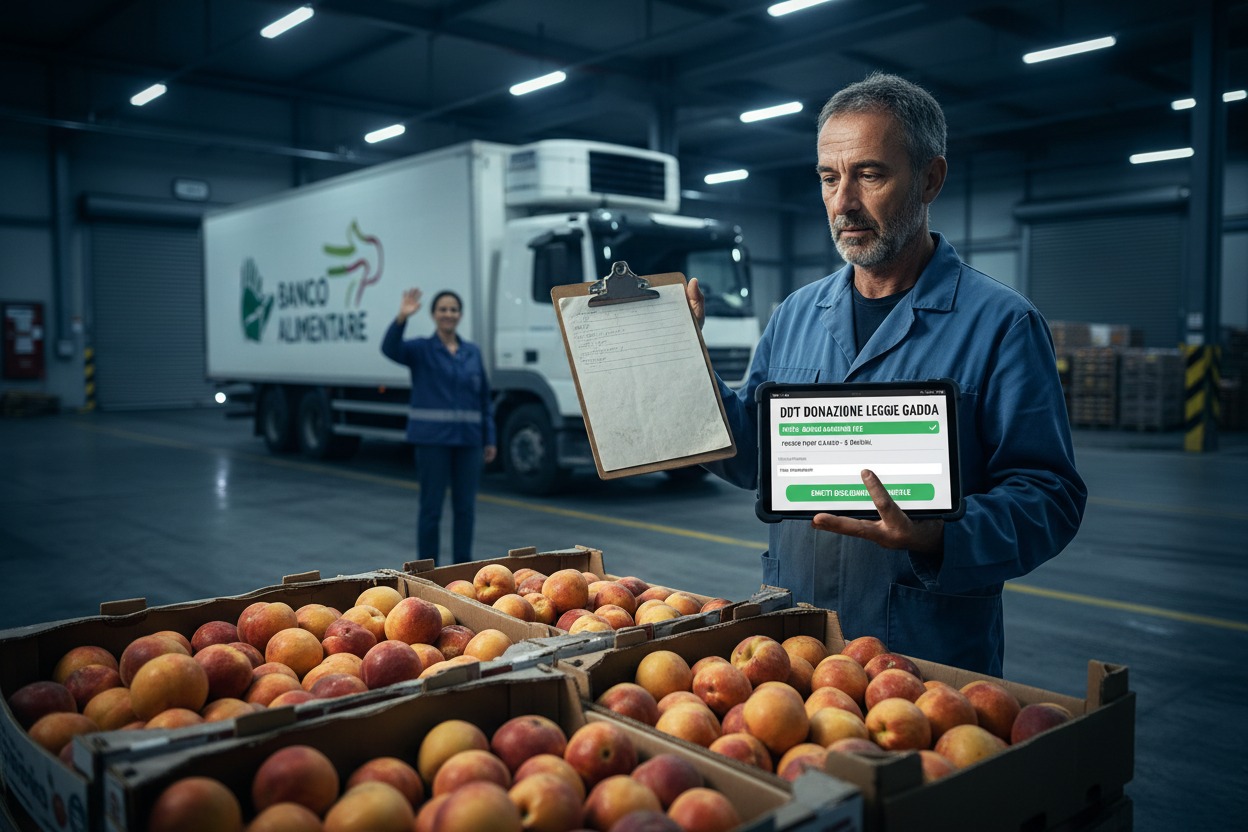
Tre di notte. In banchina ci sono otto bancali di pesche fuori calibro. Troppo piccole per il capitolato GDO. Troppo belle per buttarle. Il magazziniere sa che il Banco Alimentare le prenderebbe volentieri. Ma non sa come gestire la documentazione.
Risultato: le pesche restano lì fino a domani, quando qualcuno dell’amministrazione arriva e compila il foglio. Metà della partita, a quel punto, è già da buttare.
Cosa dice la Legge Gadda
La Legge 19 agosto 2016, n. 166 — conosciuta come Legge Gadda — disciplina la cessione gratuita di prodotti alimentari a fini di solidarietà sociale. Non è una legge sulla solidarietà e basta. È una legge fiscale.
Il cuore della norma è all’articolo 16. Le cessioni gratuite di prodotti alimentari a enti del Terzo Settore non sono considerate presunzione di vendita ai fini IVA. In pratica: non devi emettere fattura, non devi addebitare IVA in uscita.
Ma c’è un secondo vantaggio, meno noto e più importante. Il donatore mantiene integralmente il diritto alla detrazione dell’IVA assolta a monte. L’IVA pagata sui costi di coltivazione, lavorazione e confezionamento di quella merce resta detraibile. Il riferimento è l’articolo 19 del DPR 633/1972.
Tradotto in concreto: hai prodotto 1.000 kg di pesche, hai pagato IVA sui fertilizzanti, sulle cassette, sulla manodopera. Ne vendi 800 e ne doni 200. L’IVA a monte sui 200 kg donati non la perdi. La detrai lo stesso.
La TARI: una facoltà, non un diritto
L’articolo 17 della Legge Gadda prevede che i Comuni possano applicare un coefficiente di riduzione della TARI alle utenze non domestiche che cedono gratuitamente prodotti alimentari.
La parola chiave è “possono.” Non “devono.”
La riduzione può arrivare fino al 50% della quota variabile della tassa rifiuti. Ma dipende dal regolamento del singolo Comune. Alcuni Comuni l’hanno deliberata. Molti no. Prima di contare su questo risparmio, bisogna verificare il regolamento TARI del proprio Comune.
Donare non è vendere: due canali separati
Qui serve chiarezza. La donazione ex Legge Gadda e la vendita di seconda scelta all’industria di trasformazione sono due operazioni completamente diverse.
La vendita è una transazione commerciale. Ha un prezzo, una fattura, IVA regolare. Il cliente è un’azienda che trasforma il prodotto. È un canale legittimo e utile per valorizzare lo scarto.
La donazione è una cessione gratuita a un ente non-profit — Banco Alimentare, ONLUS, ETS. Non ha prezzo. Non ha fattura. Ha un DDT dedicato con la dicitura di legge. I benefici fiscali (detrazione IVA, possibile riduzione TARI) si attivano solo per le donazioni, non per le vendite.
Mischiare i due canali è un errore fiscale. Un prodotto venduto non può essere contabilizzato come donato. Un prodotto donato non può generare un ricavo.
Il conflitto: il prodotto deperisce più velocemente della burocrazia
Il problema pratico è il tempo. L’ortofrutta fuori calibro non aspetta.
Le pesche scartate alle 3 di notte devono uscire dal magazzino entro poche ore. Se restano lì fino a quando qualcuno dell’amministrazione compila il DDT cartaceo — magari il giorno dopo, magari due giorni dopo — la merce è marcia. E una merce marcita non si dona, si smaltisce. A quel punto non c’è nessun vantaggio fiscale. Solo un costo di smaltimento.
C’è anche un rischio fiscale. Una merce uscita dal magazzino senza documento di trasporto può essere contestata dall’Agenzia delle Entrate come vendita in nero. Il documento deve esistere nel momento in cui la merce esce.
Come funziona il DDT digitale su AppSheet
La soluzione è portare l’emissione del documento in banchina, dove e quando serve.
Su AppSheet, il flusso è in quattro passaggi. L’operatore seleziona la partita da donare. L’app verifica che l’ente ricevente sia nell’anagrafica degli enti accreditati. Genera il DDT con la dicitura obbligatoria: “Cessione gratuita esente da presunzione di vendita ai sensi dell’Art. 16 della Legge 19 agosto 2016, n. 166.” Il trasportatore o l’incaricato dell’ente firma sullo schermo del tablet.
Il DDT è emesso. La merce esce. Il documento esiste dal momento esatto dell’uscita.
La pesata può essere integrata: se il tablet è collegato a una bilancia, il peso entra automaticamente nel DDT. Niente trascrizioni manuali, niente errori.
Il vantaggio economico, in concreto
Prendiamo un esempio. Un magazzino scarta 500 kg di nettarine fuori calibro alla settimana. Costo di produzione stimato: 0,80 €/kg. Sono 400 euro di merce alla settimana, 20.800 euro all’anno.
Se quella merce finisce in discarica: zero vantaggio fiscale, costo di smaltimento, TARI piena.
Se viene donata ex Legge Gadda: la detrazione IVA a monte sui costi di produzione resta intatta. Il costo della merce donata è deducibile dal reddito d’impresa. Se il Comune ha deliberato la riduzione TARI, si aggiunge un risparmio sulla quota variabile.
Il calcolo esatto dipende dall’aliquota fiscale dell’azienda, dall’IVA sostenuta a monte e dal regolamento TARI del Comune. Ma il principio è chiaro: donare costa meno di buttare. E documenta meglio.
Cosa fare adesso
Primo: verifica se il tuo Comune ha deliberato la riduzione TARI per le donazioni alimentari. Se sì, calcola il risparmio potenziale sulla quota variabile. Se no, gli altri vantaggi fiscali restano comunque validi.
Secondo: censisci gli enti del Terzo Settore nella tua zona che accettano donazioni di ortofrutta fresca. Banco Alimentare, Caritas, associazioni locali. Serve un accordo scritto — anche semplice — che stabilisca le modalità di ritiro.
Terzo: porta l’emissione del DDT in banchina. Ogni ora che passa tra lo scarto e il documento è un’ora in cui il prodotto deperisce e il vantaggio fiscale si perde. L’obiettivo è che il DDT esca insieme alla merce, non il giorno dopo.
Se vuoi digitalizzare il flusso delle donazioni nel tuo magazzino, parliamone qui.
Fonti
Legge 19 agosto 2016, n. 166 (Legge Gadda) — Testo vigente su Normattiva: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:legge:2016-08-19;166
DPR 26 ottobre 1972, n. 633 — Art. 19, detrazione IVA a monte: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.del.presidente.della.repubblica:1972-10-26;633!vig=
FreshLogic — D.Lgs. 198/2021: guida pratica per il fornitore ortofrutticolo
FreshLogic — Costi di produzione ortofrutta: come rinegoziare il listino GDO
FreshLogic — La roadmap del magazzino 2027-ready: i 4 step per essere pronti prima degli altri
FAQ
La Legge 19 agosto 2016, n. 166 disciplina la cessione gratuita di prodotti alimentari a enti del Terzo Settore a fini di solidarietà sociale. Si applica a qualunque operatore della filiera alimentare — produttori, trasformatori, distributori — che cede gratuitamente prodotti ancora commestibili ma non più commercializzabili per ragioni di calibro, estetica o prossimità alla scadenza.
No. L’articolo 16 della Legge Gadda stabilisce che le cessioni gratuite a enti non-profit non sono considerate presunzione di vendita ai fini IVA. Il donatore non deve addebitare IVA in uscita e mantiene integralmente il diritto alla detrazione dell’IVA assolta a monte sui costi di produzione e confezionamento, ai sensi dell’articolo 19 del DPR 633/1972.
No. L’articolo 17 della Legge Gadda attribuisce ai Comuni la facoltà di deliberare una riduzione fino al 50% della quota variabile della TARI per le utenze non domestiche che donano prodotti alimentari. Non è un diritto automatico: dipende dal regolamento TARI del singolo Comune. Va verificato caso per caso.
No. La donazione ex Legge Gadda e la vendita commerciale di seconda scelta sono due canali separati con regimi fiscali diversi. Un prodotto donato non può generare un ricavo. Un prodotto venduto non può essere contabilizzato come donato. I due flussi vanno tenuti distinti nella documentazione e nella contabilità.
Perché l’ortofrutta deperisce in poche ore. Se il DDT viene emesso il giorno dopo l’uscita della merce, c’è un intervallo senza copertura documentale che espone l’azienda a contestazioni dell’Agenzia delle Entrate. E nel frattempo il prodotto potrebbe essere diventato non più donabile. Il DDT deve accompagnare la merce nel momento esatto in cui esce dal magazzino.
#DalBancaleAlDato
Lascia un commento