Se dichiari che le tue vaschette sono in rPET o bio-based, ti serve un bilancio di massa certificato ISCC PLUS. Lo standard (Document 203-2) impone una contabilità dei crediti packaging per singolo sito, con finestra massima di 3 mesi. Se i crediti vanno in negativo — hai dichiarato più packaging sostenibile di quanto ne hai acquistato — il certificato viene sospeso. Con il D.Lgs. 30/2026 attivo, una dichiarazione senza copertura è greenwashing sanzionabile.
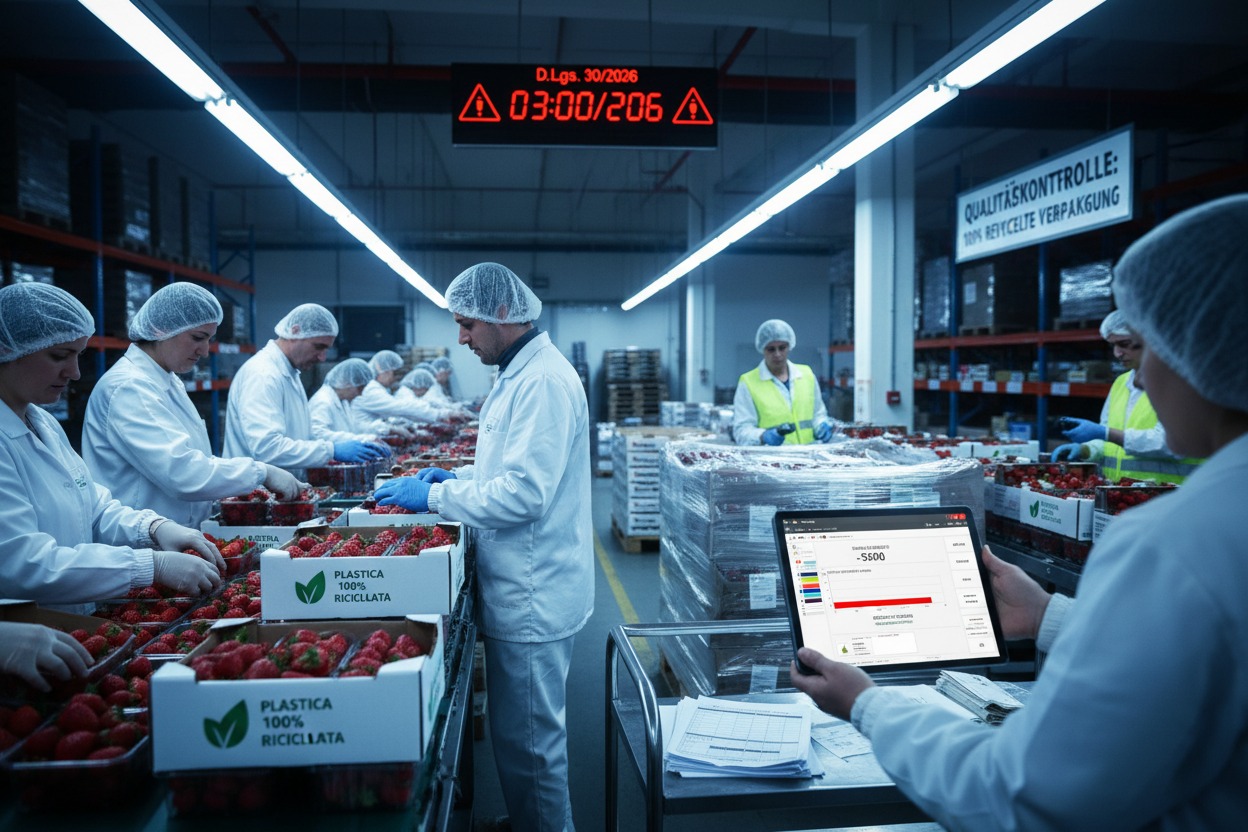
Le 3 di mattina. Il magazzino sta confezionando fragole in vaschette di rPET. Sulla vaschetta c’è scritto “plastica 100% riciclata.” Il buyer della catena tedesca lo pretende nel capitolato.
Il problema è che il fornitore di vaschette ha consegnato un lotto misto: metà rPET certificato, metà PET vergine. In magazzino non c’è un registro che dica quante vaschette certificate sono state usate e quante no.
Tra due mesi arriva l’auditor ISCC PLUS. Chiede il bilancio di massa. Non c’è.
Cos’è il bilancio di massa e perché serve
Lo standard ISCC PLUS — International Sustainability and Carbon Certification — è il sistema di certificazione più diffuso per la catena di custodia dei materiali sostenibili. Il Document 203-2 disciplina le opzioni di Chain of Custody.
Il Bilancio di Massa (Mass Balance) è una di queste opzioni. Funziona così: il fornitore di packaging può mescolare fisicamente polimeri vergini e riciclati nella produzione delle vaschette. Non serve che ogni singola vaschetta contenga plastica riciclata. Serve che la contabilità dei materiali certificati corrisponda ai volumi dichiarati.
In pratica è un sistema di crediti. Compri 10.000 vaschette certificate rPET: hai 10.000 crediti. Confezionai 8.000 lotti con claim “packaging riciclato”: scarichi 8.000 crediti. Ti restano 2.000 crediti per il trimestre successivo.
Se confezionai 12.000 lotti con claim sostenibile avendo solo 10.000 crediti, il saldo va in negativo. Hai dichiarato più di quanto avevi. L’audit non passa.
Le tre regole dello standard
Regola 1: singolo sito. Il bilancio di massa è site-specific. Ogni stabilimento di confezionamento ha il proprio registro. I crediti di un magazzino non coprono le dichiarazioni di un altro, anche se sono della stessa azienda.
Regola 2: finestra di 3 mesi. Il periodo massimo di bilancio è un trimestre. Alla chiusura del trimestre, il saldo deve essere zero o positivo. Il Metodo dei Crediti consente di riportare i crediti inutilizzati al trimestre successivo. Ma non consente di anticipare crediti da acquisti futuri.
Regola 3: corrispondenza esatta. Il saldo contabile deve corrispondere ai documenti di acquisto del packaging e ai DDT di vendita del prodotto confezionato. L’auditor controlla entrambi i lati: quanto packaging certificato è entrato, quanto prodotto con claim sostenibile è uscito.
Perché il D.Lgs. 30/2026 cambia tutto
Fino a poco tempo fa, un bilancio di massa impreciso era un problema di certificazione — al massimo perdevi il logo ISCC PLUS. Scomodo, ma gestibile.
Dal 27 settembre 2026, il D.Lgs. 30/2026 (recepimento della Direttiva EmpCo) rende le dichiarazioni ambientali non supportate da certificazioni un illecito amministrativo. Le sanzioni AGCM vanno da 50.000 a 10 milioni di euro.
Una vaschetta che dice “rPET 100%” senza un bilancio di massa che lo dimostri non è più solo un rischio di audit. È un rischio sanzionatorio.
Il D.Lgs. 30/2026 non impone specificamente l’ISCC PLUS. Ma impone di poter dimostrare qualunque dichiarazione ambientale con evidenze certificate. Il bilancio di massa ISCC PLUS è lo strumento che fornisce quella dimostrazione per il packaging riciclato e bio-based.
Il conflitto: le vaschette fisiche non corrispondono ai crediti
Il problema operativo più frequente è la discrepanza tra fisico e contabile.
Il magazzino riceve 5.000 vaschette rPET certificate e 3.000 vaschette PET vergine. Le usa tutte — non le distingue sulla linea. Confeziona 8.000 lotti. Su tutti mette il claim “packaging riciclato.”
Ma ha solo 5.000 crediti. I primi 5.000 lotti sono coperti. Gli ultimi 3.000 no.
Il problema non è fisico — le vaschette rPET e quelle vergine sono identiche a occhio nudo. Il problema è contabile. L’auditor guarda il registro. Se il registro non distingue quali lotti sono stati confezionati con crediti disponibili e quali no, il bilancio non regge.
Come funziona il registro su AppSheet
Il sistema parte dall’ingresso packaging. Quando arriva una fornitura di vaschette, l’operatore scansiona il DDT del fornitore. L’app verifica che il fornitore abbia il certificato ISCC PLUS attivo. Registra il quantitativo e la quota di materiale certificato. I crediti vengono accreditati nel registro del sito.
Al confezionamento, ogni lotto spedito con claim sostenibile scarica i crediti corrispondenti. L’app calcola l’incidenza di packaging per kg di frutta confezionata e sottrae il quantitativo dal saldo.
Il saldo è visibile in tempo reale. Se si avvicina allo zero, l’app segnala al responsabile che i crediti stanno per esaurirsi. Se raggiunge lo zero, l’app blocca l’assegnazione del claim sostenibile ai lotti successivi. Il confezionamento prosegue — ma senza il logo “rPET” sull’etichetta.
Alla chiusura del trimestre, l’app genera il prospetto contabile: crediti in ingresso, crediti scaricati, saldo finale. Il PDF è pronto per l’auditor.
Un esempio con i numeri
Trimestre luglio-settembre. Il magazzino acquista 20.000 vaschette rPET certificate (20.000 crediti) e 10.000 vaschette PET vergine (0 crediti).
Confeziona 25.000 lotti di fragole. Di questi, 18.000 escono con il claim “packaging riciclato” (scaricano 18.000 crediti). I restanti 7.000 escono senza claim.
Saldo a fine trimestre: 20.000 − 18.000 = 2.000 crediti. Positivo. L’audit passa. I 2.000 crediti vengono riportati al trimestre successivo.
Se avesse messo il claim su tutti e 25.000: 20.000 − 25.000 = −5.000. Negativo. Audit fallito. Certificazione sospesa. Rischio sanzione.
Cosa fare adesso
Primo: verifica se il tuo fornitore di vaschette ha la certificazione ISCC PLUS attiva. Controlla nel database ufficiale ISCC. Se non ce l’ha, qualunque claim di sostenibilità sul packaging non ha copertura certificata.
Secondo: apri il registro di bilancio di massa per il tuo sito. Anche un foglio di calcolo, all’inizio. Colonna acquisti certificati, colonna lotti con claim, colonna saldo. Aggiornalo a ogni fornitura e a ogni spedizione.
Terzo: calcola se il saldo regge fino alla fine del trimestre. Se non regge, hai due opzioni: acquistare più packaging certificato o togliere il claim dai lotti che non sono coperti. La seconda opzione è meno bella ma è l’unica che ti protegge dall’audit e dal D.Lgs. 30/2026.
Se vuoi digitalizzare il bilancio di massa ISCC PLUS per il tuo magazzino, parliamone qui.
Fonti
ISCC PLUS System Document 203-2 — Chain of Custody Options (Mass Balance), v4.0: https://www.iscc-system.org/wp-content/uploads/2023/10/ISCC-PLUS-Document-203-2-Chain-of-Custody-v4.0.pdf
D.Lgs. 20 febbraio 2026, n. 30 — Contrasto alle asserzioni ambientali ingannevoli, testo su Normattiva: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2026;30
FreshLogic — Green claims sulle vaschette: dal 27 settembre 2026 servono le prove
FreshLogic — Conformità MOCA, PFAS e imballaggi ortofrutta: scadenza PPWR 12 agosto 2026
FreshLogic — La roadmap del magazzino 2027-ready: i 4 step per essere pronti prima degli altri
FAQ
È un sistema di contabilità documentale che consente di mescolare fisicamente materiali sostenibili e tradizionali nella produzione di packaging, a condizione che i volumi dichiarati come sostenibili siano coperti da crediti certificati. Lo standard di riferimento è il System Document 203-2 di ISCC PLUS, che definisce le regole di Chain of Custody per il Mass Balance.
Il periodo massimo è di 3 mesi. Alla chiusura del trimestre, il saldo crediti deve essere zero o positivo. I crediti inutilizzati possono essere riportati al trimestre successivo tramite il Credit Method. Ma non è possibile anticipare crediti da acquisti futuri.
Significa che sono stati venduti più lotti con claim sostenibile di quanti crediti fossero disponibili. L’ente di certificazione può sospendere il certificato ISCC PLUS. Con il D.Lgs. 30/2026 attivo dal 27 settembre 2026, una dichiarazione di packaging riciclato senza copertura certificata è anche un illecito amministrativo con sanzioni AGCM da 50.000 a 10 milioni di euro.
Per singolo sito. Ogni stabilimento di confezionamento ha il proprio registro. I crediti di un magazzino non coprono le dichiarazioni di un altro, anche se fanno parte della stessa azienda. L’audit verifica i dati sito per sito.
Il database ufficiale delle aziende certificate è consultabile sul sito iscc-system.org. Ogni certificato ha un numero, una data di scadenza e un elenco dei siti coperti. Se il fornitore non è nel database, il packaging acquistato non genera crediti di bilancio di massa.
#DalBancaleAlDato
📖 Leggi anche
📦 Il tuo magazzino è pronto per il 2027?
Tracciabilità digitale, dati ESG, codici GS1: dal 2027 i buyer GDO li daranno per scontati. Io quel passaggio l'ho già fatto nel mio magazzino — e posso rifarlo nel tuo in 48 ore.
Fai il Check-up gratuito →
Lascia un commento