Sono le 3 di mattina. Prima di aprire il magazzino, guardo i dati che arrivano dai mercati internazionali. Ucraina, Mar Rosso, Stretto di Hormuz. Tre aree geografiche distanti migliaia di chilometri dall’Italia, tre conflitti o zone di instabilità che non sembrano avere nulla a che fare con una cassa di pomodori o un bancale di mele. Eppure i loro effetti sono già nei prezzi all’ingrosso, nei costi di produzione, nei listini che i fornitori portano in trattativa con la GDO.
Ignorare la geopolitica quando si lavora nella filiera ortofrutticola non è più un’opzione. Nel 2026, i conflitti globali non sono uno sfondo lontano: sono una variabile strutturale dei costi. Chi non la legge paga in trattativa.
Perché la Geopolitica Entra nel Prezzo dell’Ortofrutta
Il meccanismo è semplice nella struttura, complesso negli effetti. Le commodity agricole — fertilizzanti, energia, cereali per i mangimi, materiali per l’imballaggio — sono scambiate sui mercati internazionali. Quando una guerra blocca un corridoio commerciale, quando una crisi energetica alza il prezzo del gas, quando le sanzioni interrompono le forniture di potassio bielorusso o russo, il costo di produzione di un pomodoro siciliano o di una mela trentina cambia — anche se l’agricoltore non ha mai sentito parlare di quel corridoio commerciale.
Nel 2026 la filiera ortofrutticola italiana è esposta su almeno quattro nodi geopolitici simultanei. Ognuno ha un meccanismo di trasmissione diverso, tempistiche diverse, intensità diverse. Conoscerli significa capire quali voci di costo sono strutturali e quali sono temporanee — una distinzione cruciale per chi deve pianificare acquisti, contratti e trattative.
Il Nodo Ucraina-Russia: Energia e Fertilizzanti
La Serricoltura sotto Pressione
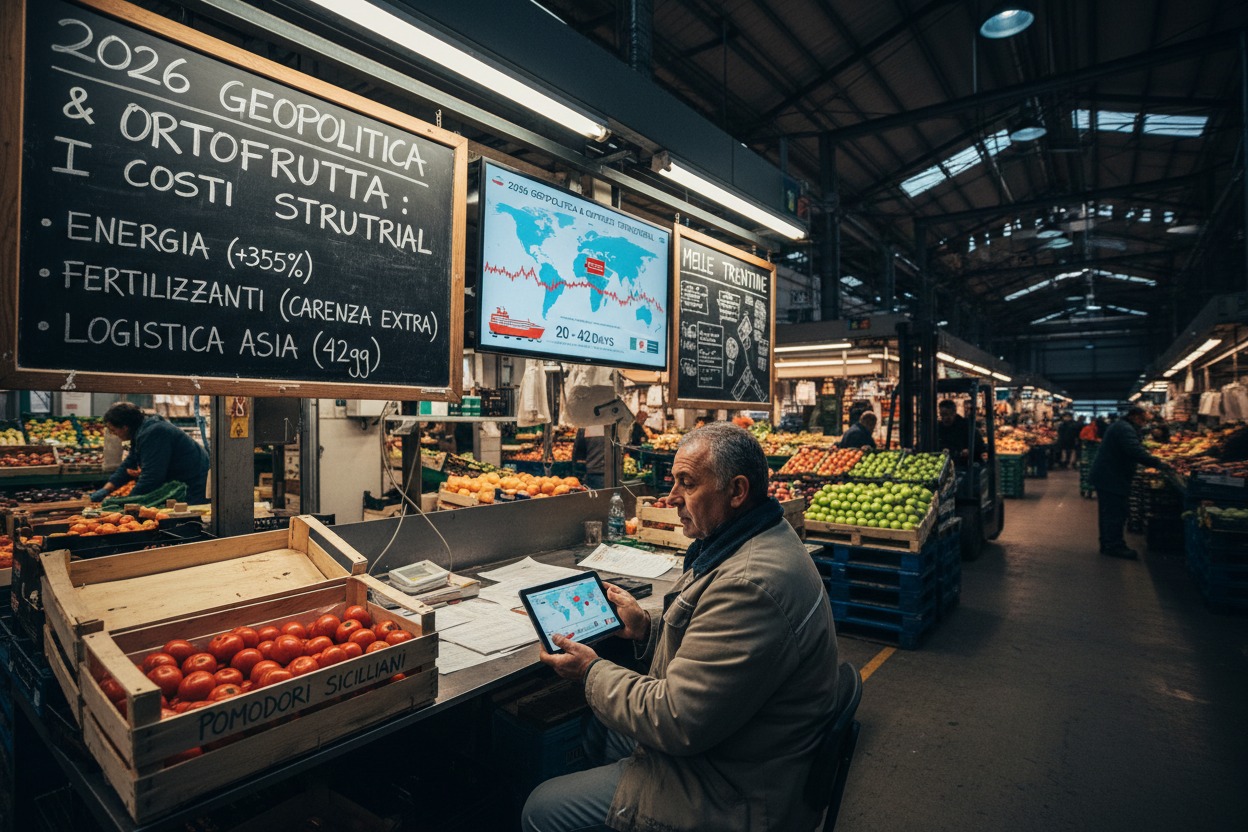
Il conflitto in Ucraina e le sue ripercussioni sui mercati energetici europei continuano a pesare sui costi di produzione della serricoltura italiana. Riscaldare e illuminare le strutture a serra — fondamentali per la produzione invernale di pomodori, zucchine e melanzane in Sicilia e Lazio — costa il 35% in più rispetto ai livelli storici pre-conflitto. Non è un rialzo congiunturale di breve periodo: è un costo strutturale che si è stabilizzato su livelli elevati e che comprime i margini dei produttori di ortaggi fuori stagione.
La conseguenza diretta per la distribuzione è una pressione costante sui prezzi di acquisto per le categorie orticole invernali. Chi compra pomodori siciliani da ottobre a marzo sa già che il fornitore lavora su margini minimi — e che qualsiasi ulteriore perturbazione energetica può trasformare una fornitura redditizia in una perdita.
La Carenza di Fertilizzanti: Un Danno Silenzioso
Il secondo canale di trasmissione del conflitto est-europeo è meno visibile ma altrettanto rilevante. Russia e Bielorussia erano i principali fornitori mondiali di potassio e fosfati — fertilizzanti essenziali per la nutrizione delle colture permanenti come meli, kiwi e vigneti. Le sanzioni e le interruzioni commerciali hanno creato una carenza strutturale che ha spinto i prezzi dei concimi a livelli record.
I coltivatori di mele in Trentino e di kiwi in Veneto hanno risposto riducendo le concimazioni per contenere i costi. Il risultato è visibile al banco: minore disponibilità di frutta di calibro “Extra” — quella grande dimensione che il consumatore preferisce e che il buyer GDO mette in primo piano nelle promozioni — e aumento della quota di frutti medio-piccoli che faticano a trovare sbocco commerciale ai prezzi attesi.
Per i grossisti, questo si traduce in una scelta: pagare di più per garantirsi il calibro “Extra” o accettare partite di qualità inferiore con il rischio di contestazioni al momento della consegna. Non è una scelta astratta — è quella che si fa ogni lunedì mattina guardando il listino del fornitore.
Il Nodo Medio Oriente: Il Disastro Logistico del Mar Rosso
I Tempi di Navigazione Raddoppiati
È il nodo geopolitico che sta infliggendo il danno economico più grave all’ortofrutta italiana nel 2026. L’instabilità nel Mar Rosso e le minacce alle rotte commerciali che attraversano il Canale di Suez hanno costretto le compagnie di navigazione a circumnavigare l’Africa per raggiungere i mercati asiatici. I tempi di viaggio sono passati da 20 a 42 giorni — più del doppio.
Per una commodity deperibile come la frutta fresca, questo non è solo un problema di costo: è un problema fisico. Kiwi, mele e uva da tavola italiana che partono dai porti di Livorno o Gioia Tauro verso India, Emirati Arabi e Paesi del Golfo arrivano a destinazione con un livello di maturazione che non è più commerciabile ai prezzi del contratto. Molti esportatori italiani hanno dovuto svendere i carichi all’interno dell’Unione Europea, generando un surplus di offerta sui mercati continentali.
I dati del primo quadrimestre 2026 (CSO Italy) confermano il quadro: l’export ortofrutticolo verso l’Asia ha registrato un calo del -12%. Non perché la domanda asiatica sia calata — ma perché il prodotto italiano non riesce più ad arrivarci nelle condizioni e nei tempi compatibili con la commercializzazione.
Il Surplus in Europa e il Crollo dei Prezzi all’Ingrosso
L’effetto del blocco delle rotte asiatiche non si ferma agli esportatori. Il surplus di mele, kiwi e uva da tavola che rimane in Europa — perché non può raggiungere i mercati di destinazione originari — aumenta la pressione sull’offerta nei mercati continentali. Il risultato è una compressione dei prezzi all’ingrosso europei per queste referenze, che avvantaggia gli importatori ma penalizza i produttori italiani.
Per i grossisti italiani, la finestra di opportunità è reale: mele e kiwi nazionali di eccellente qualità sono disponibili a prezzi competitivi proprio perché l’export è bloccato. Ma la finestra è temporanea — e richiede capacità di stoccaggio e gestione della deperibilità che non tutti gli operatori hanno.
L’Impatto sull’Import dal Golfo e dal Nord Africa
Il conflitto in Medio Oriente non impatta solo l’export italiano ma anche l’import. I costi logistici per far arrivare in Italia prodotto dal Nord Africa e dal Medio Oriente sono aumentati — anche se non nella stessa misura delle rotte asiatiche. Il risultato è un aumento del costo di importazione per agrumi marocchini, pomodori tunisini ed egiziani e frutta esotica che arriva dai Paesi del Golfo.
Paradossalmente, questo dovrebbe ridurre la pressione competitiva sul prodotto italiano. In realtà non è così: gli accordi doganali flessibili tra UE e Paesi del bacino mediterraneo continuano a garantire l’ingresso di questi prodotti a dazio zero, e i produttori nord-africani hanno margini sufficienti per assorbire i rincari logistici mantenendo prezzi finali al di sotto del prodotto italiano.
Il Quadro dei Costi: Una Lettura per Operatori
Chi lavora nella filiera ortofrutticola deve distinguere tra costi temporanei e costi strutturali. È una distinzione che cambia radicalmente il modo in cui si imposta una trattativa con un fornitore o con un buyer GDO.
I costi strutturali del 2026 — quelli che non si riassorbono con la fine di un’emergenza puntuale — sono almeno tre. Il primo è il costo energetico per la serricoltura: stabilizzato su livelli del 35% superiori al pre-conflitto, con poche prospettive di rientro nel breve periodo. Il secondo è il costo dei fertilizzanti: la riconfigurazione delle forniture internazionali di potassio e fosfati richiederà anni, non mesi. Il terzo è il costo logistico per le rotte extra-europee: le alternative al Canale di Suez sono operative ma strutturalmente più costose.
I costi temporanei — o almeno potenzialmente reversibili — sono quelli legati alla fase acuta dei conflitti. Una normalizzazione delle rotte del Mar Rosso riporterebbe i tempi di navigazione verso l’Asia a livelli pre-crisi, con effetti positivi immediati per gli esportatori italiani di mele e kiwi. Ma nessun operatore della filiera può pianificare sulla base di una normalizzazione che non ha ancora una data.
Il Dato della Settimana
Da 20 a 42 giorni — il tempo di navigazione verso i mercati asiatici dopo la crisi del Mar Rosso. Per la frutta fresca italiana, è la differenza tra un carico commerciabile e uno da svendere in Europa.
Come Leggere la Geopolitica per il Tuo Magazzino
La geopolitica non è un tema da convegno. È una variabile che entra ogni settimana nel prezzo che il tuo fornitore ti propone e nel listino che tu porti al buyer GDO. Chi la conosce parte da una posizione diversa in trattativa.
Concretamente: se un fornitore di ortaggi invernali ti giustifica un rialzo di prezzo citando i costi energetici della serricoltura, hai gli strumenti per verificare se il dato è reale (+35% strutturale) o strumentale. Se un esportatore ti offre mele trentine a prezzi insolitamente competitivi, sai che probabilmente è effetto del surplus da mancato export asiatico — e che la finestra si chiuderà.
Monitorare i mercati internazionali non significa seguire Bloomberg ogni mattina. Significa sapere quali sono i nodi strutturali del 2026 e come si trasmettono sui tuoi costi di acquisto.
👉 Iscriviti alla lista d’attesa per ricevere ogni lunedì i dati aggiornati dai mercati europei e italiani.
Come Leggere la Geopolitica per il Tuo Magazzino
La geopolitica non è un tema da convegno. È una variabile che entra ogni settimana nel prezzo che il tuo fornitore ti propone e nel listino che tu porti al buyer GDO. Chi la conosce parte da una posizione diversa in trattativa.
Concretamente: se un fornitore di ortaggi invernali ti giustifica un rialzo di prezzo citando i costi energetici della serricoltura, hai gli strumenti per verificare se il dato è reale (+35% strutturale) o strumentale. Se un esportatore ti offre mele trentine a prezzi insolitamente competitivi, sai che probabilmente è effetto del surplus da mancato export asiatico — e che la finestra si chiuderà.
Monitorare i mercati internazionali non significa seguire Bloomberg ogni mattina. Significa sapere quali sono i nodi strutturali del 2026 e come si trasmettono sui tuoi costi di acquisto.
👉 Iscriviti alla lista d’attesa per ricevere ogni lunedì i dati aggiornati dai mercati europei e italiani.
Fonti
CSO Italy — Export ortofrutta italiana primo quadrimestre 2026: https://www.csoitaly.com
BMTI — Borsa Merci Telematica Italiana, rilevazioni mercati all’ingrosso italiani 2026: https://www.bmti.it
FreshLogic — Prezzi ortofrutta settimana 18 maggio 2026
FreshLogic — Maltempo 2026: quanto costa il clima alla filiera ortofrutticola italiana
FreshLogic — Il Bancalaro: prezzi ortofrutta europei settimanali
FAQ
Perché la guerra in Ucraina aumenta i costi dei pomodori italiani? Il meccanismo è indiretto ma diretto negli effetti. Il conflitto ha interrotto le forniture di gas a basso costo che alimentavano le serre italiane e ha bloccato l’export di fertilizzanti russi e bielorussi. Il risultato è un aumento del 35% dei costi di serricoltura e una carenza strutturale di potassio e fosfati che comprime la qualità e la resa dei frutteti italiani.
La crisi del Mar Rosso quanto dura ancora? Non è possibile prevederlo con certezza. Le rotte alternative all’Africa sono operative ma strutturalmente più costose e lente. Finché l’instabilità nel Mar Rosso non si risolve, i tempi di navigazione verso Asia e Golfo rimangono raddoppiati — con effetti diretti sull’export di mele, kiwi e uva da tavola italiana.
Il surplus di mele e kiwi in Europa è un’opportunità o un rischio? Dipende dalla tua posizione nella filiera. Per i grossisti con capacità di stoccaggio adeguata, è un’opportunità di acquisto a prezzi competitivi. Per i produttori, è una compressione dei prezzi all’ingrosso che si aggiunge ai rincari dei costi di produzione. Per i buyer GDO, è una leva di negoziazione al ribasso sui listini dei fornitori italiani.
Come si difende un fornitore GDO da questi rincari strutturali? La normativa sulle pratiche commerciali sleali (D.Lgs. 198/2021) prevede meccanismi di rinegoziazione dei contratti in caso di variazione significativa dei costi di produzione. I dati sui rincari energetici, sui fertilizzanti e sui costi logistici documentati dalle associazioni di categoria costituiscono la base per aprire il confronto con il buyer. La chiave è documentare — non lamentarsi.
#DalBancaleAlDato
Lascia un commento